

Wer 2026 nach den besten Wettanbietern ohne Steuer sucht, bekommt eine kürzere Antwort, als die Werbung vermuten lässt: Im GGL-Rahmen tragen nur noch bet365, Tipico, Tipwin und Winamax die 5,3 Prozent Wettsteuer dauerhaft und vollständig. Das entspricht einer effektiven Quotenverbesserung von rund fünf Prozent, bei einem Jahresvolumen von 5.000 € also etwa 250 € mehr Auszahlung bei gleichem Wettverhalten.
Alle anderen laufenden Modelle haben Kleingedrucktes. Bei NEO.bet greift die Befreiung nur ab der Zweierkombi, Merkur Bets zog die volle Übernahme im März 2025 zurück und lässt seither ausschließlich Kombiwetten und Bet Builder steuerfrei, Sportingbet arbeitet über zeitlich begrenzte Aktionsfenster. Was jenseits der GGL-Whitelist mit „ohne Steuer“ wirbt, etwa Leonbet über eine Anjouan-Lizenz, verlagert die Frage von der Quote auf die Rechtslage nach § 4 Abs. 1 GlüStV 2021 und damit auf ein Terrain, das der Wettende selbst zu verantworten hat.
Was ein Wettanbieter ohne Steuer dem Wettenden im Jahr wirklich einbringt
Ein Wettanbieter ohne Steuer verspricht nichts Geringeres, als die 5,3 Prozent Wettsteuer aus dem Rennwett- und Lotteriegesetz nicht an den Kunden weiterzureichen. Klingt nach wenig. Auf dem einzelnen Wettschein sind es tatsächlich Centbeträge, doch die Rechnung wird erst im Jahresvolumen scharf. Wer regelmäßig setzt, zahlt die Steuer bei einem weitergebenden Anbieter im Grunde als Dauerabschlag auf jede Auszahlung — und genau dieser Abschlag entscheidet, ob der Bonus des Anbieters am Ende überhaupt noch einen realen Vorteil trägt oder nur den Verlust maskiert.
Der spürbare Effekt lässt sich in einer einzigen Kennzahl bündeln: rund fünf Prozent effektive Quotensteigerung. Bei einem Jahresvolumen von 5.000 Euro sind das etwa 250 Euro, die beim steuerfreien Anbieter im Netto-Ergebnis landen statt beim Finanzamt. Der Wert gilt unabhängig davon, welches der drei am Markt üblichen Weitergabemodelle der konkurrierende Wettanbieter benutzt, denn die Bemessungsgrundlage ist immer der Einsatz. Wer stattdessen 20.000 Euro im Jahr umsetzt, liegt rechnerisch bei rund 1.000 Euro Differenz — und plötzlich reden die 5,3 Prozent nicht mehr über Centbeträge, sondern über eine Größenordnung, für die viele Kunden den Anbieter wechseln würden.
-
1
Der Kunde will 100 Euro zur Quote 2,00 setzen. Der Anbieter zieht 5,3 Prozent direkt vom Einsatz ab, es bleiben 94,70 Euro als wirksamer Einsatz. Bei Gewinn wird 94,70 × 2,00 ausgezahlt, also 189,40 Euro. Netto-Gewinn: 89,40 Euro.
-
2
Der volle Einsatz von 100 Euro läuft zur Quote 2,00, die Bruttoauszahlung beträgt 200 Euro. Davon werden 5,3 Prozent abgezogen, also 10,60 Euro. Ausgezahlt werden 189,40 Euro, der Netto-Gewinn liegt ebenfalls bei 89,40 Euro. Rechnerisch identisch, für den Kunden aber transparenter, weil er die volle Quote sieht.
-
3
Der Anbieter zeigt statt 2,00 eine reduzierte Quote von etwa 1,90 an. 100 Euro × 1,90 ergeben 190 Euro Auszahlung, Netto-Gewinn 90 Euro. Die Steuer ist im Quotenschlüssel versteckt und für den Kunden im Einzelfall kaum sichtbar.
-
4
Der Anbieter trägt die 5,3 Prozent selbst. 100 Euro × 2,00 ergeben 200 Euro Auszahlung, Netto-Gewinn 100 Euro. Die Differenz zu den drei Weitergabemodellen liegt bei rund 10 bis 10,60 Euro pro 100 Euro Einsatz — bezogen auf den reinen Gewinn ein Plus von gut zehn Prozent.
Die Rechnung erklärt auch, warum der Nominalwert eines Freebets so trügerisch ist. Ein Anbieter, der 100 Euro Wett-Credits ausgibt, aber die Wettsteuer weitergibt, zahlt beim Kombiwetten-Erfolg nur den Gewinn aus — nicht den Einsatz — und zieht darauf noch die 5,3 Prozent. Aus einem 100-Euro-Credit auf Quote 2,00 werden dann keine 200 Euro, sondern rund 94 bis 95 Euro. Wer die effektive Quotensteigerung von fünf Prozent gegen die Bonusbedingungen hält, sieht schnell, dass ein kleinerer, dafür sauber ausgezahlter Bonus einen großen Nennwert mit Steuerabzug oft schlägt.
Zu beachten bleibt, dass der Fünf-Prozent-Vorteil nur greift, wenn der Wettanbieter die Steuer wirklich dauerhaft trägt — und nicht nur auf Kombiwetten, im Bet Builder oder in befristeten Aktionsfenstern. Wer eine Systemwette oder eine klassische Einzelwette platziert und dabei auf einen Anbieter setzt, dessen „Ohne-Steuer“-Versprechen an eine Kombi-Auswahl gebunden ist, bekommt bei genau dieser Wette die 5,3 Prozent voll aufgedrückt. Die Kennzahl 250 Euro pro 5.000 Euro Umsatz gilt also nur für den Kunden, der sein Wettverhalten zum Angebot passend zuschneidet.
Was heißt „Wettanbieter ohne Steuer“ 2026 konkret und wer trägt die 5,3 Prozent dann wirklich?
Gemeint sind lizenzierte Anbieter, die die gesetzliche Wettsteuer aus dem eigenen Quotenschlüssel bezahlen, statt sie über Einsatz, Bruttogewinn oder eine reduzierte Quote weiterzugeben. Dauerhaft und über alle Wettarten hinweg leisten das nur wenige Häuser der GGL-Whitelist; bei anderen gilt die Übernahme allein für Kombiwetten, Bet-Builder-Tickets oder befristete Aktionen.
Wie das Rennwett- und Lotteriegesetz 5,3 Prozent auf den Wettschein bringt
Rechtsgrundlage und Höhe der Wettsteuer
Die Wettsteuer stammt aus dem Rennwett- und Lotteriegesetz und beträgt 5,3 Prozent auf den Einsatz jeder in Deutschland vermittelten Sportwette. Bemessungsgrundlage ist nicht der Gewinn, sondern die gesetzte Summe: Wer 100 € auf einen Wettschein platziert, löst 5,30 € Steuerlast aus — unabhängig davon, ob der Tipp gewinnt, verliert oder ausfällt. Steuerschuldner ist der Anbieter. Wirtschaftlich getragen wird die Last dort, wo der Anbieter sie sichtbar oder versteckt an den Kunden weiterreicht.
Wie hartnäckig das Marktbild bleibt, zeigt eine kurze Zeitachse. Tipico übernahm die Steuer bereits 2012 aus eigener Marge, lange vor der heutigen GGL-Ordnung. bet365 folgte erst am 3. Januar 2024 mit einer vollständigen Übernahme über alle Wettarten. Merkur Bets stieg im Mai 2024 in eine unbefristete Übernahme ein, zog sie im März 2025 zurück und beschränkt die Steuerfreiheit ab April 2025 auf Kombiwetten und Bet-Builder-Tickets. Durchgehend, über den gesamten Wettschein und ohne Aktionsfenster, tragen die Steuer aus dieser Reihe nur zwei Häuser: Tipico und bet365.
Drei Wege der Weitergabe an den Kunden
Wo ein Anbieter die 5,3 Prozent nicht selbst schluckt, greift er zu einem von drei Hebeln. Der erste ist der Einsatz-Abzug: Vom deklarierten Einsatz gehen 5,3 Prozent direkt an den Fiskus, gespielt wird nur noch der Rest. Auf dem Schein steht 100 € Einsatz, spielwirksam sind 94,70 €. Der zweite Weg ist der Bruttogewinn-Abzug: Der Einsatz bleibt vollständig im Spiel, dafür verringert der Anbieter den Auszahlungsbetrag nach Sieg um 5,3 Prozent. Der dritte Hebel ist die Quotenanpassung: Die angezeigte Quote wird so weit gesenkt, dass die Steuer bereits eingepreist ist. Der Wettende sieht keinen Abzug, zahlt aber trotzdem.
Für den Kunden unterscheiden sich die drei Modelle vor allem in Nettoauszahlung und Transparenz. Rechnerisch trifft der Bruttogewinn-Abzug bei hohen Quoten härter als der Einsatz-Abzug, weil sich die 5,3 Prozent nicht auf 100 €, sondern auf den gesamten Auszahlungsbetrag beziehen. Die Quotenanpassung ist rechnerisch nahe am Einsatz-Abzug, aber der undurchsichtigste Weg: Ein Quotenvergleich zwischen Anbietern wird schwer, weil die Steuer im Quotenschlüssel verschwindet, statt als eigene Position aufzutauchen.
| Modell | Wirkung auf 100 € Einsatz zu Quote 2,00 | Sichtbarkeit für den Kunden | Typisch bei |
|---|---|---|---|
| Einsatz-Abzug | Spielwirksamer Einsatz 94,70 €, Auszahlung im Gewinnfall 189,40 € | Hoch: Abzug wird auf dem Wettschein ausgewiesen | Weite Verbreitung unter GGL-lizenzierten Anbietern ohne Übernahme |
| Bruttogewinn-Abzug | Auszahlung im Gewinnfall 189,40 € (200 € minus 5,3 %) | Mittel: erst nach Sieg auf der Abrechnung sichtbar | Modell einiger Häuser bei ausgewählten Wettarten |
| Quotenanpassung | Quote sinkt rechnerisch auf rund 1,89, Auszahlung 189 € | Gering: Steuer steckt unbeschriftet im Quotenschlüssel | Anbieter, die die Steuer über die Marge ausgleichen statt sie auszuweisen |
Der Nettoeffekt ist über alle drei Modelle praktisch identisch — 5,30 € Steuer pro 100 € Einsatz zahlt der Wettende so oder so. Was sich unterscheidet, ist die Kontrolle: Nur der Einsatz-Abzug macht die Last als eigene Position sichtbar, während die Quotenanpassung sie zwischen den Kommastellen versteckt und einen Anbietervergleich auf Augenhöhe erschwert.
Was die Wettsteuer dem Bundeshaushalt einträgt
Die Steuer auf Sportwetten ist für den Bund eine verlässliche Einnahmequelle mit spürbarem Volumen. Bei einem Satz von 5,3 Prozent auf jeden Einsatz addieren sich schon moderate Marktumsätze zu Beträgen, die politisch verteidigt werden — und die den Reiz erklären, das Regelwerk stabil zu halten. Am Satz und an der Bemessungsgrundlage hat sich seit Einführung entsprechend wenig bewegt: Eine Absenkung würde direkt im Haushalt landen, eine Anhebung würde die Weitergabe an die Kunden verschärfen und Wettende zu unlizenzierten Angeboten treiben.
Genau dieser Zielkonflikt erklärt die aktuelle Marktstruktur. Solange die Steuer in dieser Höhe bleibt, entscheidet allein die Marge des Anbieters, ob die 5,3 Prozent aus seiner Kasse oder aus der des Wettenden bezahlt werden. Wer eine dauerhafte Übernahme leistet, verzichtet auf einen Teil des Quotenschlüssels und rechnet damit, das Geld über höheres Wettvolumen wieder hereinzuholen — eine Kalkulation, die bei einer dünnen Marge schlicht nicht aufgeht.
Wird die Wettsteuer vom Einsatz oder vom Gewinn abgezogen und was ist besser für den Wettenden?
Das hängt vom Modell des Anbieters ab. Beim Einsatz-Abzug schrumpft die spielwirksame Summe sofort um 5,3 Prozent, beim Bruttogewinn-Abzug erst die Auszahlung nach Sieg. Rechnerisch ist das Ergebnis nahezu gleich; entscheidend ist die Sichtbarkeit. Der Einsatz-Abzug macht die Last transparent, die Quotenanpassung versteckt sie im Quotenschlüssel.
Acht Anbieter im Direktvergleich: wer die Steuer trägt und wer sie nur bewirbt
Wer die besten Wettanbieter ohne Steuer sucht, findet in Deutschland vier Namen, bei denen die 5,3 Prozent dauerhaft und ausnahmslos beim Anbieter bleiben: bet365, Tipico, Tipwin und Winamax. Drei weitere GGL-lizenzierte Häuser tragen die Steuer nur ausschnittsweise, meist auf Kombiwetten oder in befristeten Aktionen. Ein achter Kandidat spielt außerhalb des GGL-Rahmens und umgeht die deutsche Wettsteuer über die schlichte Tatsache, dass er sie nirgendwo abführt. Diese Trennung entscheidet über den realen Wert eines Willkommensangebots weit stärker als der beworbene Bonusbetrag.
Denn der Nennwert eines Freebets täuscht, sobald man die Auszahlungslogik durchrechnet. Ein bet365-Wett-Credit über 100 Euro auf eine typische Freebet-Quote von 1,80 zahlt im Gewinnfall nur den Netto-Ertrag, also 80 Euro, nicht den Einsatz. Die implizite Trefferwahrscheinlichkeit von 55,56 Prozent liefert einen erwarteten Netto-Ertrag von rund 44 Euro. Ein Winamax-Bonus derselben Größenordnung fordert nur einen einmaligen Umsatz auf Mindestquote 1,05, weshalb der Wettende bei einer Marge um vier Prozent nahe 90 Prozent des Nominalwerts als reales Guthaben behält. Beide Angebote heißen „100 Euro“. Beide sind nicht dasselbe.
Bevor die einzelnen Häuser folgen, ordnet die Tabelle die acht Anbieter nach Lizenz, Einstiegshürden, Auszahlungsdauer, Bonus, Alleinstellung und Steuermodell — der sechste Punkt trennt die dauerhafte Übernahme von der Aktionslogik und von der Grauzone.
| Anbieter | Lizenz | Mindesteinzahlung | Auszahlungsdauer | Bonus | Alleinstellungsmerkmal | Steuermodell |
|---|---|---|---|---|---|---|
| bet365 | GGL, UKGC | 5 € | E-Wallet 2 h, SEPA 1–3 Werktage | 100 € Wett-Credits, 1× auf 1,20 | Live-Streaming, UCL-Sponsor, Quotenschlüssel 3–4 % | vollständige Übernahme seit 3.1.2024 |
| Tipico | GGL | 5 € | PayPal 24 h, SEPA 1–3 Werktage | 100 € Match, 5× auf 2,00 | größtes Wettshop-Netz DACH | vollständige Übernahme seit 2012, nur online |
| Winamax | GGL, ANJ, DGOJ | 10 € | PayPal 24 h, SEPA 1–3 Werktage | 100 € Freebets, 1× auf 1,05 | kostenloses Streaming inkl. UCL und Grand Slams | vollständige Übernahme seit Markteintritt 2021 |
| Tipwin | GGL, MGA | 10 € | PayPal 24 h, SEPA 1–3 Werktage | 100 € Match, 7× auf 1,80 | DBB-Partner, Bayer-04-Sponsor | vollständige Übernahme online, nicht im Shop |
| NEO.bet | GGL | 10 € | PayPal 24 h, SEPA 1–3 Werktage | 200 % bis 100 € plus 25 € Freebet, 5× auf 1,80 | Kombi-Steuerfreiheit ab zwei Auswahlen ohne Mindestquote | nur Kombiwetten steuerfrei |
| Merkur Bets | GGL | 10 € | PayPal 24 h, SEPA 1–3 Werktage | 100 € Match, 6× auf 2,00 | Bet Builder dauerhaft steuerfrei | nur Kombi und Bet Builder seit April 2025 |
| Sportingbet | GGL | 10 € | PayPal 24 h, SEPA 1–3 Werktage | 100 € Match, 5× auf 2,00 | Entain-Konzernanbindung, Aktions-Steuerbefreiungen | nur in Aktionsfenstern |
| Leonbet | Anjouan Gaming Board | 10 € | Krypto 0–1 h, E-Wallet 24 h | bis 20 × 15 € Gratiswetten auf 1,80 | Marge um 2–2,5 % auf Top-Fußball, keine LUGAS-Limits | keine deutsche Steuer, Grauzone |
Die Tabelle macht die Bruchlinie sichtbar: Vier Häuser tragen die 5,3 Prozent ohne Wenn und Aber, drei nur in Teilsegmenten, eines gar nicht — mit dem Preis eines rechtlichen Schwebezustands. Der Rest der Sektion arbeitet die Häuser einzeln durch, jeweils mit der Frage, wo die Steuerübernahme tatsächlich greift und wo der Vorteil an anderer Stelle wieder zerrieben wird.
bet365
Betrieben von Hillside (Sports) ENC in Gibraltar unter der Konzernmutter bet365 Group aus Stoke-on-Trent, gegründet von Denise Coates, spielt bet365 in Deutschland seit Anfang 2024 mit erneuerter GGL-Erlaubnis. Am 3. Januar 2024 wurde die 5,3-Prozent-Steuer vollständig übernommen — seither trägt der Anbieter die Last komplett. Das trifft auf einen Quotenschlüssel von rund 3,5 bis 4 Prozent auf Bundesliga-1×2 und unter drei Prozent auf Asian Handicap der Top-5-Ligen, was in Kombination mit dem Steuervorteil eine effektive Verbesserung um weitere 5,3 Prozentpunkte ergibt. Live-Streaming auf über 2.000 Events täglich, Bet Builder auf Fußball und die 2-Tore-Regel runden das ab.
Für Vieltipper mit Fokus auf Einzelwetten und Live-Märkten führt an bet365 kaum ein Weg vorbei. Aber der Willkommensbonus fließt als „Wett-Credit“ — der Einsatz geht bei Gewinn nicht in die Auszahlung, nur der Netto-Ertrag. Ein 100-Euro-Credit auf Quote 1,80 bringt statistisch rund 44 Euro erwarteten Netto-Wert. Und die Steuerübernahme ist eine unternehmerische Entscheidung, die theoretisch jederzeit revidiert werden kann. Merkur Bets hat 2025 vorgeführt, dass dieses „Dauerhaft“ ein Versprechen ohne Vertrag ist.
Tipico
Der Karlsruher Marktführer, formal Tipico Group Ltd. auf Malta und seit 2016 mehrheitlich bei CVC Capital Partners, trägt die Wettsteuer seit ihrer Einführung 2012 — durchgehend, nicht als Aktion, sondern als Preismodell. Das ist im DE-Markt die Pionierrolle. Der Neukundenbonus von 100 Prozent bis 100 Euro fordert allerdings einen 5-fachen Umsatz auf Mindestquote 2,00 auf Einzelwetten, was deutlich strenger ist als die 1× auf 1,20 bei bet365. Wer den Bonus rechnet, kommt auf einen realistisch erreichbaren Netto-Wert weit unter dem Nennwert.
Der Quotenschlüssel liegt mit 4,5 bis 5 Prozent auf 1×2 Bundesliga leicht über bet365 und Winamax, was der Steuervorteil aber ausgleicht. Das echte Alleinstellungsmerkmal ist das bundesweite Wettshop-Netz — und hier fängt die Einschränkung an: Die Steuerübernahme gilt ausschließlich online. Wer im Shop einen Schein abgibt, zahlt die 5,3 Prozent regulär. Kunden mit Filialnutzung haben vom Steuervorteil nichts. Das Live-Streaming-Angebot bleibt zudem klar hinter bet365 zurück.
Winamax
Der Pariser Anbieter Winamax SAS, gegründet 1999 als Videospiel-Publisher und seit 2007 im Sportwetten-Geschäft, kam 2021 nach Deutschland und übernimmt seither die Wettsteuer vollständig. Die Lizenz-ID RPDA – Dez. III 34-37 c 38.01/38-2020/8 wurde vom Regierungspräsidium Darmstadt erteilt, dazu bestehen ANJ- und DGOJ-Lizenzen. Bemerkenswert ist der Bonus: 100 Euro Freebets mit einem 1-fachen Umsatz auf Mindestquote 1,05 — die schlankeste Umsatzbedingung im DE-Markt. Rechnerisch behält der Wettende bei einer Anbieter-Marge um vier Prozent nahe 90 Prozent des Nominalwerts als reales Guthaben, während der bet365-Credit im selben Nennwert nur rund 44 Euro erwarteten Netto-Wert bringt.
Der Fußball-Fokus reicht von Bundesliga und Ligue 1 über exotische Ligen bis zu Golden-Boy-Awards, und das Live-Streaming über Winamax TV umfasst Champions League, NBA, NFL und alle Tennis-Grand-Slams — kostenlos für angemeldete Kunden. Die Kehrseite ist knapp: kein Live-Chat, nur E-Mail-Support, und Auszahlungen laufen nicht über PayPal, sondern über Banküberweisung oder Skrill. Wer PayPal-Geschwindigkeit auf beiden Wegen erwartet, bekommt sie nicht. Für eSports und Nischensportarten gibt es bessere Adressen.
Tipwin
Tipwin Limited aus Ta‘ Xbiex auf Malta ist seit 2011 im DACH-Markt aktiv, hält seit 2020 die GGL-Whitelist-Position und sponsert Bayer 04 Leverkusen, zuvor Eintracht Frankfurt, plus Kooperation mit dem Deutschen Basketball-Bund. Die Wettsteuer wird online vollständig übernommen. Der Neukundenbonus verlangt einen 7-fachen Umsatz auf Mindestquote 1,80 — ein hartes Rollover, das in Kombination mit fehlendem Zeitlimit für Rechner erträglich, für Gelegenheitstipper aber wenig attraktiv ist. Die Quoten liegen mit 5 bis 6 Prozent Marge auf 1×2 Bundesliga leicht über dem Marktschnitt; der Steuervorteil drückt das effektiv auf rund 100 Prozent Auszahlungsschlüssel.
Auch hier gilt die Trennung online gegen offline: In physischen Tipwin-Shops in Deutschland fällt die Wettsteuer regulär an. Live-Streaming fehlt komplett, die iOS-Nutzung läuft über den mobilen Browser, und Bestandskunden-Aktionen sind spärlich. Für DACH-Fokussierte mit deutschsprachigem Kundendienst und ohne Streaming-Bedarf bleibt Tipwin trotzdem eine der vier konsequenten Steuer-Adressen.
NEO.bet
Die NEO.bet GmbH aus Dortmund, gegründet 2018, ist einer der wenigen originär deutschen Anbieter im GGL-Markt. Das Steuermodell ist scharf zugeschnitten: Kombiwetten sind ab zwei Auswahlen ohne Mindestquote-Klausel und ohne Deckel steuerfrei. Beim Zusammenklicken einer Kombi zeigt der Wettschein direkt das entsprechende Symbol. Damit werden Favoriten-Kombis, die anderswo wegen kleiner Einzelquoten durch die Wettsteuer entwertet werden, spürbar wertvoller — vorausgesetzt, der Anbieter setzt keine höhere Marge auf die Kombi selbst auf.
Einzelwetten dagegen sind bei NEO.bet regulär steuerpflichtig, die 5,3 Prozent werden voll abgezogen. Wer keine Kombis spielt, hat hier keinerlei Steuervorteil. Der Willkommensbonus mit 200 Prozent bis 100 Euro plus 25 Euro Freebet nach App-Download liegt nominell über dem Marktschnitt, verlangt aber einen 5-fachen Umsatz auf Bonus und Einzahlung bei Mindestquote 1,80. Live-Streaming fehlt, der Live-Chat ist nicht rund um die Uhr besetzt. Für die spezifische Kombi-Klientel ist das Modell trotzdem eine der interessantesten Konstruktionen im DE-Markt.
Merkur Bets
Als Teil der Merkur Group aus Espelkamp — Gründer Paul Gauselmann, der im Oktober 2024 aus dem Vorstand zurücktrat, Vorstandssprecher seit 2024 Lars Felderhoff — zeigt Merkur Bets exemplarisch, wie fragil marketing-getriebene Steuermodelle sind. Von Mai 2024 bis März 2025 wurde die Wettsteuer vollständig übernommen. Seit April 2025 gilt die Übernahme nur noch für Kombiwetten und Bet-Builder-Selektionen. Einzelwetten sind wieder voll steuerpflichtig. Für Bet-Builder-Fans, die individuelle Multi-Selektionen auf Fußball- und Basketball-Spiele bauen, bleibt der Vorteil dauerhaft erhalten — das ist im GGL-Segment eine echte Alleinstellung.
Der Rückzug nach knapp einem Jahr ist zugleich das Warnsignal, das über den einzelnen Anbieter hinaus gilt: Wer eine vollständige Steuerübernahme bewirbt, kann sie zurücknehmen, sobald die Marketingrechnung nicht mehr aufgeht. Der Bonus mit 100 Euro Sportanteil und 6-fachem Umsatz auf Mindestquote 2,00 bewegt sich im GGL-Standard, das Slotgeschäft der Merkur Group überlagert kommunikativ oft die Sportwetten-Marke. PayPal-Auszahlungen laufen nur, wenn PayPal auch zur Einzahlung genutzt wurde.
Sportingbet
Die Marke gehört zur Entain plc aus London, dem früheren GVC Holdings, und teilt technische Infrastruktur mit bwin, Ladbrokes und Coral. Betreibergesellschaft ist ElectraWorks Ltd. in Gibraltar. Für die Steuerfrage heißt das: Sportingbet arbeitet regulär mit Bruttogewinn-Abzug wie die Konzernschwestern. Die Steuerbefreiung existiert nur noch in Aktionsfenstern — auf Kombiwetten zu bestimmten Anlässen, auf Champions-League-Finals oder auf Sonderpromotionen zur WM 2026. Wer den Vorteil nutzen will, muss vor jeder Wette prüfen, ob die aktuelle Aktion sie überhaupt erfasst.
Der Willkommensbonus über 100 Prozent bis 100 Euro mit 5-fachem Umsatz auf Mindestquote 2,00 ist marktüblich, der Quotenschlüssel bewegt sich mit 5 bis 6 Prozent Marge auf 1×2 Bundesliga im Entain-typischen Rahmen. Live-Wetten mit Cash Out und Bet Builder auf Fußball sind vorhanden, ein größeres Live-Streaming-Paket fehlt. Sportingbet ist damit keine erste Adresse für dauerhafte Steuerersparnis, sondern ein taktisches Werkzeug für gezielte Aktionsnutzung — mehr nicht.
Leonbet
Leonbet operiert unter der Anjouan-Lizenz ALSI-202410001-FI1, ausgestellt an Jade Reef Ventures Corp. mit Registrierung in Belize (Nr. 42967), Zahlungsagent Covimal Limited auf Zypern. Eine deutsche GGL-Lizenz fehlt. Das ist der Kern des Steuermodells: Der Anbieter führt keine deutsche Wettsteuer ab, weil er nicht in ihren Geltungsbereich fällt. Kombiniert mit einer sehr scharfen Marge von rund 2 bis 2,5 Prozent auf 1×2 der Top-5-Fußball-Ligen ergibt sich ein Quotenvorteil, den kein GGL-Anbieter im Kombi-Steuermodell nachbildet. Krypto-Auszahlungen laufen binnen einer Stunde, LUGAS- und OASIS-Anbindung existieren nicht.
Der Preis liegt in der Rechtsstruktur. Nach § 4 Abs. 1 GlüStV 2021 bewegt sich die Nutzung in einer Grauzone. Weil der Anbieter die Steuer nicht abführt, könnte der Spieler formell selbst zur Anmeldung beim Finanzamt verpflichtet sein — die Praxis dazu ist unklar, ein Prozessrisiko besteht. Dazu kommen vereinzelte Berichte über plötzliche Kontosperren nach Gewinnserien mit Rückzahlung nur des Einzahlungsbetrags. Kein Bet Builder, kein deutscher Telefon-Support. Wer volle Steuerfreiheit und scharfe Quoten will und die rechtlichen sowie operativen Risiken bewusst trägt, findet hier den härtesten Preisvorteil des Vergleichs. Wer eine geschützte Umgebung sucht, gehört zu den vier lizenzierten Trägern der 5,3 Prozent.
Warum ausländische Angebote ohne deutsche Steuer den Preis auf einer anderen Ebene erheben
Wer die Wettsteuer umgehen möchte, denkt zuerst an das ausländische Angebot ohne deutsche Erlaubnis. Der Reiz ist verständlich: keine 5,3 Prozent auf dem Wettschein, die Quote steht so, wie sie im Backend berechnet wurde — nur eben unsichtbar. Trügt die Rechnung? Meistens ja. Jede Jurisdiktion holt sich ihren Anteil, nur an anderer Stelle des Wettscheins, und je nach Modell trägt am Ende doch der Kunde die Last, ohne sie beziffern zu können.
Österreich hebt eine Wettgebühr von 2 % auf den Einsatz. Das ist milder als der deutsche Satz und für den Spieler leicht ablesbar. Italien geht den umgekehrten Weg: 20 % IPT auf den Bruttogewinn des Spielers. Der Kunde sieht davon nichts direkt auf seinem Ticket, weil die Belastung über die Marge weitergegeben wird. Frankreich zieht am schärfsten an: Die PRG-Abgabe erreicht bis zu 55 % auf den Bruttospielertrag des Anbieters. Das erklärt, warum französische Quoten in großen Fußballmärkten regelmäßig blasser wirken als deutsche.
Die vier Modelle im direkten Nebeneinander zeigen, warum ein „steuerfreies“ Konto im Nachbarland selten günstiger ausfällt, als es klingt. Entscheidend ist die Bemessungsgrundlage: Sie legt fest, ob der Abzug auf dem Wettschein erscheint oder im Quotenschlüssel versteckt bleibt.
| Land | Bemessungsgrundlage | Satz | Wer die Last trägt |
|---|---|---|---|
| Deutschland | Einsatz des Kunden | 5,3 % | Kunde direkt oder indirekt |
| Österreich | Einsatz des Kunden | 2 % | Anbieter, meist nicht weitergegeben |
| Italien | Bruttogewinn des Spielers | 20 % | Anbieter, eingerechnet in die Marge |
| Frankreich | Bruttospielertrag des Anbieters | bis 55 % | Anbieter, indirekt über die Quoten |
Sichtbar oder unsichtbar: darin liegt die eigentliche Trennlinie. Deutschland und Österreich besteuern den Einsatz, der Wettende kann den Abzug auf den Cent nachrechnen. Italien und Frankreich verlagern die Last in den Quotenschlüssel, wo sie im Marktvergleich verschwindet. Ein Konto bei einem italienisch oder französisch lizenzierten Anbieter spart keine 5,3 Prozent, es zahlt sie über eine breitere Marge, ohne Beleg. Die Rechnung geht selten auf. Ein Wechsel lohnt nur, wenn der Quotenvergleich am konkreten Markt und in der konkreten Tiefe stimmt, nicht wenn der Wettschein nominal ohne Steuerabzug ausgestellt wird.
Achtung! Nach § 4 Abs. 1 GlüStV 2021 ist die Teilnahme an Wettangeboten ohne deutsche Erlaubnis unzulässig. Wer über einen Anbieter außerhalb der GGL-Whitelist wettet, bewegt sich in einer Grauzone und könnte formell selbst zur Anmeldung der 5,3 Prozent Wettsteuer beim Finanzamt verpflichtet sein. Die Verwaltungspraxis dazu ist uneinheitlich, das Prozessrisiko trägt allein der Spieler.
Ist es legal, gezielt zu Anbietern zu wechseln, die die Wettsteuer nicht weitergeben?
Innerhalb der GGL-Whitelist ist der Wechsel zu einem Anbieter, der die 5,3 Prozent selbst schultert, unbedenklich, weil die Steuer regulär abgeführt wird. Kritisch wird es erst beim Ausweichen auf nicht in Deutschland erlaubte Plattformen: Nach § 4 Abs. 1 GlüStV 2021 ist die Teilnahme dort untersagt, unabhängig vom Steuermotiv.
Wettgewinne und Finanzamt: warum die Freizeitwette privat bleibt und ab wann sie zum Gewerbe wird
Wettgewinne für Freizeitspieler
Wer gelegentlich auf den Bundesliga-Spieltag oder ein Champions-League-Achtelfinale setzt, muss den Gewinn nicht in der Steuererklärung angeben. Die Ertragsteuer greift beim Freizeitspieler nicht, weil die einzelne Wette kein steuerbarer Erwerbsvorgang ist. Die Belastung liegt an anderer Stelle: Die 5,3 Prozent Wettsteuer sind schon auf dem Wettschein enthalten und wurden längst an das Finanzamt abgeführt, bevor überhaupt eine Auszahlung ansteht. Damit ist der steuerliche Teil für den normalen Wettenden erledigt. Wichtig bleibt nur die saubere Abgrenzung zwischen privater Freizeit und einer Tätigkeit, die das Finanzamt anders einordnet.
Kriterien für den Berufsspieler-Status
Diese Abgrenzung hat der Bundesfinanzhof im Urteil V R 51/17 vom 30. August 2017 geschärft. Vier Merkmale zieht das Gericht heran: Regelmäßigkeit der Tätigkeit, planmäßiges Vorgehen, eine klare Gewinnerzielungsabsicht und besondere Kenntnisse, die über das Wissen des Durchschnittsfans hinausgehen. Treffen sie zusammen, ist die Grenze zum Gewerbe nach § 15 EStG überschritten. Entscheidend ist das Gesamtbild. Ein Wettender, der tägliche Analysen führt, konsequent Value sucht, Bankroll-Management dokumentiert und über Jahre nachvollziehbar Gewinn erzielt, sieht anders aus als jemand, der am Wochenende drei Tipps abgibt. Wer die Schwelle reißt, meldet ein Gewerbe an, zahlt Einkommensteuer auf den Nettogewinn und rutscht in die volle Buchführungspflicht.
Wettsteuer als Betriebsausgabe
Genau hier kippt die Rechnung, die den Reiz der Steuerübernahme ausmacht. Der gewerbliche Wettende darf Einsätze und die 5,3 Prozent Wettsteuer als Betriebsausgaben ansetzen und mindert damit seinen Gewinn. Der Vorteil, den ein Anbieter durch das Tragen der Steuer gewährt, verliert seinen Charakter als Netto-Bonus, sobald derselbe Betrag ohnehin steuermindernd verrechnet wird. Für den Freizeitspieler bleibt die Übernahme bare fünf Prozent effektive Quotenverbesserung. Für den gewerblich eingestuften Wettenden ist sie ein Rechenposten unter vielen, dem auf der anderen Seite die Einkommensteuer auf den Gewinn gegenübersteht. Das ist der stille Preis des Berufsspieler-Status: Der Anbieter-Vorteil neutralisiert sich, und übrig bleibt die Belastung der Erträge selbst.
Ab wann gilt man als Berufsspieler und was ändert sich dann steuerlich?
Maßgeblich sind die vier Kriterien aus BFH V R 51/17: Regelmäßigkeit, Planmäßigkeit, Gewinnerzielungsabsicht und besondere Kenntnisse. Liegen sie gemeinsam vor, greift § 15 EStG, es entsteht ein Gewerbe mit Einkommensteuer auf den Nettogewinn, Anmeldepflicht und laufender Aufzeichnung. Die reine Höhe der Gewinne allein reicht dem Finanzamt für die Einstufung nicht.
Ist die 5,3-Prozent-Wettsteuer als Werbungskosten oder Betriebsausgaben absetzbar?
Beim Freizeitspieler nicht, weil es keine steuerpflichtige Einkunftsart gibt, gegen die abgesetzt werden könnte. Beim gewerblich eingestuften Wettenden nach § 15 EStG dagegen zählen Einsätze und die abgeführten 5,3 Prozent zu den Betriebsausgaben. Der Ansatz reduziert den Gewinn und hebt den vermeintlichen Netto-Vorteil einer Steuerübernahme durch den Anbieter wieder auf.
Zahlungswege bei steuerbefreiten Anbietern und wo das Instrument die Steuerersparnis wieder frisst
Wer nach einem Wettanbieter ohne Steuer und PayPal, Apple Pay oder Krypto sucht, denkt an fünf Prozent Vorteil auf der Quote. Übersehen wird der zweite Preis: die Gebühr, die Wechselkurs- oder Wartefrist, die das eingesparte Geld an anderer Stelle wieder abzieht. Bei Einzahlungen fällt das selten auf, weil die meisten laufenden Wege dort kostenfrei sind. Auf der Auszahlungsseite und beim Coin-Umtausch beginnt der stille Abfluss. Nur zwei der acht Anbieter aus dem Vergleich tragen die 5,3 Prozent überhaupt durchgehend voll — jeder Cent Nebenkosten schmilzt genau diesen Rahmen.
PayPal
Wetten ohne Steuer per PayPal sind an den GGL-lizenzierten Häusern die einfachste Konstellation: bet365, Tipico, Tipwin und Winamax akzeptieren PayPal, und PayPal selbst nimmt vom Wettkunden für Ein- und Auszahlungen in Euro innerhalb Deutschlands keine Gebühr. Der eingesparte Steueranteil bleibt hier tatsächlich beim Wettenden. Ein Detail bleibt beachtenswert. PayPal führt Wettbuchungen als sensible Kategorie und verlangt beim Konto eine bestätigte Identität, was mit der KYC-Prüfung des Anbieters ohnehin zusammenfällt. Auf der Bequemlichkeitsseite ist das die reinste Weitergabe des Quotenvorteils; auf der Anonymitätsseite bleibt vom Wettkonto bis zum PayPal-Konto eine durchgehende Spur.
Apple Pay
Ein Wettanbieter ohne Steuer mit Apple Pay ist im deutschen Markt seltener direkt integriert, weil Apple Pay meist als Aufsatz auf einer hinterlegten Karte oder auf einer Wallet wie PayPal läuft. Kostenseitig gilt das, was das jeweils darunterliegende Instrument verlangt: über eine Girokarte kostenfrei, über eine Kreditkarte je nach Herausgeber mit Auslandseinsatz- oder Bargeldgebühr, sobald die Zahlung als Cash-ähnlich verbucht wird. Genau hier verschwindet der Fünf-Prozent-Vorteil am schnellsten. Wer per Apple Pay auf eine Kreditkarte einzahlt, deren Herausgeber Wettbuchungen als Barvorschuss behandelt, zahlt an einer 100-Euro-Einzahlung schon mehr Gebühr, als eine vollständige Steuerübernahme des Anbieters an derselben Wette einspart.
Bitcoin und Kryptozahlungen
Ein Wettanbieter ohne Steuer und mit Bitcoin ist im GGL-Rahmen schlicht nicht vorgesehen. Die deutschen Lizenzträger führen Ein- und Auszahlungen ausschließlich über regulierte Euro-Wege, und wer im Netz einen Anbieter „ohne Steuer, mit Krypto, ohne Limit“ findet, sitzt technisch bei einem Haus wie Leonbet — lizenziert in Anjouan, nicht in Deutschland. Die 5,3 Prozent fallen dort nicht an, weil der Anbieter sie nicht abführt und das Regelwerk des GlüStV 2021 dort nicht greift.
Damit rutscht der Wettende in dieselbe Konstellation, die die Warnung zur Grauzone bereits umrissen hat: keine deutsche Aufsicht, keine LUGAS-gestützten Schutzmechanismen, keine Sperrdatei, und ein möglicher Anspruch auf Einzahlungsrückforderung existiert nur so weit, wie ein deutsches Gericht sich für zuständig erklärt. Dazu kommt die Kryptomechanik selbst. Der Wechsel von Euro in Bitcoin und zurück kostet an einer beliebigen Börse eine Handels- plus Netzwerkgebühr, dazu ein Spread, und die Auszahlung in Coins kann steuerlich als privates Veräußerungsgeschäft beim Wettenden behandelt werden, sobald ein Kursgewinn zwischen Zufluss und Verkauf entsteht.
Der vermeintliche Steuervorteil frisst sich auf drei Ebenen selbst. Auf der Kostenseite über Wechselgebühren. Auf der Rechtsseite über den Verlust jeder Verbraucherposition. Auf der Steuerseite über eine zweite, unabhängige Meldepflicht, die den ursprünglichen 5,3-Prozent-Gewinn genau dorthin verschiebt, wo der Wettende ihn eigentlich vermeiden wollte.
Wo die 5,3 Prozent im Wettalltag am stärksten drücken: Fußball, Live und Surebet
Wer im lizenzierten Rahmen bleibt, verschiebt die Frage vom „ob“ zum „wo“. Die 5,3 Prozent wirken nicht überall gleich schwer: Dort, wo das Volumen hoch und die Marge knapp ist, macht der Unterschied zwischen Fußball-Wetten ohne Steuer und mit Abzug den Unterschied zwischen positivem und negativem Erwartungswert. Eine Einzelwette auf Bundesliga-Sieg zu Quote 1,85 verträgt die Last noch; eine Drei-Wege-Surebet mit identischen Margen auf beiden Seiten kippt ins Minus, sobald einer der Anbieter die Steuer vom Bruttogewinn abzieht. Die folgenden vier Felder zeigen, wo Rechnung und Realität am weitesten auseinanderklaffen.
Fußballwetten in den Top-Ligen
Bundesliga, Premier League, La Liga und Serie A vereinen rund 60 Prozent des deutschen Wettumsatzes auf sich, und genau dort liegt die durchschnittliche Anbietermarge bei lizenzierten Plattformen zwischen 5,8 und 6,4 Prozent. Das Quotenniveau bewegt sich im Dreiwege-Markt für Sieg, Unentschieden, Niederlage bei typischen Begegnungen zwischen impliziter Summe 1,058 und 1,064. Trägt der Anbieter die Wettsteuer nicht, sinkt die Nettoauszahlung um weitere 5,3 Prozentpunkte — bei einem Einsatz von 100 Euro zu Quote 1,90 bleiben statt 190 Euro brutto nur 180,93 Euro nach Steuerabzug, während bet365, Tipico, Tipwin und Winamax die vollen 190 Euro auszahlen.
Der Effekt addiert sich nicht, er multipliziert sich mit der Anbietermarge. Eine faire Quote von 2,00 mit 6 Prozent Anbietermarge wird zu Quote 1,89; zieht man anschließend 5,3 Prozent vom Bruttogewinn ab, entspricht das einer effektiven Quote von rund 1,84. Bei fünfzig Fußballwetten im Monat, jeweils 50 Euro zu durchschnittlicher Quote 1,90, fallen ohne Steuerübernahme gut 125 Euro pro Jahr zusätzlich an. Genau dort greift die Unterscheidung: Bei den vier dauerhaft steuerfreien Anbietern bleibt dieser Betrag im Bankroll.
Live-Wetten
Live-Märkte tragen strukturell höhere Margen, weil der Anbieter das Informationsrisiko einpreist und schneller reagieren muss als der Wettende. Typische Margen liegen zwischen 7,5 und 9,5 Prozent, in volatilen Phasen — rote Karte, Elfmeter, Nachspielzeit — auch darüber. Eine Quote 1,75 auf das nächste Tor im Live-Markt hat bei 8 Prozent Marge einen fairen Gegenwert von etwa 1,89; die Wettsteuer senkt die Nettoauszahlung bei Gewinn weiter auf 1,66, falls sie vom Bruttogewinn abgezogen wird.
Live-Wetten ohne Steuer sind bei bet365 und Tipico Standard, bei allen anderen lizenzierten Anbietern mit Ausnahme von Winamax und Tipwin greift der Abzug. Merkur Bets und NEO.bet bieten Steuerfreiheit nur für Kombiwetten, Sportingbet hat das Modell im April 2025 auf denselben Ausschnitt beschränkt. Bei täglich drei bis fünf Live-Wetten mit je 20 Euro Einsatz fallen ohne Übernahme rund 15 Euro Wettsteuer pro Woche an — über das Jahr 780 Euro, die bei voller Übernahme im Spielraum bleiben.
Kombiwetten und der NEO.bet-Sonderfall
Bei NEO.bet greift die Steuerbefreiung ab zwei Auswahlen ohne Mindestquote, was auf den ersten Blick jeden Kombi-Wettenden begünstigt. Eine Dreier-Kombination mit gemittelter Einzelquote 1,80 ergibt eine Gesamtquote von 5,83 und einen möglichen Gewinn von 483 Euro auf 100 Euro Einsatz. Ohne Steuerabzug bleibt der Betrag vollständig; mit Bruttogewinnabzug würden 20,30 Euro fehlen.
Der Vorteil steht und fällt mit der Kombi-Marge. NEO.bet und andere Anbieter erhöhen bei Mehrfachwetten häufig die implizite Summe: Wo drei Einzelquoten 1,80, 1,85 und 1,90 bei isolierter Betrachtung eine faire Kombi-Quote von 6,33 ergeben würden, bietet die Plattform oft nur 5,80 oder weniger. Die eingesparten 5,3 Prozent Wettsteuer verschwinden dann in einer um 8 bis 12 Prozent aufgeblähten Kombi-Marge. Rechnen lohnt sich.
Bei Kombiwetten mit drei oder mehr Auswahlen empfiehlt sich der Abgleich: angebotene Quote gegen das Produkt der Einzelquoten halten und nur dann auf die Steuerfreiheit setzen, wenn der Abschlag unter 3 Prozent bleibt. Liegt er darüber, fährt man mit Einzelwetten bei bet365 oder Tipico besser — selbst wenn dort keine explizite Kombi-Befreiung existiert, weil die Steuer ohnehin vom Anbieter getragen wird und die Einzelquoten transparenter kalkuliert sind.
Surebet-Kalkulation mit und ohne Wettsteuer
Eine Surebet funktioniert, wenn die Summe der reziproken Quoten unter 1,00 liegt: Σ(1/Kᵢ) < 1,00 garantiert rechnerischen Gewinn unabhängig vom Ausgang. Ohne Wettsteuer bedeutet das bei zwei Ausgängen etwa Quote 2,05 auf Sieg und Quote 2,05 auf Niederlage — Σ(1/2,05 + 1/2,05) = 0,976, ein Gewinn von 2,4 Prozent. Zieht einer der beiden Anbieter die Steuer vom Bruttogewinn ab, verschiebt sich die Break-even-Marke auf 0,947. Plötzlich reicht die Konstellation nicht mehr.
Kombiniert man bet365 mit Tipico, tragen beide Anbieter die Steuer vollständig, und die klassische Schwelle 1,00 bleibt gültig. Setzt man dagegen auf Bwin und Interwetten, die jeweils 5,3 Prozent vom Bruttogewinn abziehen, muss die Quotensumme unter 0,947 fallen, damit nach Steuer ein Plus bleibt — das entspricht zwei Quoten von mindestens je 2,11. Solche Konstellationen sind deutlich seltener. Die Kombination bet365 plus Tipico lässt in der Praxis etwa dreimal so viele rentable Zwei-Wege-Surebets zu wie die Paarung zweier Anbieter mit Bruttogewinnabzug, gemessen an den typischen Margen im Fußball-Dreiwege-Markt und bei Über/Unter-Toren.
Systematische Arbitrage erfordert Zugang zu mindestens einem Anbieter mit voller Steuerübernahme. Ohne diesen sinkt die Trefferquote so weit, dass die verbleibenden Gelegenheiten die Kontoeröffnungs- und Verwaltungskosten kaum noch decken. Drei Prozentpunkte Unterschied in der Break-even-Marke entscheiden darüber, ob Surebetting im deutschen Markt funktioniert oder zur Zeitverschwendung wird.
Wann lohnt sich eine Surebet trotz Wettsteuer und welche Kombination von Anbietern braucht es dafür?
Eine Surebet lohnt sich, wenn mindestens einer der beiden Anbieter die Wettsteuer trägt und die Summe der Kehrwerte unter 1,00 bleibt. Kombinationen wie bet365 mit Tipico, Winamax oder Tipwin erfüllen beide Bedingungen; Paarungen aus Anbietern mit Bruttogewinnabzug erfordern Quoten deutlich über 2,10 und kommen zu selten vor.
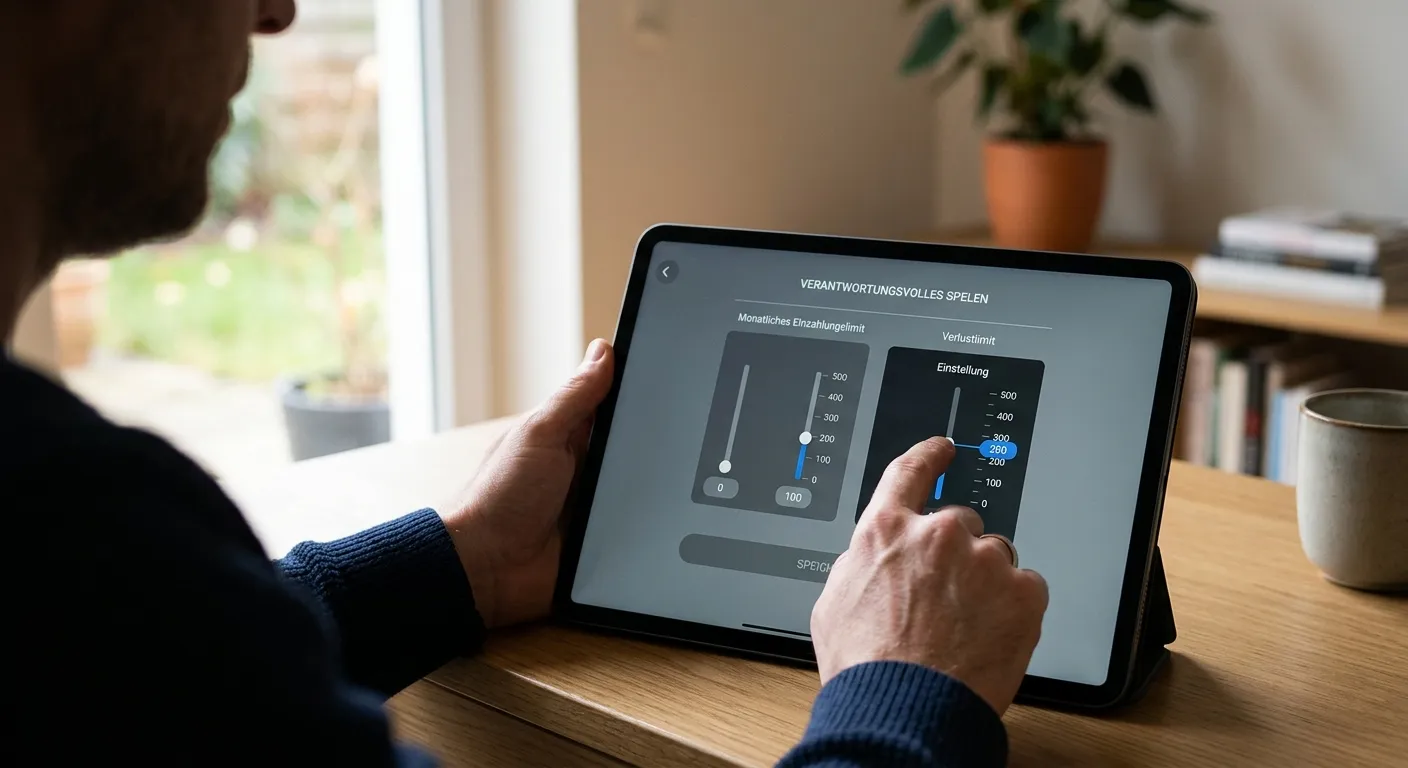
Die 5,3 Prozent im Kopf behalten, ohne dem eigenen Bankroll zu schaden
Die Zahlen zeigen, wo der Vorteil liegt. Schwieriger wird es, wenn die Steuerersparnis zum Argument für höhere Einsätze wird. Die fünf Prozent sind eine Verbesserung der Ausgangsposition, keine Gewinngarantie — größere Tickets zehren den mathematischen Vorteil schnell wieder auf.
Das monatliche Einzahlungslimit von 1.000 Euro, das LUGAS bei allen lizenzierten Anbietern durchsetzt, wird von vielen als Hindernis empfunden. Tatsächlich ist es eine der wenigen Schutzschranken, die im Glücksspielstaatsvertrag wirklich greifen. Der Steuervorteil funktioniert nur, wenn das Limit als Obergrenze für das eigene Bankroll-Management akzeptiert wird, nicht als bürokratischer Ärger. Ein Anbieter ohne deutsche Lizenz bietet unbegrenzte Einzahlungen — und damit die Möglichkeit, sich binnen Wochen zu übernehmen.
Die Freebet-Bedingungen entscheiden über den realen Wert, nicht der beworbene Nennwert. Eine Freebet zu Quote 1,80 mit dreifachem Umsatz bringt weniger als die Hälfte des nominalen Betrags zurück; eine Freebet zu Quote 1,05 mit einfachem Umsatz fast 90 Prozent. Wer die Mindestquote und den Umsatzmultiplikator nicht vor der Einzahlung prüft, behandelt Wett-Credits wie Bargeld — und sitzt später auf einem Guthaben, das nur mit hohem Verlust freizuspielen ist.
Die Kombi-Steuerbefreiung bei NEO.bet oder Merkur Bets ist kein Freibrief für jede Mehrfachwette. Liegt die Kombi-Marge deutlich über der Marge im Einzelwetten-Bereich, frisst die schlechtere Quote den Steuervorteil wieder auf. Der Vergleich ist simpel: drei Einzelwetten zu Quote 1,80 mit voller Steuerübernahme gegen eine Dreier-Kombi zu Quote 5,83 ohne Steuer, aber mit erhöhter Marge. Die zweite Variante sieht auf den ersten Blick besser aus, rechnet sich aber erst, wenn die Kombi-Quote tatsächlich fair gebaut ist.
Was sich lohnt
- Mindestquote der Freebet vor der Auswahl prüfen — der Unterschied zwischen Quote 1,05 und Quote 1,80 entscheidet über 40 Prozentpunkte im Netto-Ertrag
- LUGAS-Limit als Bankroll-Deckel akzeptieren — wer monatlich 1.000 Euro Obergrenze braucht, um nicht mehr einzuzahlen, nutzt das Limit richtig
- Kombi-Steuerfreiheit nur bei fairer Kombi-Marge nutzen — die Einzelquoten-Marge als Vergleichswert nehmen und bei Aufschlag zur Einzelwette zurückkehren
Was man lässt
- Freebet-Nennwert für bares Geld halten — 100 Euro Wett-Credits sind keine 100 Euro, und der Abstand wächst mit jeder Umsatzbedingung
- „Ohne-Steuer“-Aktionen mit Sperrfrist als Dauerlösung missverstehen — zeitlich befristete Angebote laufen aus, und danach gilt wieder das Standardmodell
- den 5-Prozent-Vorteil in höheren Einsätzen wieder verspielen — wer die eingesparte Steuer umgehend auf den nächsten Wettschein setzt, hat nichts gewonnen
Der Steuervorteil bleibt real, solange er die Entscheidung nicht verbiegt. Fünf Prozent bessere Quoten rechtfertigen weder den Sprung in die Grauzone noch eine Verdopplung des Einsatzvolumens. Sie machen das Wetten mathematisch fairer. Mehr nicht.
