

Die besten Wettanbieter ohne LUGAS Wetten 2026 tragen ausnahmslos eine Lizenz aus Curaçao oder Anjouan, nicht die deutsche GGL-Erlaubnis. Wer dorthin wechselt, umgeht zwei sehr konkrete Belastungen des regulierten Marktes: das anbieterübergreifende Einzahlungslimit von 1.000 € pro Monat und die Wettsteuer von 5,3 % auf jeden Einsatz. Der Preis dafür wird selten offen genannt. Es entfallen der OASIS-Sperrschutz, PayPal und Paysafecard sind nicht verfügbar, und im Streitfall gibt es keinen deutschen Regulator, an den man sich wenden könnte.
Damit steht die eigentliche Frage anders im Raum, als es die Werbung dieser Anbieter suggeriert. Die legale Anhebung des Monatslimits auf bis zu 10.000 € per Bonitätsprüfung — seit September 2023 möglich — ist für die meisten Tipper die wirtschaftlich und rechtlich saubere Antwort. Der Weg über Curaçao oder Anjouan lohnt sich rechnerisch nur bei diszipliniertem Umsatz, einem Quotenschlüssel um 94–95 % und dem klaren Bewusstsein, was an Schutz zurückbleibt.
Was LUGAS wirklich macht — und warum „ohne LUGAS“ automatisch „ohne deutsche Lizenz“ heißt
Wer nach Wettanbieter ohne LUGAS sucht, sucht in Wahrheit nach etwas anderem: nach einem Buchmacher ohne deutsche Erlaubnis. Denn LUGAS ist kein optionales Feature, das ein GGL-Anbieter abschalten könnte. Das Kürzel steht für die zentrale Aktivitätsdatei, an die jeder in Deutschland lizenzierte Sportwettanbieter in Echtzeit meldet, wer gerade wo wie viel einzahlt. Erst dieses Register macht das anbieterübergreifende Monatslimit von 1.000 € technisch durchsetzbar. Ohne Anbindung an LUGAS gibt es keine deutsche Lizenz — und ohne deutsche Lizenz keine Anbindung an LUGAS. Der Kreis ist geschlossen.
Zwei Systeme, ein Lizenzpaket
Neben LUGAS läuft ein zweites Register mit anderer Funktion: OASIS, die bundesweite Sperrdatei. LUGAS beobachtet den laufenden Umsatz. OASIS führt Buch darüber, wer sich freiwillig sperren ließ oder wegen problematischen Spielverhaltens gesperrt wurde. Beide Systeme sind an die GGL-Lizenz gekoppelt, und ein Bookie ohne LUGAS operiert damit zwangsläufig auch ohne OASIS-Anschluss. Der Wechsel zu einem Anbieter mit Curaçao- oder Anjouan-Lizenz bedeutet nicht nur, dem Monatslimit zu entkommen. Er bedeutet, dass eine eventuell bestehende Sperre in Deutschland ins Leere läuft — die Datenbank existiert dort schlicht nicht.
Warum es keine Grauzone dazwischen gibt
Unter den Anbietern in diesem Marktsegment findet sich kein einziger mit deutscher Erlaubnis. 22Bet, Ivibet, N1BET und Playzilla halten Curaçao-Lizenzen, Supabet und Cashed sind über die Anjouan Gaming Authority reguliert, 20Bet kombiniert Curaçao mit einer Zusatzlizenz aus Kahnawake. Alle acht Häuser stehen als grey_market im Datensatz — keins ist auf der GGL-Whitelist. Das ist kein Zufall der Auswahl, sondern die logische Folge der Kopplung: Die Werbung mit „ohne LUGAS“ wäre für einen deutschen Lizenznehmer ein direkter Verstoß gegen seine Auflagen. Wer den Zusatz führt, führt ihn, weil er die deutsche Erlaubnis nicht besitzt.
Was der Kunde damit tatsächlich hinter sich lässt
Die Rechnung geht in beide Richtungen. Ein Buchmacher außerhalb der GGL-Aufsicht ist nicht an das 1.000-€-Limit gebunden, nicht an die 5,3 % Wettsteuer und nicht an das strikte Bonusverbot. Er ist aber auch nicht der Aufsicht in Halle unterstellt. Beschwerden landen bei einer Behörde in Willemstad oder Moutsamoudou, nicht bei einem deutschen Regulator. Deutsche Aufsichtsbehörden haben keine Handhabe, wenn eine Auszahlung ausbleibt. Und die Whitelist der GGL, auf der jeder legale Anbieter geführt wird, listet nach eigener Definition ausschließlich Häuser mit deutscher Erlaubnis. Was dort fehlt, fehlt aus einem Grund.
Was genau ist LUGAS und welche Daten erfasst das System über Wettkunden?
LUGAS ist ein zentrales Register, an das jeder GGL-lizenzierte Sportwettanbieter Einzahlungen und Spielaktivität in Echtzeit meldet. Erfasst werden Kundenkennung, Einzahlungshöhen, Zeitstempel und parallele Sitzungen bei anderen Anbietern. Auf dieser Basis wird das anbieterübergreifende Monatslimit durchgesetzt und paralleles Spiel bei mehreren Bookies gleichzeitig unterbunden.
Sind Sportwetten bei Wettanbietern ohne LUGAS in Deutschland überhaupt legal?
Die Anbieter selbst besitzen keine deutsche Erlaubnis und stehen nicht auf der GGL-Whitelist. Für den Kunden greift keine strafrechtliche Verfolgung des Wettens an sich, wohl aber der komplette Verlust regulatorischer Ansprüche in Deutschland. Streitfälle werden nach dem Recht der jeweiligen Lizenzbehörde in Curaçao oder Anjouan behandelt.
Acht Buchmacher ohne LUGAS im Einzelcheck — Lizenz, Marge, Auszahlungsweg
Wer heute nach den besten Wettanbietern ohne LUGAS sucht, landet unweigerlich in einer überschaubaren Gruppe von acht Namen, die alle unter Curaçao- oder Anjouan-Lizenz operieren. Keiner davon steht auf der GGL-Whitelist, und keiner nimmt am deutschen OASIS-Abgleich teil. Der eigentliche Unterschied zwischen ihnen liegt nicht im Marketingversprechen, sondern in drei nüchternen Kennziffern: der Lizenzbehörde im Hintergrund, der Marge auf Fußballwetten und dem Weg, auf dem Guthaben das Konto wieder verlässt.
Genau hier setzt der wirtschaftliche Hebel an. Ivibet und 22Bet zahlen auf den klassischen 1×2-Markt der Bundesliga rund 94–95 % zurück, während viele GGL-lizenzierte Angebote im Bereich von 90–92 % liegen. Diese 3–5 Prozentpunkte Differenz übersetzen sich bei ernsthaftem Umsatz in dreistellige Euro-Beträge pro Jahr — und sie sind der einzige rechnerisch belastbare Grund, überhaupt über einen Wechsel nachzudenken. Alles andere ist Beiwerk oder Nachteil.
Die Tabelle zeigt Lizenz, Mindesteinzahlung, Auszahlungsdauer und Alleinstellungsmerkmale im direkten Vergleich — strukturelle Unterschiede zwischen Curaçao- und Anjouan-Häusern sowie zwischen etablierten und ganz neuen Marken werden dadurch greifbar.
| Anbieter | Lizenz | Mindesteinzahlung | Auszahlungsdauer | Willkommensbonus | Alleinstellungsmerkmal |
|---|---|---|---|---|---|
| 22Bet | Curaçao (GCA) | 1 € | E-Wallet/Krypto < 24 h, SEPA 2–5 Werktage | 100 % bis 122 € | Mehr als 30 Kryptowährungen, Einsatz ab 0,10 € |
| 20Bet | Curaçao 00867 + Kahnawake | 10 € | Krypto < 1 h, SEPA 2–4 Werktage | 100 % bis 100 € | Copy-Bets-Funktion |
| Ivibet | Curaçao GLH-OCCHKTW0702282021 | 10 € | Krypto 1–2 h, E-Wallet 24 h | 100 % bis 150 € | Native Android-App, Auszahlungsquote rund 95 % |
| Sportuna | Curaçao (Rabidi/Adonio N.V.) | 10 € | E-Wallet 24 h, SEPA 2–5 Werktage | 100 % bis 100 € | Reiner Sportfokus statt Casino-Bauchladen |
| Playzilla | Curaçao (Geeka Corporation N.V.) | 10 € | in der Regel unter 3 Werktagen | 100 % bis 100 € | 10 % wöchentliches Cashback bis 500 € |
| Supabet | Anjouan | 10 € | E-Wallet/Krypto < 24 h, SEPA 1–3 Werktage | 100 % bis 250 € | Höchster Bonusbetrag, keine 5-Minuten-Pause |
| Cashed | Anjouan | 10 € | Krypto < 1 h, SEPA 1–3 Werktage | 100 % bis 200 € | Deutschsprachige Plattform, faire Umsatzbedingungen |
| N1BET | Curaçao Antillephone 8048/JAZ2020-013 | 10 € | E-Wallet/Krypto < 24 h | Sport-Match-Bonus laut aktueller Aktion | Dama N.V. als etablierter Betreiber |
Aus der Zusammenschau lassen sich zwei Muster ablesen. Die drei technisch verwandten Marken 22Bet, 20Bet und Ivibet aus dem Umfeld der TechSolutions- und TechOptions-Gruppe dominieren bei Marktbreite und Quotenqualität. Anjouan-Häuser wie Supabet und Cashed locken mit höheren Bonusbeträgen, kompensieren damit aber die schwächere Aufsicht. Sportuna und Playzilla stammen aus einem gemeinsamen Konzernumfeld, dessen Lizenzstatus zuletzt in Bewegung war.
Achtung! Zwei der acht Anbieter erfordern besondere Vorsicht vor der Registrierung. Bei Sportuna läuft der Betrieb über Adonio N.V. aus dem Rabidi-Umfeld; die zentrale Rabidi-N.V.-Lizenz wurde vom Curaçao Gaming Control Board Anfang 2025 als „REVOKED“ geführt, ein Weiterbetrieb erfolgt unter angepasster Struktur. Bei Cashed weichen die Betreiberangaben in den Impressum-Quellen voneinander ab, was eine eindeutige Zuordnung der Rechtsperson erschwert. In beiden Fällen sollte der aktuelle Lizenz- und Betreiberstatus vor jeder Einzahlung eigenständig geprüft werden.
1. 22Bet
22Bet gehört zur TechSolutions Group N.V. mit Sitz auf Zypern und ist seit dem WM-Sommer 2018 aktiv. Die aktuelle direkte Lizenz der Curaçao Gaming Authority löste die frühere Antillephone-Konzession ab; eine GGL-Whitelist-Eintragung besteht nicht. Bei Marktbreite hat der Anbieter kaum Konkurrenz: über 30 Sportarten, mehr als 50 eSports-Formate, Fußball von den Top-5-Ligen bis in drittklassige Wettbewerbe Kuwaits oder Usbekistans, dazu NFL, NBA, NHL und MLB. Die Marge auf 1×2-Wetten in Champions League, Bundesliga und Premier League liegt bei 4,5–5,5 %, in Randsportarten bei 6–7 %. Der Mindesteinsatz von 0,10 € und die Einzahlung ab 1 € sind Branchentiefstwerte.
Als Zielgruppe drängen sich zwei Profile auf: der Krypto-Nutzer mit Fokus auf schnelle Auszahlung und breite Ligenauswahl sowie der Vielspieler, der die Margendifferenz gegenüber GGL-Anbietern konsequent nutzt. Der Bonus über 122 € klingt großzügig, verlangt aber 5-fachen Umsatz in Kombiwetten mit mindestens drei Auswahlen à Quote 1,40 innerhalb von sieben Tagen — bei voller Ausschöpfung also 610 € qualifizierten Kombieinsatz in einer Woche. Kein PayPal, keine Paysafecard. Die native Android-App gibt es nur direkt vom Anbieter, nicht über den Play Store. Wer in Foren ein PayPal-Versprechen zu 22Bet liest, sieht Affiliate-Marketing, nicht die Realität.
2. 20Bet
20Bet läuft auf derselben technischen Plattform wie 22Bet und Ivibet, betrieben von TechSolutions Group Limited aus Zypern. Die Marke hält eine Curaçao-Lizenz mit der Nummer 00867 sowie eine Kahnawake-Konzession — die doppelte Regulierung ist eher Marketingdetail als echter Schutz für den deutschen Kunden. Das Sportangebot deckt über 100 Fußballligen, Tennis auf allen ATP/WTA/ITF-Ebenen sowie NBA, EuroLeague, NHL und KHL ab. Die durchschnittliche Marge liegt bei rund 6 %, in Top-Ligen unter 5 %. Ein Alleinstellungsmerkmal ist die Copy-Bets-Funktion, mit der Nutzer Wetten anderer Kunden übernehmen können.
Der Knackpunkt versteckt sich in der Auszahlung. E-Wallets und Krypto werden binnen Stunden bearbeitet, doch bei SEPA gilt ein Mindestauszahlungsbetrag von 500 €. Für einen Tipper, der mit 50–100 € Einsätzen unterwegs ist, ist das ein struktureller Nachteil — Guthaben lassen sich nur ansammeln oder über einen zusätzlichen Wallet-Umweg zurückholen. Die Wochen- und Monatslimits von 10.000 € und 40.000 € sind großzügig, richten sich aber offenkundig an eine andere Klientel. Wer weder Krypto noch E-Wallets nutzt, hat bei 20Bet wenig gewonnen. Kein PayPal, keine Paysafecard.
3. Ivibet
Ivibet startete 2022 unter der TechOptions Group B.V. mit der Curaçao-Lizenz GLH-OCCHKTW0702282021 und teilt sich die technische Basis mit 20Bet. Der Willkommensbonus von 100 % bis 150 € ist der höchste in der TechSolutions-Familie, mit vergleichsweise moderaten Umsatzbedingungen: 5-facher Umsatz, mindestens zwei Auswahlen ab Gesamtquote 2,00 innerhalb einer Woche. Auf 100 € Ersteinzahlung entfallen also 500 € qualifizierter Kombieinsatz, bei voll ausgeschöpftem 150-€-Bonus entsprechend 750 €. Die Auszahlungsquote von 94–95 % auf Bundesliga-1×2 markiert zusammen mit 22Bet den oberen Rand des Marktes.
Zwei Punkte heben Ivibet zusätzlich vom Wettbewerb ab: eine echte native Android-App zum Download sowie kostenlose Live-Streams für Champions League, Bundesliga, Eishockey, Volleyball und Handball. Die Fußballmärkte pro Topspiel reichen bis zu 5.000 Optionen. Der Preis dafür ist Curaçao statt GGL, kein OASIS-Abgleich und ein TrustPilot-Score von 2,4 Sternen bei 279 Bewertungen — unterdurchschnittlich, wenn auch bei einer erfahrungsgemäß meinungsfreudigen Nutzergruppe. Ivibet richtet sich an den Fußballspezialisten, der Marktbreite und Quotenqualität über Regulierungskomfort stellt.
4. Sportuna
Sportuna wird von Adonio N.V. auf Curaçao betrieben und ist Teil der Rabidi-Gruppe. Die Marke positioniert sich seit 2022 mit einem klaren Sportfokus statt des üblichen Casino-Bauchladens. Das Angebot umfasst rund 40 Sportarten mit Schwerpunkt auf europäischen Top-Ligen und Regionalligen, Tennis auf allen Ebenen sowie MMA und Cricket. Die Fußballmarge liegt bei 5,5–6,5 %, was einem Quotenschlüssel um 93,5 % entspricht — solide, aber deutlich unter Ivibet und 22Bet. In Randsportarten ziehen die Margen auf bis zu 8 % an.
Die eigentliche Frage bei Sportuna ist keine sportliche, sondern eine juristische. Der Rabidi-Konzern hat 2025 einen Lizenzstreit auf Curaçao ausgetragen, dessen Ausgang für den Kunden konkret bedeutet: Bei einem Auszahlungsstreit ist unklar, welche Aufsichtsbehörde überhaupt zuständig ist und ob eine Beschwerde bearbeitet wird. Für einen jungen Anbieter ohne langjährigen Auszahlungs-Track-Record wiegt das schwer. Sportuna kann funktionieren, aber die Anmeldung setzt eine aktuelle Lizenzprüfung voraus. Kein PayPal, keine Paysafecard, keine dedizierte iOS-App.
5. Playzilla
Playzilla operiert seit 2021 unter der Curaçao-Aufsicht des Gaming Control Board, betrieben von Geeka Corporation N.V. Der Betreiber verwaltet mehr als 30 weitere Sportsbooks und Casinos, darunter Casinoly, Nomini und Rabona. Das Fußballangebot fährt bis zu 1.000 Live-Quoten pro Topspiel auf und deckt seltene Nebenmärkte ab: Eckwetten, Karten, Torschussstatistik. Die durchschnittliche Marge bewegt sich zwischen 5 und 7 %, im Test lag die Auszahlungsquote bei rund 95 %. Für Bestandskunden gibt es 10 % wöchentliches Cashback bis 500 € sowie einen 50-%-Reload-Bonus bis 500 €.
Was fehlt, ist ebenso deutlich. Kein Bet Builder, keine flächendeckenden Live-Streams, keine native App — der Nutzer bewegt sich im mobilen Browser. Zielgruppe ist der Vielsurfer im Nebenmarkt: Wer regelmäßig auf Eckbälle, Karten oder Politik tippt, findet hier mehr Optionen als bei den meisten deutschen Konkurrenten. Für den klassischen 1×2-Tipper auf Bundesliga bringen Ivibet oder 22Bet dagegen mehr auf die Waage. Ein PayPal-Zugang existiert auch hier nicht.
6. Supabet
Supabet ist seit 2023 auf dem deutschsprachigen Markt aktiv und arbeitet unter einer Lizenz der Anjouan Gaming Authority auf den Komoren. Regulatorisch gesehen ist das die schwächste Konstruktion in dieser Gruppe: Anjouan gilt in der Branche als lockerer als das reformierte Curaçao, und ein Rechtsweg auf den Komoren ist für einen deutschen Kunden praktisch nicht nutzbar. Der Willkommensbonus über 250 € ist der höchste im Vergleich, das Sportangebot mit über 30 Sportarten und den Top-5-Ligen inklusive tieferer Divisionen ist ordentlich, aber nicht außergewöhnlich.
Der beworbene Vorteil „keine 5-Minuten-Pause zwischen Wetten“ verweist auf eine Regelung, die im LUGAS-System für GGL-Anbieter gilt und bei Supabet naturgemäß entfällt. Spielerschutztechnisch ist das bedenklich: Wer die Pause als lästig empfindet, gehört häufig zu der Gruppe, für die sie erdacht wurde. Ohne OASIS-Abgleich fällt eine bestehende deutsche Sperre bei Supabet komplett weg. Keine native App, kein PayPal, keine Paysafecard. Die Impressum-Angaben zum Betreiber sind wenig transparent, was einen Streitfall zusätzlich erschwert.
7. Cashed
Cashed ist der jüngste Vertreter im Vergleich, erst 2024 auf dem deutschsprachigen Markt gestartet und ebenfalls unter Anjouan-Lizenz reguliert. Die Plattform tritt auf Deutsch auf, inklusive Kundendienst, und der Willkommensbonus über 200 € kommt laut Wette.de-Test mit fairen Umsatzbedingungen. Auszahlungen laufen in Krypto binnen einer Stunde, per SEPA in ein bis drei Werktagen. Das Sportangebot deckt Fußball, Tennis, Eishockey, Basketball und eSports auf Standardniveau ab; tiefe Nischenmärkte fehlen.
Bei Cashed bremsen zwei Punkte die Empfehlung. Die Betreiberangaben im Impressum weichen je nach Quelle voneinander ab, sodass die zuständige Rechtsperson nicht eindeutig identifizierbar ist — im Streitfall ein reales Problem. Und in deutschen Foren fehlt schlicht die Reputationsspur, die ein Neuling erst über zwei bis drei Jahre Auszahlungspraxis aufbaut. Als Einstieg in die Welt der Wettanbieter ohne LUGAS ist Cashed daher der falsche Kandidat. Die aggressiven Konditionen können reizvoll wirken, das Risikoprofil aber ist strukturell höher als bei den etablierten Curaçao-Häusern.
8. N1BET
N1BET wird von Dama N.V. auf Curaçao unter der Antillephone-Lizenz 8048/JAZ2020-013 betrieben. Dama N.V. ist im Curaçao-Universum ein Name mit Substanz und führt weitere Casinos und Sportsbooks im Portfolio, was den Auszahlungs-Track-Record stützt. Die Fußballmarge liegt im Test bei 5,5–6,5 %, das Sportangebot deckt europäischen Fußball, Tennis, US-Sports und eSports auf solidem Niveau ab. Der Willkommensbonus ist ein Sport-Match-Bonus mit Cashback-Elementen für Bestandskunden; die konkreten Zahlen richten sich nach der jeweils aktiven Aktion.
Verglichen mit 22Bet oder Ivibet bringt N1BET weniger Wettmärkte pro Topspiel, keine dedizierte App und kein flächendeckendes Live-Streaming. Der Reiz liegt in der Betreiberreputation: Wer den regulatorischen Verzicht bewusst eingeht und dafür wenigstens einen etablierten Curaçao-Akteur wählen möchte, findet hier einen tragfähigen Kompromiss. Kein PayPal, keine Paysafecard, kein LUGAS-Limit, keine 5,3-%-Wettsteuer — die üblichen Rahmenbedingungen aller acht Anbieter im Vergleich, ergänzt um einen Betreibernamen, der im Ernstfall wenigstens auffindbar ist.
Das 1.000-€-Limit legal aufheben statt umgehen: der Weg über die GGL-Bonitätsprüfung
Wer die 1.000 € Monatsgrenze als eigentlichen Grund für den Blick auf Wettanbieter ohne LUGAS-Limit sieht, übersieht meist den bequemeren Weg: die Grenze lässt sich innerhalb der deutschen Regulierung verschieben, ohne Curaçao, ohne Anjouan, ohne Verlust des OASIS-Schutzes. Seit September 2023 sieht das GGL-Regelwerk eine offizielle Anhebung per Bonitätsnachweis vor, und für die überwiegende Mehrheit der Tipper reicht dieser Hebel bereits aus, um das Limit als Argument zu entkräften.
Wie das Monatslimit auf bis zu 10.000 € steigt
Die Standardhöhe von 1.000 € pro Monat gilt anbieterübergreifend — also nicht je Wettkonto, sondern über alle GGL-lizenzierten Anbieter zusammen. Genau daran scheitern viele Spieler, die bei zwei oder drei Bookies parallel Konten führen. Der Ausweg heißt Bonitätsprüfung: Wer gegenüber dem Anbieter einen Einkommens- oder Vermögensnachweis erbringt, kann das Limit stufenweise auf bis zu 10.000 € pro Monat anheben lassen. Die Prüfung läuft nicht spontan. Sie erfordert Unterlagen wie Gehaltsabrechnungen oder eine Selbstauskunft, und der Anbieter meldet die neue Obergrenze an das zentrale System zurück.
Rechnerisch bedeutet das: Aus 12.000 € möglichem Jahreseinsatz werden bis zu 120.000 €. Wer diese Grenze braucht, spielt in einer Größenordnung, in der Spielerschutzfragen ohnehin drängender werden als Quotendifferenzen. Gelegenheitstipper, die wegen eines Champions-League-Wochenendes gelegentlich an die 1.000 € stoßen, kommen mit einer mittleren Stufe — etwa 2.500 € oder 5.000 € — meist aus. Der administrative Aufwand ist überschaubar, der regulatorische Schutz bleibt vollständig erhalten, und der Wechsel zu einem grey-market-Bookie erübrigt sich in vielen Fällen schlicht.
LUGAS gilt auch im Wettbüro
Ein verbreiteter Irrtum: Wer die Grenze online ausgeschöpft hat, könne einfach in die Filiale um die Ecke gehen und dort bar weitertippen. Das anbieterübergreifende Limit greift auch bei Bareinzahlungen in stationären Shops von GGL-lizenzierten Betreibern wie Tipico oder Admiral. Sobald der Kunde am Terminal identifiziert wird, läuft die Einzahlung durch dieselbe zentrale Prüfung wie online. Die Kasse verweigert den Vorgang, wenn das Kontingent aufgebraucht ist.
Das ist die eigentliche Konsequenz der zentralen Aktivitätsüberwachung: Sie trennt nicht mehr zwischen Kanal und Kanal, sondern führt die Person zusammen. Das hat zwei Seiten. Die Kehrseite: der klassische Trick, online und offline getrennt zu spielen, funktioniert nicht mehr. Die gute Seite: das Limit lässt sich nicht versehentlich durch einen Filialbesuch reißen. Wer die Grenze überschreiten will, muss den offiziellen Weg über die Bonitätsprüfung gehen — oder das deutsche System ganz verlassen, mit allen Folgen, die dieser Schritt mit sich bringt.
Wie hoch ist das monatliche LUGAS-Einzahlungslimit und wie kann ich es legal erhöhen?
Das Standardlimit liegt bei 1.000 € pro Monat und gilt anbieterübergreifend für alle GGL-lizenzierten Wettanbieter zusammen. Legal anheben lässt es sich seit September 2023 durch eine Bonitätsprüfung beim Anbieter, die je nach eingereichten Einkommens- oder Vermögensnachweisen eine gestaffelte Erhöhung auf bis zu 10.000 € monatlich freischalten kann.
Gilt das LUGAS-Einzahlungslimit von 1.000 Euro auch in stationären Wettbüros?
Ja. Bareinzahlungen in GGL-lizenzierten Filialen wie Tipico oder Admiral werden nach Kundenidentifikation an dieselbe zentrale Prüfung gemeldet wie Online-Transaktionen und zählen auf das gemeinsame Monatskontingent. Ein Wechsel vom Wettkonto in die Filiale zur Umgehung des Limits funktioniert also nicht, sobald der Kunde im System erfasst ist.
OASIS-Sperre und Offshore-Wechsel: der spielerschutzrechtlich kritischste Punkt der ganzen Debatte
Genau an dieser Schnittstelle wird die Debatte um Sportwetten ohne LUGAS und OASIS unangenehm. Wer sich freiwillig oder auf Antrag eines Angehörigen in die zentrale Sperrdatei hat eintragen lassen, ist bei jedem GGL-lizenzierten Wettanbieter blockiert, im Netz wie in der Filiale. Der Wechsel zu einem Buchmacher mit Curaçao- oder Anjouan-Lizenz hebt diese Sperre nicht auf, weil ein Anbieter außerhalb der deutschen Aufsicht schlicht keinen Zugriff auf OASIS hat. Die Sperre existiert weiter. Sie wirkt dort nur nicht mehr.
Für die Glücksspielbehörde GGL ist genau das der zentrale Vorwurf gegen die grauen Anbieter, und er trifft alle acht in dieser Übersicht genannten Häuser — von 22Bet und Ivibet über Sportuna und Playzilla bis Supabet, Cashed und N1BET. Keiner dieser Bookmaker prüft eine deutsche Sperreintragung, weil er sie technisch nicht abfragen darf und regulatorisch nicht muss. Ein Spieler, der aus Selbstschutz eine Sperre gesetzt hat, findet an einer Curaçao-Adresse also nichts anderes als die Bühne, auf der er nicht mehr stehen wollte.
Rechnerisch lässt sich das nicht wegdiskutieren. Der Quotenvorteil eines Auszahlungsschlüssels von 94 bis 95 Prozent gegenüber 90 bis 92 Prozent bei GGL-Buchmachern und die eingesparten 5,3 Prozent Wettsteuer summieren sich bei einem Jahresumsatz von 10.000 € auf einen niedrigen vierstelligen Betrag. Das ist real. Was dagegen steht, ist der Rückfall in ein Verhalten, das eine Sperre nötig gemacht hat, mit Umsätzen ohne Deckel, ohne Fünf-Sekunden-Panikpause und ohne die anbieterübergreifende Aktivitätsüberwachung. Eine Steuerersparnis in dieser Größenordnung deckt die Kosten eines einzigen Rückfalltages nicht ab.
Hinzu kommt der zweite Bruch. Bei einem Streit über eine nicht ausgezahlte Wette wendet sich der deutsche Kunde bei einem GGL-Anbieter an die Glücksspielbehörde. Bei 20Bet läuft die Beschwerde nach Curaçao und ergänzend zur Kahnawake Gaming Commission, bei Supabet und Cashed nach Anjouan auf die Komoren. Zivilrechtlich ist der Weg für den Verbraucher weit, teuer und in einer Fremdsprache. Beim Anbieter Sportuna kommt ein spezifisches Risiko dazu: die zentrale Rabidi-N.V.-Lizenz wurde Anfang 2025 vom Curaçao Gaming Control Board als „REVOKED“ geführt, bevor der Betrieb unter angepasster Struktur weiterlief. Wer Guthaben stehen lässt, trägt dieses Strukturrisiko mit.
Achtung! Eine bestehende OASIS-Sperre greift bei keinem der hier gelisteten Anbieter ohne LUGAS. Wer aus Selbstschutz oder auf Fremdantrag gesperrt ist, umgeht mit einem Wechsel zu einem Curaçao- oder Anjouan-Bookie die eigene Schutzentscheidung — ohne Einzahlungslimit, ohne Aktivitätsüberwachung und ohne deutschen Regulator im Streitfall. Bei einem Rückfall ist die Bundeszentrale für gesundheitliche Aufklärung unter 0800 1 37 27 00 anonym erreichbar.
Bleibt der Fall des ungesperrten Spielers, der nur den Steuer- und Margenvorteil mitnehmen will. Auch hier ist die Rechnung nicht neutral, denn er verzichtet auf ein Sicherheitsnetz, das im Ernstfall erst aufgebaut werden müsste — und zwar bevor eine Sperre überhaupt nötig wird. Das Argument der GGL zielt genau darauf: nicht jeder Kunde eines grauen Anbieters ist gesperrt, aber jeder gesperrte Kunde eines grauen Anbieters ist ein struktureller Systemfehler. Diesen Fehler produziert der Markt jenseits der GGL-Lizenz per Konstruktion, nicht aus Nachlässigkeit einzelner Häuser.
Was passiert bei einer aktiven OASIS-Sperre, wenn ich zu einem Anbieter ohne LUGAS wechsle?
Die Sperre bleibt in der deutschen Datei bestehen, wird vom Curaçao- oder Anjouan-Bookie aber nicht abgefragt. Ein Konto lässt sich eröffnen und bespielen, als gäbe es keinen Selbstschutz. Bei einem Rückfall greift kein staatliches Sicherheitsnetz, und im Streitfall entscheidet die Aufsicht der Lizenzinsel, nicht die GGL.
PayPal und Paysafecard bei Anbietern ohne LUGAS: warum das Versprechen fast immer eine Lüge ist
Genau an dieser Aufsichtsfrage hängt das größte Marketingversprechen der Branche. Wer nach einem Wettanbieter ohne LUGAS mit PayPal sucht, findet in Affiliate-Listen dutzende Treffer, funktionsfähig ist der Zahlungsknopf bei den acht hier geprüften Curaçao- und Anjouan-Buchmachern jedoch nirgends. PayPal und Paysafecard kooperieren in Deutschland ausschließlich mit Anbietern der GGL-Whitelist, und dort steht keiner dieser acht Namen. Das Versprechen lebt vom Logo, nicht von der technischen Anbindung.
PayPal
PayPal hat die Zusammenarbeit mit deutschen Sportwettenanbietern strikt an die GGL-Erlaubnis geknüpft. Ein Bookie ohne diese Erlaubnis erhält für den deutschen Markt schlicht keine PayPal-Anbindung, unabhängig davon, wie prominent die Marke auf einer Landingpage abgebildet ist. Wer bei einem der acht gelisteten Anbieter eine echte PayPal-Einzahlung versucht, landet in der Praxis entweder auf einer generischen Kartenmaske, bei einem Skrill-ähnlichen E-Wallet oder auf einer Zwischenseite, die den Dienst nur simuliert. Übrig bleibt Bebilderung, keine Funktion.
Zwei Konstellationen erklären diesen Widerspruch. Manche Bookies haben PayPal historisch angeboten, solange eine EU-Lizenz genügte, und lassen das Logo aus Trägheit weiter mitlaufen — die Zahlung ist längst deaktiviert. Andere arbeiten mit einem Zahlungsaggregator, der PayPal in seiner Methodenauswahl führt, die Marke für deutsche IP-Adressen aber ausblendet. Der Effekt ist derselbe. Kein Konto ohne GGL-Lizenz zieht in Deutschland eine PayPal-Buchung durch, und keine spätere Support-Anfrage schaltet diesen Weg nachträglich frei.
Paysafecard und Alternativen wie Wero
Bei Paysafecard sieht die Lage identisch aus, ergänzt um einen praktischen Zusatzschritt. Die Guthabenkarte wird am Kiosk gekauft und ihr Code online eingelöst, wobei der Einlösevorgang zentral von Paysafe geprüft wird. Ein nicht GGL-lizenzierter Sportwettenanbieter ist im deutschen Merchant-Netz für diese Kategorie nicht freigeschaltet. Wird ein gültiger Code eingegeben, weist ihn ein Curaçao-Bookie zurück — nicht wegen eines technischen Fehlers, sondern wegen der Merchant-Kategorisierung im Hintergrund.
Wero, den europäische Banken als EPI-Antwort auf PayPal aufbauen, ändert daran vorerst nichts. Bei Sportwetten 2026 ist der Dienst an keiner der acht Adressen integriert, und eine Anbindung setzt genauso wie bei PayPal eine bilaterale Vereinbarung mit dem Bookmaker voraus. Übrig bleiben für den Nutzer klassische Wege: Visa- und Mastercard-Zahlungen, SEPA-Überweisung, E-Wallets wie Skrill oder Neteller und Kryptowährungen. Jede dieser Optionen bringt eigene Reibungen mit, von Kartenablehnungen deutscher Hausbanken bis zu Mindestbeträgen bei SEPA.
Sieben Zahlungswege stehen im Raum, und die folgende Tabelle sortiert das Marketingversprechen von der tatsächlichen Verfügbarkeit. Sie fasst zusammen, was für alle acht geprüften Anbieter ohne GGL-Anschluss identisch gilt — die drei prominentesten deutschen Namen fehlen — und zeigt, welche Alternativen typischerweise übrig bleiben. Zeit- und Kostenangaben bleiben bewusst qualitativ, weil die Details je Anbieter variieren.
| Methode | Verfügbar bei Anbietern ohne LUGAS | Einzahlung | Auszahlung | Einschränkung |
|---|---|---|---|---|
| PayPal | nein | entfällt | entfällt | in Deutschland an GGL-Lizenz gebunden |
| Paysafecard | nein | entfällt | entfällt | Codes werden vom Merchant-Netz abgewiesen |
| Wero (EPI) | nein | entfällt | entfällt | im Sportwettenmarkt 2026 nicht integriert |
| Visa, Mastercard | in der Regel | zeitnah | Rückbuchung auf die Karte | Ablehnung durch deutsche Hausbanken möglich |
| SEPA-Überweisung | in der Regel | mehrere Werktage | mehrere Werktage | teils spürbare Mindestbeträge |
| Skrill, Neteller | häufig | zeitnah | zeitnah | separate Wallet-Verifizierung nötig |
| Kryptowährungen | häufig | zeitnah | zeitnah | Kursschwankungen zwischen Ein- und Auszahlung |
Die drei Namen, die in der Werbung am schwersten wiegen — PayPal, Paysafecard, Wero —, tragen bei den acht Anbietern keinen Cent. Zahlungsverkehr läuft in der Praxis über Karte, Banküberweisung, E-Wallets abseits PayPals und, mit wachsender Bedeutung, Kryptowährungen. Wer ausdrücklich eine dieser drei gesperrten Marken braucht, hat bei einem Bookie ohne GGL-Lizenz nichts zu suchen und bleibt besser auf der Whitelist.
Bietet ein Wettanbieter ohne LUGAS tatsächlich PayPal an oder ist das Marketing-Behauptung?
In Deutschland kann kein Bookie ohne GGL-Erlaubnis PayPal für Sportwetten anbieten, weil der Zahlungsdienstleister die Whitelist-Eintragung zur Voraussetzung macht. Logos auf Landingpages bilden häufig ein früheres Setup ab oder verweisen auf einen Zahlungsaggregator, der die Marke gegenüber deutschen IP-Adressen ausblendet. Die Zahlung selbst wird nicht ausgelöst.
Welche seriösen Zahlungsalternativen zu PayPal gibt es bei Bookies ohne LUGAS?
Übrig bleiben klassische Kartenzahlungen mit Visa oder Mastercard, SEPA-Überweisungen, die E-Wallets Skrill und Neteller sowie Kryptowährungen. Jede dieser Optionen ist bei den geprüften Curaçao- und Anjouan-Anbietern verbreitet, verlangt aber eine eigene Verifizierung. Wero steht 2026 im Sportwettenbereich noch nicht bereit und fällt als Ersatz aus.
Auszahlungsgeschwindigkeit: wo Krypto und E-Wallets den echten Unterschied machen
Die Auszahlungsgeschwindigkeit bei Anbietern ohne LUGAS hängt fast ausschließlich von der gewählten Methode ab. Wer Kryptowährungen nutzt, erhält sein Geld bei den meisten Curaçao-Bookies binnen einer Stunde — Bitcoin, Ethereum und Tether werden praktisch in Echtzeit verarbeitet, sobald die erste Verifizierung abgeschlossen ist. E-Wallets wie Skrill und Neteller schaffen die Buchung innerhalb von 24 Stunden, was dem Standard bei internationalen Anbietern entspricht und deutlich über dem liegt, was klassische SEPA-Überweisungen leisten. Bei GGL-lizenzierten Wettanbietern dauern Auszahlungen häufig zwei bis fünf Werktage, unabhängig von der Methode — die Differenz ist also real und für Tipper mit entsprechender Wallet-Infrastruktur spürbar.
Krypto-Auszahlungen laufen technisch über die Blockchain und sind damit unabhängig von Banköffnungszeiten oder Clearingstellen. Unter einer Stunde ist kein Marketingversprechen, sondern die tatsächliche Bearbeitungszeit, wenn der Anbieter die Transaktion freigibt. Das setzt allerdings voraus, dass der Spieler bereits eine Wallet besitzt, die Adresse korrekt hinterlegt hat und mit Kursschwankungen umgehen kann — wer Bitcoin bei einem Stand von 50.000 € gewinnt und zwei Stunden später bei 48.500 € auszahlen lässt, trägt den Verlust selbst. Für Kleinbeträge unter 100 € lohnt sich der Aufwand oft nicht, weil die Netzwerkgebühren bei Bitcoin je nach Auslastung mehrere Euro verschlingen können.
E-Wallets wie Skrill und Neteller sind praktikabler, weil sie in Euro geführt werden und keine Blockchain-Kenntnisse verlangen. Die 24-Stunden-Marke gilt hier als verlässlich. Beide Dienste verlangen allerdings eigene Gebühren für Auszahlungen aufs Bankkonto — Skrill berechnet beispielsweise eine fixe Gebühr plus Prozentsatz, Neteller arbeitet mit gestaffelten Limits. Der Vorteil liegt darin, dass das Geld zunächst im Wallet bleibt und von dort bei Bedarf auf andere Wettanbieter oder Händler verteilt werden kann, ohne jedes Mal den Umweg über die Hausbank zu nehmen.
SEPA-Überweisungen sind bei allen acht geprüften Anbietern möglich, brauchen aber drei bis sieben Werktage und unterliegen oft drastischen Mindestbeträgen. Bei 20Bet liegt die Grenze bei 500 €, was bedeutet, dass ein Kleintipper mit 80 € Gewinn entweder warten muss, bis das Guthaben auf 500 € angewachsen ist, oder zu Skrill wechseln muss — wo dann die oben genannten Wallet-Gebühren anfallen. Diese Mindestbeträge fressen den Geschwindigkeitsvorteil komplett auf, weil sie einen wirtschaftlichen Druck erzeugen, das Geld im Wettkonto zu belassen. Wer nur gelegentlich mit kleinen Einsätzen spielt, verliert hier jeden Nutzen, den die Offshore-Lizenz theoretisch bringt. Der Quotenvorteil wird zur Makulatur, wenn das Geld faktisch nicht abfließen kann.
High Roller mit regelmäßigen vierstelligen Gewinnen und eigener Krypto- oder E-Wallet-Struktur profitieren bei Curaçao-Anbietern tatsächlich von der Auszahlungsgeschwindigkeit. Allen anderen bringt dieser theoretische Vorteil nichts, weil Mindestbeträge, Gebühren und fehlende Zahlungsinfrastruktur ihn zunichte machen.
Wie schnell zahlen Wettanbieter ohne LUGAS im Vergleich zu GGL-lizenzierten Bookies aus?
Kryptowährungen werden bei Curaçao-Anbietern meist binnen einer Stunde ausgezahlt, E-Wallets innerhalb von 24 Stunden; GGL-Bookies brauchen für dieselben Methoden zwei bis fünf Werktage. SEPA-Überweisungen dauern bei beiden drei bis sieben Tage, wobei Offshore-Anbieter oft hohe Mindestauszahlungen verlangen.
Fußballwetten ohne LUGAS: der Quotenvorteil rechnerisch zerlegt
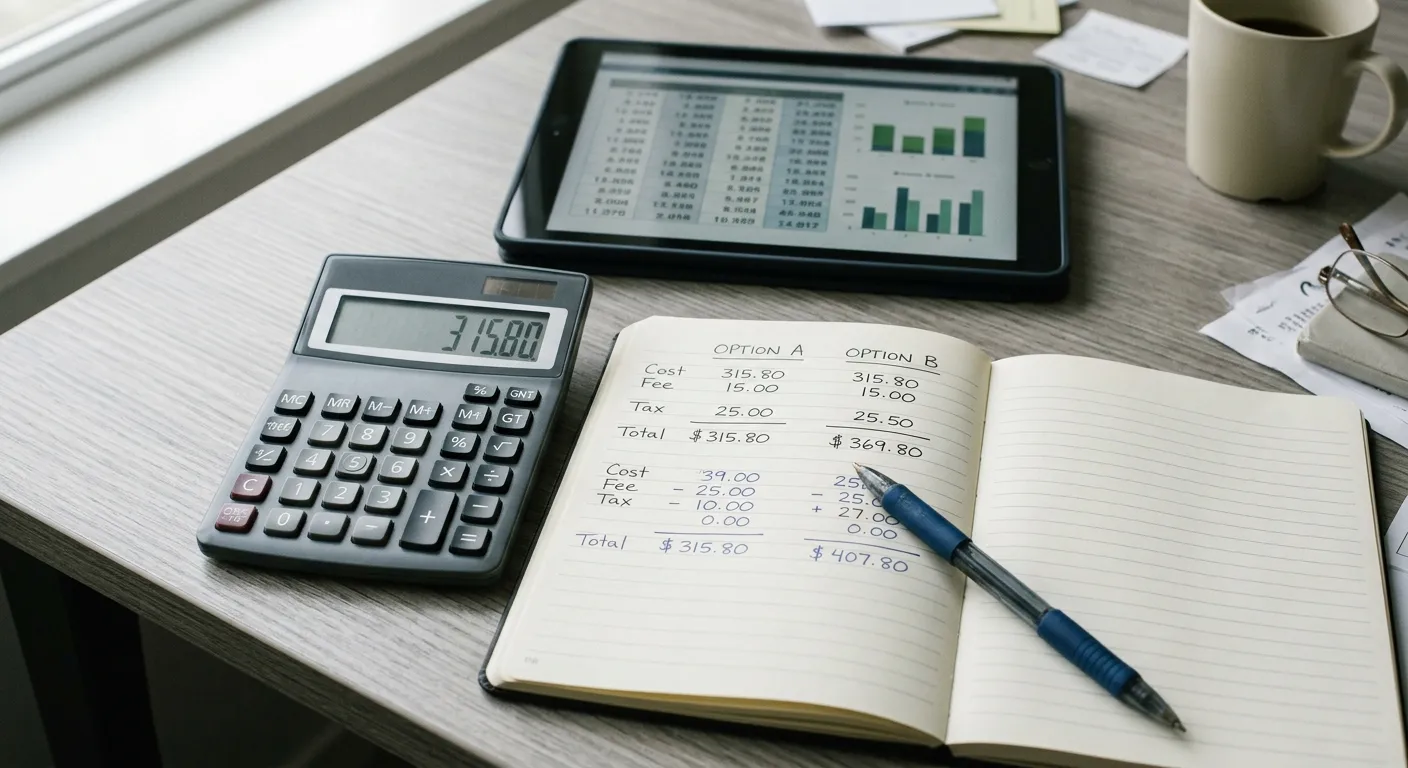
Bei Fußballwetten ohne LUGAS addieren sich zwei Vorteile: niedrigere Margen und der Wegfall der Wettsteuer. Die Offshore-Buchmacher wie Ivibet oder 22Bet rechnen auf Bundesliga-1×2-Wetten mit Auszahlungsquoten von 94 bis 95 %, während GGL-Anbieter meist bei 90 bis 92 % landen. Dazu kommt die 5,3-%-Wettsteuer, die bei jedem deutschen Wettschein vom Einsatz abgezogen wird, bei Curaçao und Anjouan dagegen nicht anfällt. Der kombinierte Effekt lässt sich in Euro ausrechnen.
Die Steuerersparnis allein beträgt bei 10.000 € Jahresumsatz exakt 530 €. Das ist der Betrag, den ein GGL-Kunde als Abgabe zahlt und ein Offshore-Tipper in der Tasche behält. Der Margenvorteil ist schwieriger zu greifen, weil er vom Wettverhalten abhängt: bei gleichmäßiger Verteilung über alle Quoten und ausgeglichener Hitrate ergibt die Differenz zwischen 91 % und 94,5 % Auszahlungsquote noch einmal rund 350 € Erwartungswert auf dasselbe Wettvolumen. Zusammen landen beide Komponenten bei etwa 880 € — auf dem Papier real, in der Praxis nur bei diszipliniertem Spiel ohne erhöhtes Risiko durch Bonusjagd oder Limitausreizung.
-
1
Jahresumsatz 10.000 €, Auszahlungsquote 91 % (9 % Marge). Theoretische Rückzahlung: 10.000 € × 0,91 = 9.100 €. Wettsteuer: 10.000 € × 0,053 = 530 €. Erwartungswert nach Steuer: 8.570 €. Verlust: 1.430 €.
-
2
Jahresumsatz 10.000 €, Auszahlungsquote 94,5 % (5,5 % Marge). Theoretische Rückzahlung: 10.000 € × 0,945 = 9.450 €. Keine Wettsteuer. Erwartungswert: 9.450 €. Verlust: 550 €.
-
3
Differenz: 1.430 € – 550 € = 880 €. Davon Steuerkomponente 530 €, Margenkomponente 350 €. Der Offshore-Tipper spart bei gleichem Umsatz knapp 900 € gegenüber dem GGL-Kunden.
Diese Rechnung gilt für einen Tipper, der seine Wetten gleichmäßig über das Jahr verteilt, keine Bonusbedingungen erfüllt und bei beiden Anbietertypen dieselbe Strategie fährt. Wer bei Curaçao-Bookies plötzlich riskanter wettet, weil das Limit wegfällt, frisst den Vorteil durch höhere Verluste sofort wieder auf. Der Quotenschlüssel ist eine statistische Größe, keine Garantie: er wirkt sich erst bei mehreren hundert Wetten aus, und selbst dann nur, wenn die eigene Hitrate nicht durch schlechtere Wettauswahl oder Tilt-Einsätze leidet. Ein GGL-Kunde, der das Limit per Bonitätsnachweis auf 10.000 € angehoben hat, spielt unter Aufsicht und mit OASIS-Schutz — das ist die Abwägung, die jeder für sich treffen muss.
Bundesliga-Topspiele werden bei 22Bet oder Ivibet oft mit 95 % Auszahlungsquote angeboten, während GGL-lizenzierte Anbieter auf denselben Märkten typischerweise bei 91 % liegen. Das sind vier Prozentpunkte. Auf ein Jahr und realistisches Volumen ist der Unterschied messbar, aber er setzt voraus, dass der Tipper nicht gleichzeitig in Fallen tappt: erhöhte Einsätze aus falschem Selbstvertrauen, Bonusbedingungen mit verstecktem Rollover oder der Verzicht auf Vergleichswetten, weil ein Anbieter gerade „läuft“. Der rechnerische Vorteil existiert. Er ist nicht klein. Aber er bleibt an Disziplin gekoppelt.
Sind Fußballwetten bei internationalen Anbietern ohne LUGAS wirklich attraktiver als bei GGL-Bookies?
Rechnerisch ja: niedrigere Margen und keine 5,3-%-Wettsteuer ergeben bei 10.000 € Jahresumsatz rund 880 € Vorteil. Praktisch hängt es davon ab, ob der Tipper seine Strategie beibehält und nicht durch fehlendes Limit oder Bonusjagd in höheres Risiko rutscht.
Fazit: Wer wirklich ohne LUGAS wetten sollte — und wer besser das Limit anheben lässt
Die Rechnung aus dem vorigen Abschnitt zeigt einen klaren Vorteil, aber sie setzt etwas voraus, das bei den meisten Tippern nicht zutrifft: gleichbleibende Disziplin bei höherer Verfügbarkeit. Wer bei einem GGL-Anbieter gegen das 1.000-€-Limit stößt und dann zu 22Bet oder Ivibet wechselt, hat dort keine technische Bremse mehr. Die Quotenersparnis von drei bis vier Prozentpunkten und die wegfallende Wettsteuer sind real, aber sie nützen nur dem Tipper, der seine Strategie beibehält und nicht durch unbegrenzten Zugang zu höherem Einsatz verleitet wird.
Offshore-Anbieter ohne LUGAS lohnen sich für eine sehr kleine Gruppe: Tipper mit nachweislich stabilem Spielverhalten, die mindestens 10.000 € im Jahr umsetzen, die Krypto-Wallets oder Skrill routiniert nutzen und die keinen Wert auf deutschen Rechtsschutz legen. Wer bereits ein funktionierendes Bankroll-Management hat, ohnehin nur per Bitcoin oder Neteller ein- und auszahlt und die höheren Quoten gezielt für Value-Wetten nutzt, gewinnt durch den Wechsel tatsächlich Geld. Alle anderen zahlen drauf.
Die überwältigende Mehrheit fährt mit der Bonitätsprüfung bei einem GGL-Anbieter besser. Das angehobene Limit von bis zu 10.000 € deckt fast jeden Bedarf, OASIS bleibt aktiv, PayPal und Paysafecard funktionieren, und im Streitfall steht ein deutscher Regulator bereit. Wer eine aktive OASIS-Sperre hat und trotzdem bei Curaçao-Bookies weiterspielt, umgeht nicht nur ein Limit, sondern die eigene Schutzmaßnahme. Das ist keine Steuervermeidung mehr.
Die ehrliche Antwort lautet: Fast niemand sollte wirklich ohne LUGAS wetten.
