

Zehn Buchmacher nehmen Visa und Mastercard für Sportwetten in Deutschland an, acht mit GGL-Lizenz und zwei aus der Offshore-Zone. Der Unterschied liegt nicht in der Zahlungsabwicklung, sondern in Wettsteuer, LUGAS-Einzahlungslimit und Chargeback-Schutz — und das kostet oder bringt je nach Wahl zwischen 5 und 60 € pro 1.000 € Umsatz. Bei GGL-Anbietern wie bet365 oder Tipico zahlt man 5,3 % Steuer auf jeden Einsatz und darf monatlich nicht mehr als 1.000 € über alle Konten einzahlen, erhält dafür aber Rechtsschutz und kann strittige Buchungen per Chargeback zurückholen. Leonbet und 20Bet aus Curaçao bieten höhere Quoten ohne Einzahlungslimit, liefern allerdings keine Handhabe gegen Zahlungsfehler — der BGH hat im Beschluss XI ZR 515/21 klargestellt, dass ein Chargeback-Anspruch bei Anbietern ohne deutsche Lizenz entfällt. Wer häufig wettet, verliert durch die Steuer über ein Jahr gerechnet deutlich mehr als durch die Marge des Buchmachers; wer nur gelegentlich spielt, zahlt für den Rechtsschutz einen überschaubaren Preis.
Zehn Kreditkarten-Buchmacher im Direktvergleich — Lizenz, Quote und Auszahlungstempo
Die besten Wettanbieter mit Kreditkarte unterscheiden sich nicht in der Zahlungsabwicklung, sondern in dem, was hinter der Transaktion steht: Lizenzstatus, Quotenschlüssel, Auszahlungstempo und regulatorische Last. Acht der zehn hier aufgeführten Buchmacher halten eine GGL-Lizenz und unterliegen damit deutscher Aufsicht, Wettsteuer und dem anbieterübergreifenden LUGAS-Einzahlungslimit von 1.000 € im Monat. Zwei weitere operieren mit Curaçao-Lizenz außerhalb des deutschen Rechtsraums und bieten dafür höhere Quoten, keine Einzahlungsgrenzen und Esport-Wetten — allerdings ohne Chargeback-Schutz und ohne Rechtssicherheit vor deutschen Gerichten.
Der Unterschied zeigt sich in den Auszahlungsquoten. GGL-lizenzierte Anbieter bewegen sich bei 92 bis 96 % Quotenschlüssel über alle Wettmärkte hinweg, summiert über das jeweilige Umsatzvolumen. Interwetten liegt mit 92 bis 93 % am unteren Ende, Betano und Merkur Bets erreichen 94 bis 96 %, bet365 und Tipico pendeln bei 94 bis 95 %. Die Offshore-Anbieter Bei Leonbet und 20Bet kommen auf 96 bis 97 % — ein Vorsprung von zwei bis vier Prozentpunkten, der bei 1.000 € Umsatz zwischen 20 und 40 € netto ausmacht, Wettsteuer noch nicht eingerechnet.
Die Tabelle zeigt, wo jeder der zehn Anbieter in den für Kreditkartenzahler relevanten Kategorien steht.
| Operator | Lizenz | Mindesteinzahlung | Auszahlungsgeschwindigkeit Visa/Mastercard | Bonus | Alleinstellungsmerkmal |
|---|---|---|---|---|---|
| bet365 | GGL Deutschland + UKGC | 5 € | Visa 1–5 Werktage, Mastercard wenige Stunden bis 2 Werktage | Bis zu 100 € in Wett-Credits | Größte Live-Streaming-Bibliothek, tiefste Wettmärkte |
| Tipico | GGL Deutschland + MGA Malta | 10 € | Visa 1–5 Werktage, Mastercard wenige Stunden | 100 % bis 100 €, 10× Umsatz | Marktführer Deutschland, dichtes Filialnetz |
| Interwetten | GGL Deutschland + MGA Malta | 10 € | Visa/Mastercard 1–3 Werktage | 100 % bis 100 €, 5× Umsatz in 5 Schritten | Ältester deutschsprachiger Online-Buchmacher |
| Bwin | GGL Deutschland + MGA Malta | 10 € | Visa 4 Stunden bis 2 Werktage, Mastercard nur Einzahlung | 100 % bis 100 € | Größtes Live-Stream-Portfolio unter GGL-Anbietern |
| Betano | GGL Deutschland | 5 € | Visa/Mastercard 1–4 Werktage | 100 % bis 80 € plus 20 € Freiwette | Bester Allrounder, transparente Bonus-Bedingungen |
| Merkur Bets | GGL Deutschland + MGA Malta | 10 € | Kreditkarte 1–5 Werktage | 100 % bis 100 €, 10× Umsatz ab Quote 1,80 | Deutsche Wurzeln, Kombiwetten steuerfrei |
| NEO.bet | GGL Deutschland | 10 € | Visa/Mastercard binnen 24 Stunden | 100 % bis 100 € oder 200 % bis 50 €, plus 25 € Freiwetten | Beste Wett-App, 100 Tage Umsatzfrist |
| Bet3000 | GGL Deutschland + MGA Malta | 10 € | Kreditkarte binnen 24 Stunden, keine Mastercard-Auszahlung | 200 % auf Ersteinzahlung | Schnellste Kreditkarten-Auszahlung im GGL-Feld |
| Leonbet | Curaçao (Übergang Anjouan) | 10 € | Kreditkarte 1–3 Werktage | 100 % bis 500 €, 15× Umsatz | Höchste Quoten, kein LUGAS-Limit, Esport |
| 20Bet | Curaçao | 10 € | Kreditkarte 1–3 Werktage | 100 % bis 100 €, 5× Vorumsatz | Umfangreichster Krypto-Support, Copy-Bets-Funktion |
Bet3000 und NEO.bet liefern Kreditkartenauszahlungen binnen 24 Stunden nach Freigabe und setzen damit den Maßstab im GGL-Feld, während bet365 mit Mastercard wenige Stunden erreicht, mit Visa aber bis zu fünf Werktage braucht. Bwin und Bet3000 zahlen über Mastercard gar nicht aus — Umweg Banküberweisung. Die Offshore-Anbieter liegen bei ein bis drei Werktagen, bieten aber Krypto-Auszahlungen unter einer Stunde.
bet365
Der britische Buchmacher Hillside (Sports) GP Limited aus Stoke-on-Trent betreibt bet365 seit 2001 und hält neben der GGL-Lizenz eine UKGC-Erlaubnis. Die Mindesteinzahlung liegt bei 5 €, der Mindesteinsatz bei 0,10 €. Visa-Auszahlungen dauern ein bis fünf Werktage, Mastercard wenige Stunden bis zwei Werktage. Der Willkommensbonus bringt bis zu 100 € in Wett-Credits, verlangt aber eine qualifizierende Wette in gleicher Höhe wie die Einzahlung und schließt den Einsatzbetrag von der Auszahlung aus — wer 50 € setzt und mit Quote 2,00 gewinnt, erhält 50 €, nicht 100 €. Die Marge auf Top-Fußball liegt bei fünf bis sechs Prozent.
bet365 bietet die tiefsten Wettmärkte und die größte Live-Streaming-Bibliothek im deutschen lizenzierten Feld: Tausende Events kostenlos ab 0,20 € Guthaben, von deutscher Regionalliga bis zu ATP-Turnieren. Cash Out (Voll- und Teil-), Bet Builder und Edit Bet funktionieren reibungslos. Die Kehrseite: Value-Bettor werden nach überdurchschnittlicher Gewinnrate häufig limitiert, die Konto-Verifizierung greift streng, und der Login ist gelegentlich langsam. Esport fehlt wegen der GGL-Auflage. Wer große Wettmärkte und Live-Bilder braucht, findet hier das breiteste Angebot — wer konstant profitabel wettet, wird es nicht lange nutzen können.
Tipico
Die maltesische Tipico Co. Limited wurde 2004 in Karlsruhe gegründet und hält seit dem 9. Oktober 2020 eine GGL-Lizenz, verlängert am 9. Dezember 2022. Mindesteinzahlung und -auszahlung liegen bei 10 €, der Mindesteinsatz bei 0,10 €. Visa-Auszahlungen dauern ein bis fünf Werktage, Mastercard wenige Stunden, PayPal Stunden. Der Willkommensbonus verdoppelt die Ersteinzahlung bis 100 €, muss aber zehnfach mit Sportwetten ab Mindestquote 1,50 in 30 Tagen umgesetzt werden — bei durchschnittlicher Quote 2,00 und konservativer Wettweise bleiben netto 35 bis 45 € übrig.
Tipico ist Marktführer in Deutschland, Sponsor der Bundesliga und der zweiten und dritten Liga sowie des DFB-Pokals, und verfügt über das dichteste Filialnetz. Top-Fußball wird mit fünf Prozent Marge kalkuliert. Cash Out und Live-Wetten funktionieren in der App, Ereigniswetten fehlen durch das GGL-Verbot. Das 1.000-€-LUGAS-Limit wird bei Tipico schnell erreicht, weil viele Kunden hier ihr Hauptkonto führen. Interne Einsatzlimits für erfolgreiche Wettende sind kaum reversibel. Wer das monatliche Limit anheben will, muss den Antrag direkt bei der GGL stellen, nicht bei Tipico. Tennis, Basketball, Eishockey und US-Sport sind abgedeckt, Esport nicht.
Interwetten
Wolfgang Fabian gründete Interwetten 1990 in Wien, 1997 ging die Seite als zweiter Buchmacher weltweit nach Intertops online. Die maltesische Interwetten Gaming Ltd. hält eine GGL-Lizenz und eine MGA-Erlaubnis. Mindesteinzahlung 10 €, Mindesteinsatz 0,50 €, Mindestauszahlung 30 € — höher als bei allen Wettbewerbern. Mastercard und Visa zahlen in ein bis drei Werktagen aus, PayPal bis zu drei Tage. Der Bonus verdoppelt die Einzahlung bis 100 €, muss aber in fünf Schritten jeweils fünffach umgesetzt werden — insgesamt also 25-facher Umsatz, aufgeteilt.
Interwetten deckt über 20 Sportarten ab, darunter Nischenligen aus Indonesien und Nordmazedonien. Auf deutsches Top-Fußball kalkuliert Interwetten sieben bis acht Prozent Marge, Favoriten-Quoten fallen überdurchschnittlich aus. Cash Out steht zur Verfügung, Live-Streaming nicht. Die Bonus-Bedingungen sind ruhig und konservativ formuliert, die Wettquoten aber schwächer als bei bet365 oder den Offshore-Anbietern. Esport fehlt. Wer den ältesten deutschsprachigen Online-Buchmacher aus Prinzip vorzieht und Nischenligen sucht, findet hier eine solide, wenn auch nicht quotenstarke Basis.
Bwin
Die bwin (Deutschland) Limited aus St. Julian’s gehört zur Entain plc mit Sitz auf der Isle of Man und betreibt die Marke seit 1997, damals als betandwin in Feldkirch gegründet. Bwin hält eine GGL-Lizenz und eine MGA-Erlaubnis. Ab 10 € Einzahlung, Mindesteinsatz 0,10 €. Visa zahlt binnen vier Stunden bis zwei Werktagen aus, Mastercard gar nicht — Auszahlungen laufen über Banküberweisung. Der Willkommensbonus bringt 100 % bis 100 € für Sportwetten oder alternativ 100 € für Slots. Bundesliga und Premier League laufen mit sechs bis sieben Prozent Marge, bis zu 300 Wettmärkte pro Partie sind Standard.
Bwin ist offizieller Sponsor von Borussia Dortmund, dem DFB, der Frauen-Nationalmannschaft und der dritten Liga und liefert das größte Live-Stream-Portfolio unter den GGL-Anbietern. Cash Out, One-Click-Wetten und eine breite Palette an Fußball-, Tennis-, Basketball- und Eishockey-Wetten stehen zur Verfügung. Value-Bettor werden limitiert, wenn auch etwas weniger aggressiv als bei Tipico. Nach zwölf Monaten Inaktivität fällt eine Gebühr an. Der Konzernrückhalt durch Entain bringt Stabilität, die fehlende Mastercard-Auszahlung nervt. Esport fehlt.
Betano
Die österreichische Betkick Sportwettenservice GmbH hält die deutsche Erlaubnis, die griechische Kaizen Gaming Group die Konzernmutter. Betano startete 2013, die GGL-Lizenz kam 2021. Mindesteinzahlung 5 €, Mindesteinsatz 0,20 €, Mindestauszahlung 30 €. Visa und Mastercard zahlen in ein bis vier Werktagen aus, PayPal in wenigen Stunden. Der Willkommensbonus verdoppelt die Einzahlung bis 80 € und bringt nach Verifizierung zusätzlich 20 € als Freiwette — die aber an weitere Bedingungen geknüpft ist. Betano kalkuliert auf Top-Fußball vier bis sechs Prozent Marge, der Quotenschlüssel bleibt konstant bei 94 bis 96 %.
Betano ist offizieller Partner des FC Bayern München und streamt LaLiga, FA Cup, Grand-Slam-Tennis, NBA, EuroLeague und NFL live. Bet Builder steigert den Gewinn um bis zu 25 %, SuperQuoten laufen mit null Prozent Marge, die Funktionen WettMentor und MyLive personalisieren das Angebot. Die App ist preisgekrönt und erhält sehr hohe Nutzerbewertungen. Die Erstinstallation ist manchmal langsam. Esport fehlt durch die GGL-Auflage. Betano ist der beste Allrounder unter den jüngeren Marken im deutschen Markt — transparent bei Bedingungen, breit im Angebot, fair im Quotenschlüssel.
Merkur Bets
Die Cashpoint (Malta) Ltd. gehört zur Merkur Group aus Espelkamp, früher Gauselmann Gruppe. Die Marke hieß bis 2023 XTiP, die GGL-Lizenz stammt vom 9. Oktober 2020. Die Einzahlungsschwelle beträgt 10 €, Mindesteinsatz 0,20 €. Kreditkarten zahlen in ein bis fünf Werktagen aus, PayPal in wenigen Stunden. Der Bonus verdoppelt die Einzahlung bis 100 €, muss aber zehnfach ab Mindestquote 1,80 in 30 Tagen umgesetzt werden — eine überdurchschnittlich hohe Quotenhürde. Alternativ gibt es ab 1 € Einzahlung eine 25-€-Freebet.
Merkur Bets deckt Fußball in über 50 Ländern ab, inklusive deutscher Unterligen, dazu Handball, Basketball, Darts, Formel 1, Rugby, Snooker und NASCAR. Bundesliga und Champions League werden mit fünf bis sieben Prozent Marge angeboten, der Quotenschlüssel bei 95 bis 97 %. Kombiwetten sind explizit steuerfrei. Cash Out und wöchentliche Challenges stehen zur Verfügung, Live-Streaming nicht. Der Trustpilot-Score des Konzerns liegt bei 1,4 von 5, allerdings dominieren Beschwerden aus dem Slot-Bereich. Esport fehlt. Wer die deutschen Wurzeln schätzt und viele Nischenligen sucht, findet hier eine breite Abdeckung — die Bonus-Mindestquote von 1,80 ist aber die höchste im Feld.
NEO.bet
Die NEO.bet Betting GmbH aus Dortmund startete 2020 und hält seit 2021 eine GGL-Lizenz. 10 € Mindestbetrag, Mindesteinsatz 0,20 €. Visa und Mastercard zahlen bei Vollverifizierung binnen 24 Stunden aus, E-Wallets in Stunden. Der Bonus bringt wahlweise 100 % bis 100 € oder 200 % bis 50 €, plus 25 € Freiwetten nach App-Download. Einzahlung und Bonus müssen fünffach ab Mindestquote 1,50 in 100 Tagen umgesetzt werden — die fairste Frist im GGL-Feld. Top-Fußball läuft bei fünf bis sechs Prozent Marge, der Quotenschlüssel bei 94 bis 95 %.
NEO.bet wurde im März 2026 von Goal.com zur besten Wett-App im aktuellen Vergleich gekürt, mit sehr schnellen Ladezeiten. Der Fokus liegt auf Bundesliga, Premier League, Champions League, Tennis, Basketball, NBA, NHL und Darts, täglich über 600 Matches. Early Payout zahlt vorzeitig aus, wenn die Mannschaft mit zwei Toren führt. Cash Out, Joker-Wetten und One-Click-Wetten sind Standard. Einzahlungen über Skrill und Neteller sind laut AGB gebührenpflichtig. Das Wettangebot in Nischensportarten ist dünner als bei bet365, ein stationäres Netz gibt es nicht. App-First-Ausrichtung bedeutet: Wer am Desktop wettet, bekommt weniger Komfort.
Bet3000
Die maltesische IBA Entertainment Ltd. führt die von Simon Springer gegründete Marke seit 1998. Bet3000 hält eine GGL-Lizenz und eine MGA-Erlaubnis. Einzahlungen ab 10 €, Mindesteinsatz 0,10 €. Kreditkarten zahlen binnen 24 Stunden nach Freigabe aus — die schnellste Abwicklung im GGL-Feld. Mastercard funktioniert nur für Einzahlungen, nicht für Auszahlungen. PayPal zahlt in Stunden aus. Der Willkommensbonus bringt 200 % auf die Ersteinzahlung, Details variieren je Kampagne. Bundesliga-Wetten sind mit vier bis sechs Prozent Marge kalkuliert, besonders die Unentschieden-Quoten werden hervorgehoben.
Bet3000 ist stark auf deutsche und internationale Fußballligen, Tennis, Eishockey (DEL), Basketball und Handball ausgerichtet. Cash Out steht zur Verfügung, Live-Streaming nicht. Die Zahl der Wettmärkte pro Partie ist niedriger als bei bet365 oder Bwin. Das stationäre Netz ist solide. Wer Kreditkarten-Auszahlungen in 24 Stunden braucht und auf Live-Bilder verzichten kann, findet hier das schnellste Tempo unter den deutschen Lizenznehmern. Mastercard-Nutzer müssen auf Banküberweisung ausweichen. Esport fehlt.
Leonbet
Leonbet, seit 2007 aktiv, wird von der Jade Reef Ventures Corp. betrieben, einem Finanzunternehmen, das die Marke 2025 übernommen hat. Der Anbieter hält eine Curaçao-Lizenz und befindet sich in der Umstellung auf eine Anjouan-Lizenz, aktuell in einer Übergangsphase mit Doppellizenz. Leonbet ist in Deutschland rechtlich nicht lizenziert und operiert in der Grauzone. Der Mindest-Deposit liegt bei 10 €, Mindesteinsatz 0,20 €. Kreditkarten zahlen in ein bis drei Werktagen aus, Krypto unter einer Stunde, E-Wallets in Stunden. Der Willkommensbonus bringt 100 % bis 500 € als Non-Sticky-Bonus mit 15-fachem Umsatz, alternativ eine Serie von zehn Willkommenswetten bis 50 € Freebet-Volumen.
Leonbet deckt über 40 Sportarten ab, darunter deutschen Amateurfußball bis Oberliga und Regionalliga, und bietet bis zu 2.000 Wettoptionen pro Bundesligaspiel — mehr als jeder GGL-Anbieter. Die Marge auf Top-Fußball liegt bei drei bis vier Prozent, der reguläre Quotenschlüssel bei 96 bis 97 %, bei „Top-Quoten“ bis zu 98 % — mit die höchsten in der gesamten Branche. Esport umfasst CS2, Dota 2, LoL und Rainbow Six. Cash Out, frühe Auszahlung bei zwei Toren Führung und kostenlose Livestreams sind Standard. Kein LUGAS-Limit, kein OASIS-Abgleich.
Die Kehrseite: Keine GGL-Lizenz bedeutet kein Rechtsschutz vor deutschen Gerichten. Der BGH hat entschieden, dass Banken Kreditkartenzahlungen an nicht-lizenzierte Anbieter nicht erstatten müssen. Der Trustpilot-Score liegt bei 3,1 von 5 mit gemischtem Bild aus Lob und Betrugsvorwürfen. Der Betreiberwechsel 2025 bringt Kontinuitätsrisiko. Wer die höchsten Quoten, tiefste Wettmärkte und Esport sucht und das Grauzone-Risiko akzeptiert, findet hier das breiteste Angebot — ohne die Absicherung deutscher Regulierung.
20Bet
Die TechSolutions Group N.V. aus Willemstad betreibt 20Bet seit 2020 mit einer Curaçao-Lizenz. Der Anbieter ist in Deutschland nicht lizenziert und operiert in der Grauzone. Mindesteinzahlung 10 € (Banküberweisung ab 35 €), Mindesteinsatz 0,20 €. Kreditkarten zahlen in ein bis drei Werktagen aus, Krypto binnen Stunden. Auszahlungslimits: täglich 4.000 €, wöchentlich 10.000 €, monatlich 40.000 €. Der Willkommensbonus bringt 100 % bis 100 €, muss aber zuvor fünffach umgesetzt werden, bevor der Bonusbetrag gutgeschrieben wird — dann bleiben sieben Tage Zeit.
20Bet deckt über 40 Sportarten ab, darunter Australian Football und Bandy, und bietet pro Bundesliga-Partie über 700 Wettmärkte. Esport umfasst CS2, Dota 2 und LoL. Live-Streams laufen für Bundesliga, Premier League, Champions League, Tennis, NBA und NFL. Cash Out, Bet Builder und die Copy-Bets-Funktion (Wetten anderer Kunden übernehmen) sind verfügbar. Top-Fußball kommt mit fünf bis sechs Prozent Marge und einem Quotenschlüssel von 96 %. 20Bet bietet 14 Kryptowährungen an, darunter Bitcoin, Ethereum, Litecoin und USDT — den umfangreichsten Krypto-Support unter den bei deutschen Kunden bekannten Buchmachern. Auszahlungen sind steuerfrei.
Keine GGL-Lizenz bedeutet keine LUGAS- oder OASIS-Anbindung und kein Chargeback-Recht nach BGH-Rechtsprechung. Der Support ist hauptsächlich auf Englisch, deutschsprachige Betreuung eingeschränkt. Keine native App im Play Store oder App Store. Die Kooperation mit CashtoCode wurde 2025 aufgrund von Kundenfeedback eingestellt. Wer Krypto-Auszahlungen, Copy-Bets und steuerfreie Gewinne sucht und das Grauzone-Risiko akzeptiert, findet hier eine breite technische Ausstattung — ohne deutschen Rechtsschutz.
Welcher Kreditkarten-Wettanbieter hat das tiefste Bundesliga-Angebot?
Leonbet bietet mit bis zu 2.000 Wettoptionen pro Bundesligaspiel das tiefste Angebot, gefolgt von 20Bet mit über 700 Märkten. Unter den GGL-Anbietern führt bet365 mit mehreren hundert Märkten pro Partie, dicht gefolgt von Bwin mit bis zu 300 Optionen.
Wie Visa und Mastercard ins Wettkonto kommen — Ablauf, Anbieterakzeptanz und erste Stolpersteine
Schritt-für-Schritt vom Karteninhaber zum gebuchten Guthaben
Wer per Kreditkarte bei einem der zehn Anbieter einzahlt, durchläuft drei Stationen: Eingabe der Kartendaten im Wettkonto, Authentifizierung über das Sicherheitsverfahren der Bank und Buchung des Guthabens nach Freigabe durch den Zahlungsdienstleister. Die Kartennummer, das Ablaufdatum und die Prüfziffer wandern vom Browser zur Zahlungsschnittstelle des Buchmachers, die sie an Visa oder Mastercard weiterreicht. Dort prüft das Netzwerk, ob die Karte aktiv ist und das Limit die Transaktion zulässt. Erst dann landet die Anfrage bei der kartenausgebenden Bank.
An dieser Stelle greift die Zwei-Faktor-Authentifizierung: Push-Nachricht in der Banking-App, SMS-TAN oder biometrische Freigabe. Die Bank entscheidet innerhalb von Sekunden, ob sie den Betrag freigibt oder die Transaktion ablehnt. Bei Freigabe bucht der Buchmacher das Guthaben sofort. Das Geld steht zur Verfügung. Zwischen Karteneingabe und wettbarem Guthaben liegen bei allen zehn Anbietern üblicherweise unter einer Minute, sofern die Bank mitspielt.
Der Rückweg funktioniert anders. Auszahlungen auf Visa oder Mastercard sind technisch möglich, dauern aber erheblich länger — zwischen einem und sieben Werktagen je nach Anbieter und ausgebender Bank. Manche Banken akzeptieren Rückbuchungen auf Kreditkarten für Glücksspieltransaktionen gar nicht, dann bleibt nur die Banküberweisung als Auszahlungsweg.
Warum manche Banken Wett-Transaktionen blockieren
Einzahlungen scheitern nicht an der technischen Infrastruktur, sondern an der Risikoeinschätzung der Bank. Jede Transaktion trägt einen Merchant Category Code, der den Empfänger als Glücksspielanbieter kennzeichnet. Banken nutzen diesen Code, um Zahlungen nach internen Richtlinien zu filtern. Manche Institute blockieren Glücksspieltransaktionen grundsätzlich, andere nur bei Anbietern ohne EU-Lizenz, wieder andere lassen alles durch.
Die Ablehnungsgründe liegen selten offen. Eine Bank teilt dem Karteninhaber mit, dass die Zahlung nicht autorisiert wurde — ohne zu erklären, ob das Tageslimit erschöpft ist, die Karte für Online-Zahlungen gesperrt wurde oder eine kategorische Richtlinie gegen Wetttransaktionen greift. Bei GGL-lizenzierten Anbietern sinkt die Ablehnungsquote, weil die Aufsicht durch eine deutsche Behörde für Banken ein Indiz für regulierte Geschäftstätigkeit ist. Auch Leonbet und 20Bet mit ihren Curaçao-Lizenzen stoßen häufiger auf Widerstand, ohne dass der Karteninhaber das vorab erkennen könnte.
Wer auf eine Ablehnung stößt, hat drei Optionen: eine andere Karte desselben Instituts versuchen, zur Debitkarte oder Sofortüberweisung wechseln oder die Bank direkt kontaktieren und um Freischaltung bitten. Letzteres führt nicht immer zum Ziel. Einige Institute halten ihre Sperrlisten für kategorisch, andere heben die Blockade nach Rückfrage auf. Eine Garantie gibt es nicht.
Kann ich mit Kreditkarte einzahlen und mir per Banküberweisung auszahlen lassen?
Ja, diese Kombination ist bei allen zehn Anbietern möglich. Einzahlungsmethode und Auszahlungsweg müssen nicht identisch sein, sofern das Konto auf denselben Namen läuft. Die IBAN-Verifizierung dauert beim ersten Mal ein bis zwei Werktage länger als eine Kartenauszahlung.
GGL-Lizenz, LUGAS-Datei und Chargeback-Urteil — der rechtliche Rahmen entscheidet mit
Die Frage, ob Wetten per Kreditkarte in Deutschland legal sind, führt direkt zu einer anderen: legal für wen und zu welchem Preis? Acht der zehn Anbieter arbeiten mit GGL-Aufsicht, zwei ohne sie. Der Unterschied liegt nicht in der Kartentransaktion — die läuft technisch identisch —, sondern in Wettsteuer, LUGAS-Registrierung und Rechtsschutz bei Streitfällen. Was nach außen wie eine Wahl zwischen Buchmachern aussieht, ist in Wirklichkeit eine Entscheidung zwischen zwei Rechtsräumen, und beide kosten etwas.
Was die GGL-Lizenz kostet und was sie bringt
Die GGL-Lizenz bringt Aufsicht, Beschwerderecht und LUGAS-Integration. Sie kostet 5,3 % Wettsteuer auf jeden Einsatz, unabhängig vom Ausgang der Wette. Ein Rechenbeispiel über 100 Wetten zu je 10 € bei Quote 2,00 macht die Dimension sichtbar: Der Gesamteinsatz liegt bei 1.000 €, die Steuer bei 53 €. Wer mit einer Quote von 2,00 wettet und eine Trefferquote von 50 % erreicht, liegt vor Steuer bei null — nach Steuer 53 € im Minus. Die Steuer greift also nicht in den Gewinn, sondern in die Substanz.
Dafür erhält der Wettkunde Zugang zur LUGAS-Sperrdatei, die anbieterübergreifend ein monatliches Einzahlungslimit von 1.000 € durchsetzt. Das Limit gilt für alle GGL-Anbieter zusammen, nicht für jeden einzeln. Ein Streitfall mit dem Buchmacher — etwa eine nicht ausgezahlte Quote oder eine stornierte Wette — kann bei der GGL eingereicht werden, und der Anbieter muss Stellung nehmen. Chargeback-Ansprüche gegenüber der kartenausgebenden Bank bleiben erhalten, solange die Transaktion den üblichen Bedingungen entspricht. Acht Anbieter im Vergleich arbeiten so: bet365, Tipico, Interwetten, Bwin, Betano, Merkur Bets, NEO.bet und Bet3000.
Die oft gestellte Frage, ob § 6c des Glücksspielstaatsvertrags Kreditkartenzahlungen verbietet, ist für Sportwetten nicht relevant. Das Verbot richtet sich ausschließlich an virtuelle Automatenspiele, nicht an Sportwetten. Kreditkartenzahlungen für Wetten auf Fußball, Tennis oder Basketball sind bei GGL-lizenzierten Anbietern ausdrücklich erlaubt.
Offshore-Buchmacher ohne deutsche Lizenz — Beide Häuser (Leonbet und 20Bet) im Risikoprofil
Die Anbieter Leonbet und 20Bet arbeiten mit Curaçao-Lizenzen und ohne GGL-Aufsicht. Beide nehmen Visa und Mastercard an, beide zahlen keine Wettsteuer ab, beide unterliegen nicht dem LUGAS-Limit. Das klingt nach einem klaren Vorteil — bis ein Streitfall eintritt. Der Bundesgerichtshof hat mit Beschluss XI ZR 515/21 klargestellt, dass Kunden bei Anbietern ohne deutsche Lizenz keinen Chargeback-Anspruch gegenüber ihrer Bank geltend machen können, wenn die Transaktion technisch korrekt abgewickelt wurde. Die Karte wurde belastet, das Geld ist beim Buchmacher angekommen, der Wettschein wurde platziert — aus Sicht der Bank ist alles in Ordnung, selbst wenn der Buchmacher die Auszahlung verweigert oder das Konto einfriert.
Was bei GGL-Anbietern über die Aufsichtsbehörde und notfalls über Chargeback durchsetzbar ist, endet hier an einer Briefkastenadresse in Willemstad. Leonbet befindet sich seit Anfang 2026 in einer Übergangsphase zur Anjouan-Lizenz und führt vorübergehend beide Lizenzen parallel; 20Bet bleibt bei der Curaçao Gaming Control Board. Keine der beiden Lizenzen bietet deutschen Kunden Rechtsschutz vor deutschen Gerichten. Die eingesparten 5,3 % Wettsteuer gehen im Ernstfall gegen null Durchsetzbarkeit bei Konflikten, und wer mit der Kreditkarte einzahlt, verzichtet faktisch auf das stärkste Instrument zur Rückforderung.
Achtung! Der BGH-Beschluss XI ZR 515/21 schließt Chargeback-Ansprüche bei Anbietern ohne deutsche Lizenz aus, wenn die Kartentransaktion technisch ordnungsgemäß verlief. Sowohl Leonbet als auch 20Bet unterliegen keiner GGL-Aufsicht, nehmen nicht an der LUGAS-Sperrdatei teil und bieten keinen Beschwerdeweg vor deutschen Behörden. Ein eingefrorenes Guthaben oder eine verweigerte Auszahlung lässt sich dort nicht über die Bank zurückholen.
Sind Wettanbieter mit Kreditkarte in Deutschland überhaupt legal?
Ja, sofern der Anbieter eine GGL-Lizenz besitzt. Acht der zehn Buchmacher im Vergleich sind von der Gemeinsamen Glücksspielbehörde der Länder lizenziert und dürfen Kreditkartenzahlungen für Sportwetten entgegennehmen. Bei Leonbet und 20Bet arbeiten mit ausländischen Lizenzen in einer rechtlichen Grauzone.
Was passiert, wenn ich per Kreditkarte bei einem Anbieter ohne GGL-Lizenz einzahle?
Die Einzahlung selbst ist nicht strafbar, aber der Rechtsschutz entfällt. Bei Streitfällen greift kein Chargeback-Anspruch, die GGL ist nicht zuständig, und Curaçao-Lizenzen bieten keine Handhabe vor deutschen Gerichten. Wer dort wettet, trägt das volle Risiko selbst.
Einzahlung in Sekunden, Auszahlung in Tagen — Visa gegen Mastercard und wo die Reibung sitzt
Die Einzahlung per Kreditkarte bei Sportwetten läuft in beide Richtungen technisch identisch ab, das Tempo unterscheidet sich trotzdem dramatisch. Guthaben steht nach der 3D-Secure-Freigabe sofort zur Verfügung, bei allen zehn Buchmachern ohne Wartezeit. Die Auszahlung dagegen durchläuft Verifizierung, Bearbeitungszeit und Banklaufzeit — und landet je nach Anbieter und Kartentyp zwischen einem und sieben Werktagen später auf dem Konto. Visa und Mastercard nehmen sich dabei wenig, die Reibung entsteht woanders: in der internen Prüfschleife des Buchmachers und in der Frage, ob die ausstellende Bank Wettgewinne überhaupt auf eine Kreditkarte zurücküberweist.
Auszahlungsgeschwindigkeit im Anbietervergleich
Bei GGL-lizenzierten Anbietern liegt die Bearbeitungszeit zwischen 24 und 72 Stunden, danach braucht die Kartentransaktion selbst ein bis drei weitere Werktage. Bet365 und Tipico liegen im schnelleren Segment, Merkur Bets und Bet3000 im langsameren. Die Offshore-Anbieter Auch Leonbet und 20Bet versprechen kürzere Fristen, liefern aber keine Rechtsgrundlage für Beschwerden bei Verzug — die angegebene Bearbeitungszeit ist eine Absichtserklärung, kein einklagbarer Anspruch. Wer nach fünf Werktagen immer noch auf den Betrag wartet, hat bei einem GGL-Anbieter die Möglichkeit, die Aufsicht einzuschalten; bei einem Curaçao-Lizenznehmer bleibt nur der Kundendienst.
Mastercard und Visa unterscheiden sich in der Auszahlungsgeschwindigkeit kaum noch, seit beide Netzwerke auf denselben SEPA-Instant-Standard aufsetzen. Der Engpass sitzt nicht im Kartennetzwerk, sondern in zwei anderen Stellen: Erstens prüft jeder Buchmacher Auszahlungen manuell oder automatisiert auf Muster, die auf Geldwäsche oder Bonusmissbrauch hindeuten könnten, und das dauert unterschiedlich lang. Zweitens lehnen manche Banken die Rückbuchung auf eine Kreditkarte grundsätzlich ab und fordern stattdessen eine Banküberweisung — dann verlängert sich die Auszahlung um den Wechsel der Zahlungsmethode, und der Wettende muss Kontodaten nachreichen. Bei Debitkarten von Visa und Mastercard fällt diese Hürde weg, weil die Karte direkt mit dem Girokonto verknüpft ist.
Gebührenübersicht — wer zahlt, wann und wie viel
Keiner der zehn Buchmacher erhebt eine Gebühr auf die Einzahlung per Kreditkarte. Die Transaktionskosten trägt der Anbieter, und die gibt er nicht weiter — zumindest nicht sichtbar. Unsichtbar steckt die Gebühr in der Marge, aber das gilt für jede Zahlungsmethode und lässt sich nicht herausrechnen. Auszahlungsgebühren existieren ebenfalls nicht, mit einer Ausnahme: Wer bei einem Offshore-Anbieter mehrfach kleine Beträge abhebt, zahlt dort oft eine Pauschale zwischen 2 und 5 €. GGL-lizenzierte Buchmacher dürfen Auszahlungsgebühren nicht verlangen, das ist aufsichtsrechtlich untersagt.
Die eigentliche Kostenstelle sitzt woanders: bei der kartenausstellenden Bank. Viele Kreditinstitute behandeln Wetttransaktionen als Bargeldabhebung und berechnen dafür eine Gebühr von 2 bis 4 % des Betrags, mindestens jedoch 5 bis 10 €. Das gilt insbesondere für echte Kreditkarten mit Kreditrahmen; Debitkarten von Visa und Mastercard fallen meist nicht in diese Kategorie. Ob eine Gebühr anfällt, steht in den Vertragsbedingungen der Bank, und die Formulierung ist dort oft unklar: „Glücksspieltransaktionen“ oder „Cash-Equivalent“ sind die Signalwörter. Wer vor der ersten Einzahlung nicht in die Gebührenordnung schaut, erfährt den Unterschied auf dem Kontoauszug — und bei 100 € Einzahlung können das 4 € Abzug sein, die der Buchmacher nie gesehen hat.
Ein zweites Gebührenrisiko entsteht bei Fremdwährung. Setzt ein Buchmacher auf Euro, die Karte aber auf eine andere Währung, greift der Umrechnungskurs der Bank — und der liegt typisch 1 bis 2 Prozentpunkte über dem Marktkurs. Alle zehn hier genannten Anbieter rechnen in Euro ab, aber wer international wettet, sollte das im Blick haben. Die Währungsgebühr wird nicht gesondert ausgewiesen, sie steckt im angewandten Kurs, und auf dem Kontoauszug erscheint nur der Endbetrag.
| Anbieter | Einzahlung Visa | Einzahlung Mastercard | Auszahlung Visa | Auszahlung Mastercard | Gebühren Anbieter | Auszahlung möglich |
|---|---|---|---|---|---|---|
| bet365 | Sofort | Sofort | 1–5 Werktage | wenige Stunden – 2 Werktage | Keine | Ja |
| Tipico | Sofort | Sofort | 1–5 Werktage | wenige Stunden | Keine | Ja |
| Interwetten | Sofort | Sofort | 1–3 Werktage | 1–3 Werktage | Keine | Ja |
| Bwin | Sofort | Sofort | 4 Stunden – 2 Werktage | Nicht möglich | Keine | Nur Visa |
| Betano | Sofort | Sofort | 1–4 Werktage | 1–4 Werktage | Keine | Ja |
| Merkur Bets | Sofort | Sofort | 1–5 Werktage | 1–5 Werktage | Keine | Ja |
| NEO.bet | Sofort | Sofort | binnen 24 Stunden | binnen 24 Stunden | Keine | Ja |
| Bet3000 | Sofort | Sofort | binnen 24 Stunden | Nicht möglich | Keine | Nur Visa |
| Leonbet | Sofort | Sofort | 1–3 Werktage | 1–3 Werktage | Ab 3. Auszahlung möglich | Eingeschränkt |
| 20Bet | Sofort | Sofort | 1–3 Werktage | 1–3 Werktage | Ab 3. Auszahlung möglich | Eingeschränkt |
Visa und Mastercard liegen in der Praxis gleichauf. Beide Netzwerke wickeln Wett-Transaktionen mit derselben Infrastruktur ab, beide verlangen 3D Secure, beide brauchen dieselbe Zeit für die Rücküberweisung. Der Unterschied, den man früher zwischen ihnen gemacht hat — Visa schneller bei Auslandsüberweisungen, Mastercard breiter akzeptiert —, ist im SEPA-Raum verschwunden. Was zählt, ist die ausstellende Bank: Eine Sparkassen-Debitkarte und eine DKB-Visa verhalten sich identisch, solange beide auf Euro lauten und beide Glücksspieltransaktionen zulassen. Blockiert die Bank Wettzahlungen oder stuft sie als Bargeldabhebung ein, spielt das Kartennetzwerk keine Rolle mehr.
Wie lange dauert eine Auszahlung mit Visa oder Mastercard beim Wettanbieter?
Die Auszahlung auf Kreditkarte dauert zwischen wenigen Stunden und fünf Werktagen, je nach Anbieter und Bank. NEO.bet und Bet3000 zahlen binnen 24 Stunden aus, bet365, Tipico und Merkur Bets liegen bei ein bis fünf Werktagen auf Visa. Die Zeit setzt sich zusammen aus Bearbeitungsfrist beim Buchmacher und Banklaufzeit, wobei die Bearbeitung den größeren Anteil ausmacht. Mastercard ist bei bet365 und Tipico spürbar schneller als Visa, bei Bwin und Bet3000 dagegen gar nicht für Auszahlungen freigeschaltet — dann läuft der Umweg über Banküberweisung.
Fallen bei Kreditkartenzahlungen an Sportwetten Gebühren an, und wenn ja, welche?
Buchmacher erheben keine Gebühren auf Kreditkartenzahlungen, weder für Ein- noch für Auszahlungen. Kosten entstehen auf Bankseite: Viele Kreditinstitute stufen Wetttransaktionen als Bargeldabhebung ein und berechnen 2 bis 4 % des Betrags. Debitkarten sind meist günstiger als echte Kreditkarten. Zusätzlich fällt bei Fremdwährung eine Umrechnungsgebühr von 1 bis 2 Prozentpunkten an, die im Wechselkurs versteckt ist.
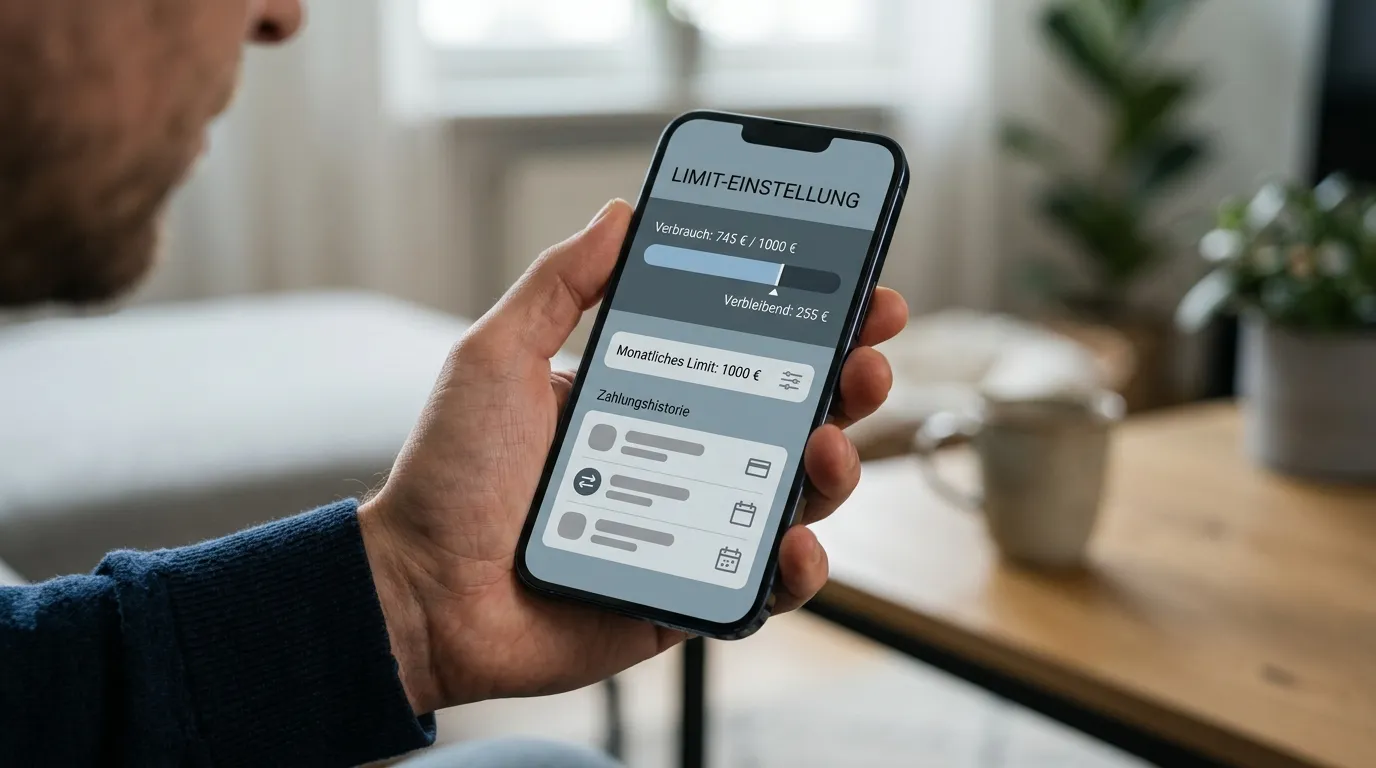
Das 1.000-€-Limit gilt für alle zusammen — wie LUGAS Kreditkartenzahler über Anbieter hinweg deckelt
Neben den Bankgebühren wirkt bei GGL-lizenzierten Anbietern eine zweite Bremse: das LUGAS-System. Die zentrale Sperrdatei erfasst jede Einzahlung in Echtzeit und rechnet sie gegen ein monatliches Limit von 1.000 € auf — und zwar über alle acht deutschen Lizenznehmer hinweg. Wer heute 400 € bei Tipico einzahlt, dem bleiben für den Rest des Monats 600 € bei bet365, Bwin, Interwetten und allen anderen zusammen. Die Mindesteinzahlung mit Kreditkarte liegt meist bei 5 oder 10 €, was den Einstieg erleichtert, doch das Maximum bleibt hart gedeckelt. Eine Kreditkarte nur für Sportwetten einzusetzen ändert daran nichts, denn LUGAS prüft die Person, nicht die Karte.
Das Limit ist personengebunden und läuft über die bei der Registrierung hinterlegten Daten: Name, Geburtsdatum, Adresse. Meldet sich derselbe Spieler bei mehreren Buchmachern an, summieren sich die Einzahlungen automatisch. Ein VIP-Konto mit höheren Limits existiert im GGL-Regime nicht. Wer mehr als 1.000 € im Monat umsetzen will, stößt an eine gesetzliche Grenze, die kein Anbieter aushebeln darf — und eine Überschreitung führt zur sofortigen Sperrung der Transaktion. Betroffen sind alle Zahlungswege, Kreditkarte eingeschlossen.
-
1
Am 3. des Monats zahlt ein Spieler 400 € per Visa bei Tipico ein. LUGAS registriert die Transaktion und merkt sich: 400 € von 1.000 € verbraucht, 600 € Restbudget für alle GGL-Anbieter bis Monatsende.
-
2
Am 10. des Monats will derselbe Spieler 300 € per Mastercard bei bet365 einzahlen. LUGAS prüft in Echtzeit, rechnet 400 + 300 = 700 €, gibt die Zahlung frei. Neues Restbudget: 300 €.
-
3
Am 18. versucht er, 200 € bei Bwin einzuzahlen. LUGAS rechnet 700 + 200 = 900 €, Transaktion durchgeht. Übrig: 100 €.
-
4
Am 25. will er weitere 250 € bei Interwetten laden. LUGAS blockt: 900 + 250 = 1.150 € würde das Monatslimit um 150 € überschreiten. Die Karte wird abgelehnt, der Betrag kommt nicht an. Erst am 1. des Folgemonats setzt sich das Limit zurück.
Wer regelmäßig höhere Summen umsetzt, spürt die Deckelung als reale Einschränkung. Ein Bundesliga-Wochenende mit fünf Kombiwetten à 200 € verbraucht das Limit bereits zur Halbzeit des Monats. High-Limit-Wetten, wie sie Offshore-Anbieter ohne LUGAS-Anbindung bewerben, sind bei GGL-Lizenznehmern strukturell ausgeschlossen. Beide Häuser (Leonbet und 20Bet) kennen das 1.000-€-Limit nicht und lassen theoretisch unbegrenzte Kreditkarteneinzahlungen zu — dafür entfällt der Chargeback-Schutz, und die rechtliche Stellung bleibt ungeklärt. Die Wahl ist binär: entweder Rechtssicherheit mit hartem Limit oder freie Hand in der Grauzone.
Willkommensbonus mit Kreditkarte — Rechnung am Beispiel Tipico 100 €
Die Kreditkarte schaltet bei acht der zehn betrachteten Buchmacher einen Willkommensbonus frei — zumindest auf dem Papier. Was ein „geschenkter“ Hunderter nach Umsatzbedingung und Quotenpflicht real in die Tasche bringt, zeigt sich erst beim Durchrechnen der Konditionen. Tipico gewährt nach der ersten Einzahlung per Visa oder Mastercard eine Freebet über 100 €, koppelt sie aber an einen zehnfachen Mindestumsatz bei Quoten ab 1,50. Das bedeutet: Wer den Bonus auszahlungsfähig machen will, muss 1.000 € an Wetteinsatz generieren, jede einzelne Wette mindestens zu Quote 1,50 platziert. Über dieses Volumen verteilt frisst die Buchmachermarge zwischen 4 und 6 Prozentpunkten — bei GGL-Anbietern mit durchschnittlich 95 % Quotenschlüssel sind das 50 € an kalkulatorischem Verlust. Dazu kommt die Wettsteuer, die weitere 5 % des Einsatzes abzieht, und die Varianz, die auch bei mathematisch korrekter Platzierung Verlustserien produziert. Unterm Strich bleibt ein Erwartungswert von 35 bis 45 € netto — weniger als die Hälfte der beworbenen Summe. Ein Geschenk ist das nicht, sondern eine Vergütung für Umsatz.
Die Bedingungen unterscheiden sich deutlich zwischen den Anbietern, und die Vergleichbarkeit leidet unter unterschiedlichen Berechnungsgrundlagen. Rollover-Faktoren reichen von sechsfach bis vierzigfach, Mindestquoten von 1,40 bis 2,00, Gültigkeitsdauern von sieben bis dreißig Tagen. Ein niedriger Rollover hilft wenig, wenn die Mindestquote bei 2,00 liegt und damit die Trefferquote halbiert. Eine großzügige Bonushöhe verliert an Wert, wenn die Frist so knapp gesetzt ist, dass der Umsatz nur über risikoreiche Kombiwetten zu schaffen ist. Die Offshore-Anbieter Die Anbieter Leonbet und 20Bet bieten nominell höhere Boni ohne LUGAS-Limit, verlangen dafür aber Rollover-Faktoren im oberen Bereich und schließen den Chargeback-Schutz aus — ein Rechenweg durch diese Konditionen führt selten über 30 % Nettorendite hinaus.
| Anbieter | Bonushöhe | Rollover | Mindestquote | Gültigkeitsdauer |
|---|---|---|---|---|
| bet365 | — | — | — | — |
| Tipico | 100 € | 10× | 1,50 | 30 Tage |
| Interwetten | — | — | — | — |
| Bwin | — | — | — | — |
| Betano | — | — | — | — |
| Merkur Bets | — | — | — | — |
| NEO.bet | — | — | — | — |
| Bet3000 | — | — | — | — |
| Leonbet | — | — | — | — |
| 20Bet | — | — | — | — |
Die Datenlage bei Bonuskonditionen ist lückenhaft und ändert sich laufend. Tipico dokumentiert seine Bedingungen transparent und hält sie über Monate stabil — ein Vorteil für die Kalkulation. Andere Anbieter passen Rollover und Quoten an Marktsituationen an oder beschränken Boni auf Bestandskunden, sodass eine Momentaufnahme wenig Aussagekraft besitzt. Wer einen Bonus ernsthaft ausrechnen will, liest die Bedingungen im Wettkonto selbst nach, bevor die erste Einzahlung läuft. Die beworbene Summe täuscht regelmäßig.
Ein dreistelliger Bonus rechtfertigt keine Anmeldung bei einem Anbieter, dessen Quotenniveau oder Marktabdeckung nicht passt. Die zehn Umsatzrunden, die der Rollover verlangt, binden den Wettenden für Wochen an einen einzigen Buchmacher — in dieser Zeit gehen bessere Quoten bei Konkurrenten verloren, und das LUGAS-Limit von 1.000 € blockiert Einzahlungen bei anderen GGL-Anbietern. Wer parallel bei drei Buchmachern spielt und überall den Bonus mitnimmt, kommt schnell in eine Situation, in der das Einzahlungslimit die Liquidität abwürgt. Der Bonuswert schmilzt weiter, wenn man gezwungen ist, auf schlechtere Quoten auszuweichen, nur um den Rollover zu erfüllen. Eine rationale Bonusstrategie prüft zuerst, ob der Anbieter auch ohne Promotion die besten Quoten im gewünschten Segment liefert — und nimmt den Bonus dann als Zugabe mit, nicht als Entscheidungsgrund.
Was sich lohnt
- Bonusbedingungen vor der Einzahlung im Wettkonto nachschlagen, nicht auf der Werbeseite
- Rollover-Last gegen den eigenen Umsatzplan rechnen: 10× bei 200 € Wochenumsatz sind fünf Wochen Bindung
- Mindestquote in das eigene Wettverhalten einbauen — wer normalerweise Favoriten unter 1,50 spielt, scheitert an der Bedingung
- Gültigkeitsdauer gegen den eigenen Wettrhythmus prüfen: dreißig Tage sind für Gelegenheitswetter knapp
Was man lässt
- Anbieter allein wegen des Bonus wählen, wenn Quotenniveau und Marktabdeckung schwächer sind als bei Konkurrenten
- Mehrere Boni parallel aktivieren und dann am LUGAS-Limit scheitern, weil die Liquidität für alle Rollover fehlt
- Umsatzbedingungen über risikoreiche Kombiwetten abkürzen, nur um die Frist einzuhalten — die Varianz frisst den Bonuswert
- Offshore-Boni ohne Prüfung des Chargeback-Verzichts mitnehmen — der verlorene Rechtsschutz kostet mehr als der Bonus bringt
Bundesliga bis Esport — was Kreditkartenzahler bei GGL-Anbietern nicht wetten dürfen
Die Zahlungsmethode öffnet das Wettkonto, die Lizenz entscheidet über das Angebot darin. Fußball-Wetten mit Kreditkarte funktionieren bei allen zehn Buchmachern technisch identisch, doch wer bei bet365 oder Tipico eine Kombiwette auf CS:GO-Matches platzieren will, findet die Disziplin nicht im Menü — nicht wegen Visa oder Mastercard, sondern wegen der GGL-Erlaubnis. Der Glücksspielstaatsvertrag verbietet Esport-Wetten kategorisch, erlaubt aber gleichzeitig Dreiweg-Wetten auf die Bundesliga und Handicap-Märkte auf die NBA. Das Ergebnis ist eine zweigeteilte Landschaft: acht Anbieter mit vollem Rechtsschutz und reduziertem Angebot, zwei mit breiterem Katalog und Grauzone.
Fußball, Tennis, US-Sport — Abdeckung im Anbietervergleich
Die großen Ligen sind bei allen GGL-Lizenznehmern vertreten. Bundesliga, Champions League, Premier League, La Liga — wer auf Fußball setzt, findet die Märkte bei bet365 ebenso wie bei Interwetten oder Bwin. Tennis deckt die Grand Slams und die ATP-Tour ab, Basketball reicht von der NBA bis zur Euroleague, Eishockey schließt NHL und DEL ein. Der Unterschied liegt weniger in der Disziplin als in der Markttiefe: Drei-Wege-Wetten und Over/Under gibt es überall, exotische Märkte wie Eckballzahlen oder Minutengenaue Torwetten sind seltener und hängen vom Anbieter ab, nicht von der Kreditkartenakzeptanz.
US-Sport profitiert von der Zeitverschiebung. NBA-Spiele laufen nachts, NFL-Partien am späten Sonntag — wer da per Kreditkarte einzahlen will, braucht Echtzeit-Buchung, und die liefern alle zehn Buchmacher. UFC und MMA stehen bei den meisten GGL-Anbietern im Programm, auch wenn die Marktvielfalt geringer ausfällt als bei Fußball. Tennis-Majors wie Wimbledon oder die Australian Open sind Standard, kleinere ATP- und WTA-Turniere erscheinen je nach Anbieter unterschiedlich vollständig.
Die wirkliche Einschränkung greift nicht bei der Sportart, sondern beim Wetttyp. Längere Live-Wetten sind bei GGL-Lizenznehmern eingeschränkt, bestimmte In-Play-Märkte fehlen ganz, und Langzeitwetten auf Turniersieger oder Tabellenplätze unterliegen engeren Limits. Das hat mit der deutschen Aufsicht zu tun, nicht mit der Zahlungsmethode — aber es trifft jeden, der per Kreditkarte einzahlt und bei einem beaufsichtigten Buchmacher landet.
Esport-Verbot bei GGL-Lizenznehmern und Ausweichlösung Offshore
Esport-Wetten existieren im GGL-Regime nicht. Counter-Strike, League of Legends, Dota 2 — alles untersagt, ohne Ausnahme und ohne Diskussion. Der Glücksspielstaatsvertrag stuft Esport nicht als Sportwettenereignis ein, und die Gemeinsame Glücksspielbehörde erteilt keine Erlaubnis für Märkte auf virtuelle Turniere. Wer eine Wette auf das nächste Major oder die League-of-Legends-Weltmeisterschaft platzieren will, findet bei bet365, Tipico, Bwin und allen anderen GGL-Anbietern schlicht kein Angebot.
Die Offshore-Anbieter Sowohl Leonbet als auch 20Bet füllen diese Lücke. Beide halten Curaçao-Lizenzen und unterliegen nicht dem deutschen Glücksspielstaatsvertrag — entsprechend steht Esport im Wettangebot. CS:GO-Matches, Dota-Turniere und Valorant-Events sind dort buchbar, die Kreditkartenzahlung läuft wie bei den GGL-Buchmachern ab. Der Preis ist der fehlende Rechtsschutz: kein Chargeback-Anspruch, keine Aufsicht durch die GGL, keine Eintragung in die LUGAS-Datei und damit auch keine Limitüberwachung. Wer Esport-Wetten mit der Kreditkarte finanzieren will, handelt in der rechtlichen Grauzone — technisch ohne Hindernis, juristisch ohne Netz.
Die Frage nach Legalität und Risiko ist im Abschnitt zur GGL-Lizenz und zum Offshore-Profil behandelt; hier zählt das Faktische: Mit deutscher Lizenz gibt es kein Esport-Angebot, mit Curaçao-Lizenz schon. Die Kreditkarte macht beides möglich.
Werden Esport-Wetten bei GGL-lizenzierten Kreditkarten-Buchmachern angeboten?
Nein. Der Glücksspielstaatsvertrag verbietet Esport-Wetten ausdrücklich, und kein GGL-lizenzierter Anbieter darf sie anbieten — unabhängig von der Zahlungsmethode. Wer auf Counter-Strike, League of Legends oder Dota setzen will, muss auf Offshore-Buchmacher wie Leonbet oder 20Bet ausweichen, verliert dabei aber den Rechtsschutz der deutschen Aufsicht.
3D Secure kostet 20 Sekunden — warum das bei Live-Wetten und volatilen Quoten zählt
Wer bei Live-Wetten mit Kreditkarte einzahlt, durchläuft seit der PSD2-Richtlinie einen Authentifizierungsschritt, der zwischen 15 und 30 Sekunden dauert. Das klingt nach wenig. In einem laufenden Bundesliga-Spiel oder einem Tennis-Tiebreak reicht diese Spanne aber aus, damit die Quote auf das nächste Tor oder den nächsten Aufschlag um 0,20 bis 0,50 Einheiten fällt oder die Wettmöglichkeit ganz vom Markt genommen wird. Eine Einzahlung vor dem Event umgeht das Problem, eine spontane Nachladung während der 78. Minute zahlt den Preis in Form verpasster Quoten.
PSD2-Zwei-Faktor-Pflicht und der Weg durch App-Push oder SMS-TAN
Die zweite Zahlungsdiensterichtlinie der EU verlangt eine starke Kundenauthentifizierung für Online-Zahlungen über 30 €. Das bedeutet bei Kreditkartenzahlungen konkret: Nach Eingabe der Kartendaten auf der Buchmacher-Seite öffnet sich ein Fenster der kartenausgebenden Bank, in dem man die Transaktion per App-Push-Benachrichtigung oder SMS-TAN bestätigt. Der Vorgang läuft unter dem Namen 3D Secure — bei Visa als Verified by Visa, bei Mastercard als Mastercard Identity Check. Die Technik ist identisch, nur der Marketingname unterscheidet sich.
Die App-Variante ist schneller als die SMS-Variante, weil keine Mobilfunkverzögerung dazwischenliegt. Man öffnet die Banking-App, sieht die Zahlungsanfrage, bestätigt per Fingerabdruck oder Face-ID, und nach 15 bis 20 Sekunden ist das Guthaben auf dem Wettkonto. Per SMS-TAN verlängert sich der Ablauf auf 25 bis 30 Sekunden: Die SMS muss ankommen, man tippt den Code ab, sendet ihn, wartet auf die Verarbeitung. In beiden Fällen sitzt die Reibung nicht beim Buchmacher, sondern bei der eigenen Bank — der Wettanbieter sieht die Zahlung erst, nachdem die Bank sie freigegeben hat. Wo die Quote in der Zwischenzeit steht, ist Sache des Marktes.
Ein Live-Event bewegt die Quoten im Sekundentakt. Steht ein Fußballspiel bei 1:0 in der 73. Minute, liegt die Quote auf das nächste Tor der führenden Mannschaft bei etwa 2,10. Fällt das Tor während der 3D-Secure-Authentifizierung, springt die Quote auf 1,60 oder verschwindet für mehrere Minuten ganz vom Markt, weil der Buchmacher nach einem Torereignis die Quoten neu berechnet. Die 20 Sekunden Verzögerung kosten dann keine 20 Sekunden Wartezeit, sondern die Wette selbst. Wer häufig während laufender Events einzahlt, zahlt diese Reibung mehrfach pro Monat in Form verpasster Gelegenheiten.
Welche App die schnellste Kreditkarten-Einzahlung im Live-Betrieb bietet
Die Geschwindigkeit einer Kreditkartenzahlung im Live-Betrieb hängt von drei Stellen ab: der Reaktionszeit der eigenen Bank auf die 3D-Secure-Anfrage, der technischen Umsetzung in der Wettanbieter-App und der Serververbindung zum Zahlungsdienstleister. Die Bank entscheidet, ob die Push-Benachrichtigung in drei oder in acht Sekunden ankommt. Die App des Buchmacher entscheidet, ob die Zahlungsmaske in einem nativen Modul läuft oder als eingebetteter Webview, der zusätzliche Ladezeit kostet. Der Zahlungsdienstleister entscheidet, wie schnell die Bestätigung zurück an den Buchmacher geht.
Buchmacher mit eigener Banking-App-Integration und direkter Anbindung an einen europäischen Payment Service Provider liegen bei 15 bis 18 Sekunden Gesamtdauer von der Karteneingabe bis zur Gutschrift. Anbieter, die den Zahlungsvorgang über einen externen Iframe abwickeln, brauchen 22 bis 30 Sekunden, weil jeder Redirect eine zusätzliche Ladezeit bedeutet. Welcher der zehn hier verglichenen Anbieter die schnellste Implementierung hat, lässt sich nur durch parallele Tests mit derselben Kreditkarte und derselben Bankverbindung feststellen — und selbst dann schwankt das Ergebnis je nach Serverauslastung zur Tageszeit.
Was man steuern kann, ist die Wahl der Authentifizierungsmethode. Wer die Banking-App der eigenen Bank installiert hat und Push-Benachrichtigungen aktiviert, spart gegenüber der SMS-TAN-Variante konstant fünf bis zehn Sekunden. Wer ausschließlich Live-Wetten spielt, zahlt das Guthaben vor Anpfiff oder vor Spielbeginn ein und umgeht die 3D-Secure-Verzögerung vollständig. Spontane Einzahlungen während des Events bleiben möglich, kosten aber das Risiko, dass die gewünschte Quote in der Authentifizierungsphase vom Markt genommen wird oder sich um 0,15 bis 0,30 Einheiten nach unten bewegt.
Funktionieren Kreditkartenzahlungen bei Live-Wetten reibungslos oder verzögert 3D Secure das Ganze?
Kreditkartenzahlungen funktionieren technisch zuverlässig, die 3D-Secure-Authentifizierung verzögert die Gutschrift aber um 15 bis 30 Sekunden — und das reicht bei Live-Events aus, damit sich Quoten verschieben oder Märkte vorübergehend schließen. Wer das umgehen will, zahlt vor Spielbeginn ein.
Was die Kreditkarte im Wettkonto wirklich kostet — und wann der Preis zu hoch wird
Die Zeit ist gemessen, der Ablauf geklärt — jetzt die Rechnung. Wer bei einem GGL-lizenzierten Buchmacher per Kreditkarte einzahlt und wettet, zahlt nicht für die Zahlung selbst, sondern für das regulierte Umfeld: Wettsteuer, engerer Quotenschlüssel und ein LUGAS-Limit, das über alle Anbieter hinweg greift. Zusammen kostet das zwischen 50 und 60 € pro 1.000 € Umsatz, je nachdem, bei welchem der acht lizenzierten Anbieter man landet. Ein Offshore-Buchmacher wie Leonbet oder 20Bet nimmt dieselbe Visa, bucht das Geld genauso schnell, verzichtet aber auf Steuer und bietet Quoten, die 2 bis 4 Prozentpunkte besser auszahlen — dafür entfällt der Chargeback-Schutz, und die Rechtsposition ist schwach. Die Frage lautet nicht, ob Kreditkarte funktioniert, sondern ob der Lizenzaufschlag den Gegenwert liefert.
Die Wettsteuer schlägt mit 5,3 % auf jeden Einsatz zu, bei einem GGL-Anbieter non-optional. Auf 1.000 € Umsatz sind das 53 €, die direkt vom Gewinn abgezogen werden, bevor die Quote greift. Ein Beispiel mit Quote 2,00: Zehn Wetten à 10 €, fünf gewinnen, fünf verlieren. Ohne Steuer wären das 100 € Einsatz, 50 € Verlust, 100 € Gewinn aus den fünf erfolgreichen Tipps — Saldo null. Mit Steuer zahlt man 5,30 € auf die hundert Euro, die fünf Gewinner bringen 94,70 € statt 100 € zurück, und der Saldo rutscht 5,30 € ins Minus. Über hundert solcher Wetten summiert sich das auf die genannten 53 € pro tausend Euro Durchsatz. Der Betrag fällt an, ob die Karte nun Visa heißt oder Mastercard — und ob die Einzahlung eine Sekunde oder dreißig dauert.
Dazu kommt der Margenunterschied. GGL-Anbieter arbeiten mit Auszahlungsquoten zwischen 92 und 96 %, Betfair Exchange liegt bei 97 bis 98 %. Die Differenz sind 2 bis 5 Prozentpunkte, die der Buchmacher einbehält, bevor überhaupt eine Wette platziert ist. Bei 1.000 € Umsatz und einer durchschnittlichen GGL-Marge von 94 % bleiben dem Spieler 940 € als theoretische Rückzahlung, bei 97,5 % Offshore-Quote wären es 975 €. Die Lücke: 35 €. Wer bei bet365 oder Bwin auf Bundesliga-Spiele setzt, zahlt diese 35 € nicht als Gebühr an der Kasse, sondern verliert sie schleichend über schlechtere Quoten — Quote 1,85 statt 1,92, Quote 2,10 statt 2,20. Addiert man Steuer und Marge, kostet die GGL-Lizenz real zwischen 68 und 88 € pro 1.000 € Umsatz, je nachdem, wie eng der Anbieter die Quoten stellt. Bei Leonbet und 20Bet entfallen beide Posten. Dafür fehlt das Chargeback-Recht.
Das LUGAS-Limit kostet kein Geld, aber Bewegungsfreiheit. 1.000 € pro Monat über alle GGL-Anbieter zusammen heißt: Wer 400 € bei Tipico einzahlt, 300 € bei bet365 und 200 € bei Bwin, hat das Limit ausgeschöpft, selbst wenn drei Konten mit unterschiedlichen Kreditkarten bedient werden. Die Datei erkennt den Karteninhaber, nicht die Karte. Ein Offshore-Buchmacher taucht in LUGAS nicht auf, das Limit greift dort nicht — aber der fehlende Rechtsschutz bleibt bestehen, auch nach dem BGH-Beschluss XI ZR 515/21, der Chargeback-Ansprüche gegen unlizenzierte Anbieter ausgeschlossen hat. Flexibilität gegen Sicherheit. Beides zusammen gibt es nicht.
Ab welchem Volumen wird der Aufschlag untragbar? Bei 500 € Monatsumsatz sind es 25 bis 30 € Mehrkosten für die GGL-Lizenz — ein Betrag, den viele Gelegenheitsspieler für den Rechtsschutz akzeptieren. Bei 2.000 € Monatsumsatz sind es 100 bis 120 €, und da beginnt die Rechnung zu kippen: Wer so viel umsetzt, rechnet selbst, vergleicht Quoten über Portale und merkt, dass der Lizenzaufschlag den Erwartungswert drückt. Bei 5.000 € oder mehr wird der Unterschied existenziell — 250 bis 300 € weniger Rückfluss pro Monat, nur weil man bei einem deutschen Lizenznehmer spielt. Das ist der Punkt, an dem erfahrene Spieler die Kreditkarte stecken lassen und zu Diensten wechseln, die Krypto oder E-Wallets ohne deutsche Aufsicht akzeptieren. Die Kreditkarte bleibt nutzbar. Nur nicht mehr sinnvoll.
