

Die besten Wettanbieter mit Paysafecard 2026 akzeptieren die Prepaidkarte für Einzahlungen, aber nur vier von acht GGL-lizenzierten Buchmachern zahlen tatsächlich wieder auf PSC aus: Bet365, Interwetten, bwin und Bet-at-home. Bei bwin liegt das Limit bei 250 € pro Transaktion, bei Bet-at-home bei 5.000 €, während Tipico, Betano und Merkur Bets ausschließlich auf Banküberweisung oder PayPal zurückzahlen. Die oft beworbene Anonymität endet spätestens bei Einzahlungen über 50 €, ab dann verlangt die EU-Geldwäscherichtlinie ein verifiziertes MyPaysafecard-Konto mit Ausweisprüfung. Das monatliche LUGAS-Einzahlungslimit von 1.000 € gilt anbieterübergreifend, nicht pro Buchmacher — wer bei drei Anbietern wettet, teilt sich die 1.000 € auf. Die Wahl des Buchmachers entscheidet sich damit an drei Punkten: am Auszahlungslimit, an der Wettsteuer-Übernahme und daran, ob der Neukundenbonus per PSC überhaupt greift.
Acht Anbieter im Vergleich — wo sich Paysafecard tatsächlich lohnt
Die besten Wettanbieter mit Paysafecard unterscheiden sich nicht nur darin, ob sie Einzahlungen akzeptieren — das tun nahezu alle —, sondern vor allem darin, ob sie tatsächlich wieder auf PSC auszahlen, welches Limit dabei gilt und wie sie mit der Wettsteuer umgehen. Von acht Buchmachern im deutschen Markt zahlen nur vier wirklich auf Paysafecard zurück: Bet365, Interwetten, bwin und Bet-at-home. Die übrigen vier — Betano, Tipico, Merkur Bets und der grauzonige PlayZilla — beschränken Auszahlungen auf Banküberweisung, PayPal oder Krypto. Für PSC-Nutzer, die den gesamten Zahlungskreislauf innerhalb des Systems halten wollen, fällt die Auswahl damit auf ein Viertel des Felds.
Gleichzeitig wirkt sich die Buchmachermarge unmittelbar auf den Wert jeder Wette aus. Bei Bet365 und Betano liegt der Overround auf einer durchschnittlichen Bundesliga-Partie bei 4,5–5 Prozent, bei Tipico und Interwetten dagegen bei 6–7 Prozent. Langfristig bedeutet das 2–2,5 Prozent mehr Kosten pro Wette: Wer über eine Saison hundert Wetten à 50 € platziert, zahlt durch die höhere Marge rund 100 bis 125 € zusätzlich an den Buchmacher — unabhängig vom eigenen Tippverhalten. Das Auszahlungslimit wird dabei zur zweiten Entscheidungslinie: bwin deckelt PSC-Auszahlungen auf 250 € pro Transaktion, Bet-at-home erlaubt bis 5.000 €, Bet365 und Interwetten liegen dazwischen bei 2.500 €.
Die Wettsteuer ist der dritte Faktor. Tipico und Merkur Bets übernehmen die 5,3 Prozent vollständig, alle anderen ziehen sie vom Einsatz ab. Bei hundert Wetten mit jeweils 50 € Einsatz und durchschnittlicher Quote 2,00 macht das über 250 € Unterschied im Nettogewinn — ein Betrag, der in der Werbung für Bonusangebote niemals genannt wird.
| Anbieter | Lizenz | Min. Einzahlung | PSC-Auszahlung | Auszahlungslimit | Bonus | Wettsteuer | Marge Bundesliga |
|---|---|---|---|---|---|---|---|
| Bet365 | GGL Deutschland | 5 € | Ja | 2.500 € | 100 € Wett-Credits | Kunde zahlt 5,3 % | 4,5–5 % |
| Betano | GGL Deutschland | 5 € | Ja | 2.500 € | 80 € + 20 € Freebet | Kunde zahlt 5,3 % | 4,5–5,5 % |
| Interwetten | GGL Deutschland | 10 € | Ja | 2.500 € | 100 € in Stufen | Kunde zahlt 5,3 % | 6–7 % |
| bwin | GGL Deutschland | 5 € | Ja | 250 € | 100 € oder 20 € Freebet | Kunde zahlt 5,3 % | 5–6 % |
| Tipico | GGL Deutschland | 10 € | Nein | — | 100 € | Buchmacher übernimmt | 5–7 % |
| Merkur Bets | GGL Deutschland | 10 € | Nein | — | 100 € | Buchmacher übernimmt | 5,5–6 % |
| Bet-at-home | GGL Deutschland | 5 € | Ja | 5.000 € | 100 € + Quotenboost | Kunde zahlt 5,3 % | 5,5–6,5 % |
| PlayZilla | Anjouan (grey market) | 10 € | Ja (via Utorg) | 1.000 € | 100 € + Cashback | entfällt | 4–5 % |
Bet365
Bet365 operiert seit Ende 2020 unter GGL-Lizenz und gehört zur Hillside (New Media) Limited mit Sitz in Stoke-on-Trent. Das Unternehmen hält parallel Konzessionen der UKGC und in weiteren EU-Staaten, was die technische Infrastruktur und Erfahrung erklärt. Die Mindesteinzahlung liegt bei 5 €, Auszahlungen per Paysafecard laufen binnen 24 Stunden auf das MyPaysafecard-Konto, das Limit beträgt 2.500 € pro Transaktion. Der Willkommensbonus von 100 € in Wett-Credits verlangt einmaligen Umsatz mit Mindestquote 1,20 innerhalb von 30 Tagen — die niedrigste Mindestquote unter allen GGL-Anbietern. Über 200.000 Live-Streams pro Jahr decken Bundesliga, Champions League und Nischenligen ab.
Bet365 eignet sich für Spieler, die Wert auf niedrige Margen, breites Live-Streaming und moderate Bonusbedingungen legen. Die Wett-Credits selbst sind nicht auszahlbar, nur die daraus erzielten Gewinne. Die 5,3 Prozent Wettsteuer zieht Bet365 direkt vom Einsatz ab, was jeden Gewinn schmälert. Konten langfristig profitabler Kunden werden erfahrungsgemäß in Einsatzlimits eingeschränkt — ein Mechanismus, den alle großen Bookies anwenden, der hier aber konsequent greift.
Betano
Betano gehört zur Kaizen Gaming International Ltd. mit Hauptsitz in Athen und hält seit 2022 eine deutsche GGL-Konzession. Paysafecard-Einzahlungen starten ab 5 €, mit Bonusaktivierung ab 10 €. Die Rückzahlung auf das verifizierte MyPaysafecard-Konto dauert typisch 24 Stunden, das Limit liegt bei 2.500 €. Der Willkommensbonus kombiniert 100 Prozent bis 80 € auf die Ersteinzahlung mit einer 20-€-Freebet ohne Einzahlung nach Verifizierung. Der Umsatzfaktor beträgt 5x bei Mindestquote 1,65 innerhalb von 90 Tagen, deutlich anspruchsvoller als Bet365.
Betano passt zu Spielern, die einen No-Deposit-Bonus mitnehmen und gleichzeitig von Paysafecard-Auszahlung profitieren wollen. Die Marge auf Bundesliga-Partien liegt bei 4,5–5,5 Prozent, konkurrenzfähig mit Bet365. Die Mindestquote 1,65 zwingt jedoch zu höherem Risiko pro Wette als bei Bet365 oder Tipico. Wer einmal per PayPal einzahlt, ist danach an PayPal gebunden — ein Wechsel zu Paysafecard wird systemseitig blockiert. Bei Skrill-Einzahlungen greift der Bonus nicht.
Interwetten
Interwetten wurde 1990 in Wien gegründet und gehörte 1997 zu den ersten zwei Online-Buchmachern weltweit. Die Interwetten Gaming Ltd. sitzt in Gżira, Malta, und hält seit November 2020 eine deutsche GGL-Lizenz sowie eine MGA-Konzession. Einzahlungen starten bei 10 €, Auszahlungen laufen gebührenfrei binnen 24–48 Stunden auf das MyPaysafecard-Konto. Der Startbonus umfasst 100 € wird in fünf Stufen à 20 Prozent freigeschaltet, jede Wette zählt anteilig zur Umsatzbedingung.
Interwetten richtet sich an konservative Tipper mit Fokus auf Favoritenquoten, die Marge liegt bei 6–7 Prozent auf Bundesliga-Partien und damit spürbar höher als bei Bet365 oder Betano. Das Wintersport-Angebot gehört zum breitesten im Markt, Ski Alpin und Biathlon sind Kernstücke. Kein separater Bet-Builder für Fußball vorhanden. Die Slotsparte verlangt 45x Umsatz, deutlich anspruchsvoller als der Sportbereich. Das Quotenniveau im Live-Bereich bleibt mittelmäßig.
bwin
bwin operiert als ElectraWorks Limited unter der Entain plc mit Sitz in Gibraltar und hält seit 2021 eine GGL-Lizenz. Das Unternehmen startete 1997 als betandwin.com in Wien und firmierte 2006 in bwin um. Paysafecard-Einzahlungen funktionieren ab 5 €, mit Bonus ab 10 €. Rückzahlungen per PSC sind auf 250 € pro Transaktion begrenzt und dauern 24 Stunden — PayPal erlaubt bis 10.000 €. Als Willkommensangebot warten 100 € verlangt 3x Umsatz von Einzahlung plus Bonus bei Mindestquote 1,70 innerhalb von 90 Tagen, alternativ 20 € Freebet ab 10 € PSC-Einzahlung.
bwin eignet sich für Spieler, die Live-Streaming mit Paysafecard-Funktion kombinieren wollen. Das 250-€-Limit macht PSC-Auszahlungen bei ernsthaften Gewinnen unpraktisch — wer 1.500 € abheben will, benötigt sechs separate Transaktionen. Die Wettsteuer von 5,3 Prozent wird an den Kunden weitergegeben. Bestandskundenboni fallen deutlich schwächer aus als das Willkommensangebot. Die Marge auf Bundesliga liegt bei 5–6 Prozent, auf die zweite Liga bei rund 7 Prozent.
Tipico
Tipico gehört zur Tipico Co. Limited mit Sitz in Malta und deutscher Hauptniederlassung in Karlsruhe. Das Unternehmen hält seit Oktober 2020 eine GGL-Lizenz und führt das größte Filialnetz im deutschen Markt. Die Mindesteinzahlung beträgt 10 €, PSC-Auszahlungen laufen nur über ein verifiziertes MyPaysafecard-Konto binnen 24–48 Stunden. In der Praxis sind Auszahlungen oft nur per PayPal oder Banküberweisung möglich, da systemseitige Hürden greifen. Der Neukundenbonus liegt bei 100 € verlangt 10x Umsatz des Bonus bei Mindestquote 1,50 innerhalb von 30 Tagen.
Tipico übernimmt die Wettsteuer vollständig — jeder Kunde bekommt bei Gewinn 5,3 Prozent mehr ausgezahlt als bei Bet365 oder bwin. Das ist bei hundert Wetten mit durchschnittlich 50 € Einsatz ein Vorteil von rund 265 €. Die Marge liegt bei 5 Prozent auf Bundesliga-Partien, steigt aber auf 6–7 Prozent in der zweiten und dritten Liga. PSC-Auszahlungen sind an Verifizierung, MyPaysafecard-Konto und Zahlungsschienen-Match gebunden, was viele Nutzer faktisch auf andere Methoden zwingt. Die Slotsparte verlangt 40x Umsatz.
Merkur Bets
Merkur Bets gehört zur Cashpoint Malta Ltd., Teil der Merkur/Gauselmann Group mit Sitz in Espelkamp, und hält seit April 2024 eine GGL-Lizenz. Das Unternehmen ist der jüngste Zugang im deutschen Sportwetten-Markt. Einzahlungen starten bei 10 €, Auszahlungen per PSC erfordern ein verifiziertes MyPaysafecard-Konto und dauern 24–48 Stunden. Alternativ funktioniert Barauszahlung an Merkur-Filialen via Paylado. Zum Einstieg gibt es 100 € verlangt 10x Umsatz bei Mindestquote 1,80 innerhalb von 30 Tagen, Kombiwetten sind zugelassen.
Merkur Bets übernimmt die Wettsteuer vollständig und ist einer der wenigen deutschen Bookies mit Filial-Barauszahlung. Die Bonus-Mindestquote von 1,80 zwingt zu risikoreicheren Wetten als bei Bet365 oder Tipico. Das Live-Stream-Angebot fällt schwächer aus als bei Bet365 oder bwin, die internationale Reichweite ist deutlich kleiner. Die Marge auf Bundesliga liegt bei 5,5–6 Prozent. Das Unternehmen richtet sich an Spieler, die Filialanbindung und steuerfreie Gewinne kombinieren wollen.
Bet-at-home
Bet-at-home gehört zur Bet-at-home.com Entertainment GmbH mit Sitz in Wien, Tochter der Pixel Holding (vormals Betclic Everest Group), und hält seit 2021 eine GGL-Lizenz sowie eine MGA-Konzession. Das Unternehmen wurde 1999 in Wien gegründet. Paysafecard-Einzahlungen starten bei 5 €, Banküberweisung bei 10 €. Rückzahlungen per PSC dauern 24 Stunden, das Limit von 5.000 € pro Transaktion ist das höchste unter allen GGL-Bookies. Der Willkommensbonus kombiniert 100 Prozent bis 100 € mit einem 500-Prozent-Quotenboost, der bei 30 € Extragewinn gedeckelt ist. Der Umsatzfaktor beträgt 6x bei Mindestquote 1,70 innerhalb von 60 Tagen.
Bet-at-home ist praktisch der einzige PSC-Anbieter für regelmäßige größere Auszahlungen. Das 5.000-€-Limit erlaubt ernsthafte Gewinne in einer Transaktion, während bwin bei 250 € endet. Der 500-Prozent-Quotenboost erzeugt mehr Marketing-Effekt als realen Vorteil — 30 € Deckelung bei einem vermeintlich fünffachen Gewinn. Das Wettangebot in Randsportarten fällt dünner aus als bei Bet365 oder bwin, Tennis bleibt traditionelles Kernstück. Die Marge liegt bei 5,5–6,5 Prozent auf Bundesliga-Partien. Die Wettsteuer von 5,3 Prozent wird an den Kunden weitergegeben.
PlayZilla
PlayZilla operiert unter einer Anjouan Gaming License der Komoren (ALSI-152406028-FI2, gültig bis November 2026) und gehört zur NovaForge Ltd. mit Sitz in Malta. Das Unternehmen startete 2021 und ist nicht durch deutsche Behörden reguliert. Einzahlungen starten bei 10 €, Paysafecard steht erst ab der zweiten Transaktion zur Verfügung — die erste muss über eine andere Methode laufen. PSC-Auszahlungen laufen via Utorg als Zwischenhändler binnen 24 Stunden, das Limit beträgt 1.000 €. Neukunden erhalten einen Willkommensbonus von 100 € kombiniert mit wöchentlich 10 Prozent Cashback auf Nettoverluste bis 500 € und 50 Prozent Reload-Bonus bis 500 €, Umsatzfaktor 3x.
PlayZilla bietet keine Wettsteuer, kein LUGAS-Limit und kein OASIS-Anschluss. Die Marge liegt bei 4–5 Prozent auf Bundesliga-Partien, rund 1–2 Prozentpunkte besser als die deutsche GGL-Konkurrenz. Bis zu 15.000 Wettoptionen pro Top-Fußballspiel decken Torschützen, Ecken, Karten und Minutenabschnitte ab. Im Streitfall gibt es keinen Rechtsweg über die GGL. Die Trustpilot-Bewertung liegt bei 1,8 von 5 mit auffälligen Beschwerden über verzögerte oder stornierte Auszahlungen. Gesperrte Spieler können hier weiter wetten, da kein OASIS-Anschluss besteht — kritisch bei Spielsuchtgefahr. Die Anjouan-Lizenz ist weniger streng reguliert als MGA oder UKGC. Keine native App im offiziellen App-Store, da Anjouan-Lizenzen nicht Apple- oder Google-konform sind.
Was die deutsche Lizenz für Paysafecard-Nutzer bedeutet — LUGAS, Steuer und der Graumarkt
Die Zahlung selbst funktioniert bei allen deutschen Wettanbietern mit Paysafecard reibungslos, doch was dahinter abläuft, unterscheidet sich erheblich. Eine Lizenz der GGL bringt nicht nur Rechtssicherheit, sondern auch ein engmaschiges Kontrollsystem mit sich: das bundesweite Sperrdatei-System OASIS, das Einzahlungslimit LUGAS und eine Wettsteuer von 5,3 Prozent auf jeden Einsatz. Für PSC-Nutzer bedeutet das konkret: Wer bei mehreren Anbietern spielt, stößt schneller ans monatliche Limit, als die meisten annehmen, und die Frage, wer die Steuer trägt, macht über ein Jahr gerechnet mehrere hundert Euro Unterschied. Anbieter ohne deutsche Lizenz werben bewusst mit dem Wegfall dieser Beschränkungen — verschweigen aber, was man dafür aufgibt.
Das 1.000-€-Limit gilt für alle Anbieter zusammen
LUGAS erfasst jede Einzahlung bei jedem Buchmacher mit GGL-Lizenz, unabhängig von der Zahlungsmethode. Paysafecard ist dabei nur eine von mehreren Zahlungsschienen, die in dieselbe zentrale Datenbank einlaufen. Zahlt man 400 € bei Bet365 per PSC ein und eine Woche später 700 € bei Tipico per Banküberweisung, ist das monatliche Kontingent ausgeschöpft. Die Deckelung gilt kalendermonatlich und anbieterübergreifend. Ein zweites Konto bei einem anderen Wettanbieter ändert daran nichts, die Summe läuft trotzdem gegen dieselbe 1.000-€-Grenze. Wer regelmäßig bei mehreren Anbietern wettet, muss die Verteilung aktiv planen — spontan nachzulegen ist ab dem Schwellenwert nicht mehr möglich, selbst wenn das PSC-Guthaben noch verfügbar wäre. Das System arbeitet automatisiert: Sobald die 1.000 € im laufenden Monat erreicht sind, blockiert die Plattform jede weitere Einzahlung, egal bei welchem Anbieter und mit welcher Methode.
Wettsteuer-Übernahme entscheidet über den Nettogewinn
Die Wettsteuer von 5,3 Prozent fällt auf jeden Einsatz an, doch nicht jeder Anbieter legt sie auf den Spieler um. Bet365, Betano und bwin ziehen die Steuer direkt vom Einsatz ab: Wer 50 € setzt, spielt tatsächlich nur mit 47,35 €. Interwetten, Tipico und Bet-at-home übernehmen die Steuer und verbuchen die vollen 50 € auf dem Wettschein. Klingt nach einem kleinen Detail, summiert sich aber schnell. Wer 100 Wetten à 50 € platziert, zahlt bei einem Anbieter mit Steuerüberwälzung insgesamt 265 € Wettsteuer aus der eigenen Tasche — Geld, das bei einem steuerübernehmenden Buchmacher vollständig in den Einsatz fließt. Die folgende Tabelle zeigt, was das konkret bedeutet.
| Szenario | Nominaler Einsatz | Effektiver Einsatz | Vom Spieler gezahlte Steuer | Gesamtkosten über 100 Wetten |
|---|---|---|---|---|
| Steuerüberwälzung (Bet365, Betano, bwin) | 50 € | 47,35 € | 2,65 € | 265 € |
| Steuerübernahme (Interwetten, Tipico, Bet-at-home) | 50 € | 50,00 € | 0 € | 0 € |
Die 265 € Differenz über 100 Wetten klingen abstrakt, lassen sich aber direkt vergleichen: Das entspricht fünf zusätzlichen Wetten à 50 €, die bei steuerübernehmenden Anbietern tatsächlich platziert werden können, während sie bei den anderen in die Staatskasse fließen. Rechnet man das auf ein Jahr mit regelmäßiger Wettaktivität hoch, vergrößert sich der Abstand weiter. Wer monatlich 20 Wetten à 50 € spielt, gibt bei einem steuerüberwälzenden Anbieter 636 € pro Jahr allein für die Wettsteuer aus. Bei gleichem Einsatzvolumen und identischen Quoten liegt der Nettogewinn deshalb strukturell niedriger — nicht wegen schlechterer Wettentscheidungen, sondern wegen der Kostenstruktur.
Wettanbieter ohne LUGAS und OASIS — was dahintersteckt und warum das riskant ist
Anbieter ohne deutsche Lizenz operieren außerhalb des GGL-Kontrollsystems und sind deshalb nicht an LUGAS, OASIS oder die Wettsteuer gebunden. Das hört sich zunächst nach mehr Spielraum an: kein monatliches Einzahlungslimit, keine 5,3 Prozent Abzug, keine zentrale Sperrdatei. Was dabei unter den Tisch fällt: der vollständige Wegfall jeder behördlichen Aufsicht in Deutschland. Wer bei einem solchen Anbieter Geld einzahlt, hat im Streitfall keinen Rechtsweg über deutsche Gerichte und keine Beschwerdestelle bei der GGL. Auszahlungsverzögerungen, einseitige AGB-Änderungen oder gesperrte Konten lassen sich rechtlich kaum durchsetzen, wenn der Buchmacher auf den Komoren oder in Curaçao lizenziert ist.
Achtung! Anbieter wie PlayZilla arbeiten mit einer Anjouan-Lizenz von den Komoren, nicht mit einer GGL-Konzession. Das bedeutet: keine Anbindung an OASIS, keine LUGAS-Überwachung, kein Rechtsschutz durch deutsche Behörden. Die Trustpilot-Bewertung von 1,8 von 5 Sternen zeigt auffällige Beschwerden über verzögerte oder stornierte Auszahlungen. Gesperrte Spieler können hier weiterwetten, da keine Abfrage der bundesweiten Sperrdatei stattfindet — kritisch bei Spielsuchtgefahr. Im Streitfall bleibt nur der Weg über die ausländische Aufsichtsbehörde, deren Standards deutlich unter denen der MGA oder UKGC liegen.
Ein weiteres Risiko: Anbieter ohne OASIS-Anschluss können gesperrte Spieler nicht erkennen. Wer sich bundesweit sperren lässt, wird bei PlayZilla oder ähnlichen Plattformen trotzdem zugelassen. Das mag für manche nach einem Vorteil klingen, ist aber das Gegenteil: Es untergräbt den Spielerschutz systematisch und macht eine freiwillige Sperre wirkungslos. Wer einmal in eine Spielsucht-Dynamik gerät, findet bei diesen Anbietern keine Barriere mehr. Die niedrigere Marge und das größere Wettangebot wiegen das nicht auf, wenn am Ende kein verlässlicher Auszahlungsprozess steht oder die Möglichkeit fehlt, rechtlich gegen den Anbieter vorzugehen.
Sind Wettanbieter ohne LUGAS mit Paysafecard in Deutschland legal?
Sie operieren in einer Grauzone: nicht explizit verboten, aber ohne deutsche Lizenz auch nicht reguliert. Der Spieler macht sich nicht strafbar, verliert aber jede GGL-Aufsicht und jeden Rechtsschutz. Auszahlungsprobleme lassen sich kaum einklagen.
Einzahlung mit Paysafecard — MyPaysafecard-Pflicht ab 50 Euro beendet die Anonymität
Die Einzahlung mit Paysafecard bei Sportwetten funktioniert bei allen acht GGL-Anbietern technisch einwandfrei, doch die viel beworbene Anonymität endet abrupt bei 50 Euro. Darüber verlangt das EU-Geldwäscherecht eine vollständige Identifikation. Wer größer einzahlt, muss ein MyPaysafecard-Konto mit Ausweisprüfung anlegen — die Vorstellung vom anonymen Wetten bleibt dann Marketingprosa.
Schritt für Schritt: So zahlen Sie per Paysafecard ein
Der Prozess unterscheidet sich je nach Einzahlungshöhe erheblich. Unter 50 Euro bleibt es einfach, darüber wird es aufwendig.
-
1
Man erwirbt einen PSC-Code an einer Verkaufsstelle oder online, wahlweise mit Nennwerten zwischen 10 und 100 Euro. Der 16-stellige PIN wird auf dem Bon oder digital ausgegeben.
-
2
Für Einzahlungen über 50 Euro ist ein verifiziertes MyPaysafecard-Konto zwingend. Man registriert sich auf der PSC-Website, lädt ein Ausweisdokument hoch und durchläuft die Identitätsprüfung. Erst nach Freigabe lässt sich der Code dem Konto zuordnen.
-
3
Im Einzahlungsbereich des Buchmachers wählt man Paysafecard aus der Liste der verfügbaren Methoden. Bei Beträgen unter 50 Euro gibt man den PIN direkt ein, bei höheren Beträgen loggt man sich ins MyPaysafecard-Konto ein.
-
4
Nach Eingabe des PINs oder Login-Freigabe wird der Betrag sofort vom PSC-Guthaben abgebucht und dem Wettkonto gutgeschrieben. Die Buchung erfolgt in Echtzeit, Verzögerungen gibt es praktisch nicht.
Die Mindesteinzahlung liegt bei allen acht Anbietern bei 10 Euro, was dem kleinsten verfügbaren PSC-Nennwert entspricht. Wer mehrere kleine Codes kombinieren will, muss sie erst einem MyPaysafecard-Konto zuordnen — auch das führt zur Verifizierungspflicht, selbst wenn jeder Einzelcode unter 50 Euro liegt.
Warum MyPaysafecard ab 50 Euro verpflichtend ist
Das EU-Geldwäscherecht setzt die Grenze. Für Einzahlungen über 50 Euro verlangt die Richtlinie eine vollständige Kundenidentifikation, und Paysafecard setzt das über das MyPaysafecard-Konto durch. Der oft beworbene anonyme PSC-Vorteil greift damit nur bei Klein-Einzahlungen unter 50 Euro — wer ernsthaft wettet, landet zwangsläufig im verifizierten System. Die Ausweisprüfung läuft über Dokumenten-Upload und dauert je nach Auslastung zwischen wenigen Minuten und 24 Stunden. Ohne abgeschlossene Prüfung bleibt der Code gesperrt, eine Einzahlung beim Wettanbieter ist nicht möglich.
Das trifft auch diejenigen, die bewusst mehrere 25-Euro-Codes kaufen, um unter der Schwelle zu bleiben. Kombiniert man sie zu einer Einzahlung von 50 Euro oder mehr, greift die Pflicht trotzdem — die Schwelle bezieht sich auf den Transaktionsbetrag, nicht auf den Nennwert des Einzelcodes. Wer Paysafecard tatsächlich anonym nutzen will, bleibt bei Einzeleinzahlungen von höchstens 49 Euro. Das LUGAS-Limit von 1.000 Euro im Monat lässt sich so theoretisch über zwanzig getrennte Einzahlungen erreichen, praktisch ein absurder Aufwand.
Ab welchem Betrag ist ein MyPaysafecard-Konto verpflichtend?
Ab 50 Euro Einzahlung ist ein verifiziertes MyPaysafecard-Konto mit Ausweisprüfung zwingend. Das EU-Geldwäscherecht verlangt oberhalb dieser Schwelle eine vollständige Identifikation. Darunter funktioniert der anonyme PIN-Code ohne Registrierung.
Auszahlung per Paysafecard — welche Anbieter zahlen wirklich zurück
Die Einzahlung per Paysafecard funktioniert bei allen acht deutschen Wettanbietern reibungslos. Bei der Auszahlung sieht es anders aus. Von den acht GGL-lizenzierten Buchmachern zahlen nur vier tatsächlich wieder auf PSC zurück: Bet365, Interwetten, bwin und Bet-at-home. Die übrigen vier — Betano, Tipico, Merkur Bets und PlayZilla — akzeptieren Paysafecard ausschließlich für Einzahlungen und leiten Gewinne ausnahmslos auf Banküberweisung oder PayPal um. Wer auf eine geschlossene Zahlungskette setzt, muss den Anbieter danach auswählen, nicht nach Quoten oder Wettsteuer allein.
Die Realität: nur vier von acht Anbietern zahlen auf PSC aus
Bet365 bietet Paysafecard-Auszahlung mit einem Transaktionslimit von 2.500 €, Interwetten mit 250 € pro Auszahlung. Die genaue Obergrenze hängt vom Kontostatus ab, liegt in der Praxis aber innerhalb dieser dokumentierten Werte. Bei bwin gilt ebenfalls das 250-€-Limit pro Auszahlung, wodurch ein größerer Gewinn in mehrere Tranchen aufgeteilt wird, was die Abwicklung verzögert und bei Beträgen über 1.000 Euro unpraktisch wird. Bet-at-home setzt die Obergrenze bei 5.000 Euro pro Vorgang — der höchste Wert unter den vier Anbietern, die PSC-Rückzahlung überhaupt ermöglichen.
Betano, Tipico und Merkur Bets zahlen grundsätzlich nicht auf Paysafecard aus. Das gilt auch dann, wenn die Einzahlung per PSC erfolgte. Die Auszahlung läuft zwingend über SEPA-Überweisung oder PayPal, was ein zusätzliches Konto mit Verifikation voraussetzt. PlayZilla bildet eine Sonderkategorie: Der Anbieter operiert ohne GGL-Lizenz auf Basis einer Anjouan-Konzession und zahlt ebenfalls nicht auf PSC zurück, bietet aber neben Banküberweisung weitere Krypto-Optionen an, die im deutschen Regulierungsrahmen nicht verfügbar sind.
Auszahlungslimits im direkten Vergleich
Die Unterschiede bei den Auszahlungslimits entscheiden über die praktische Nutzbarkeit. Ein Limit von 250 Euro pro Transaktion, wie bwin es setzt, bedeutet bei einem Gewinn von 1.500 Euro sechs separate Auszahlungsvorgänge. Das kostet Zeit. Bet-at-home wickelt denselben Betrag in einer Transaktion ab, Bet365 und Interwetten ebenso, sofern der Kontostatus es zulässt. Wer regelmäßig höhere Gewinne abhebt, findet bei bwin die ungünstigste Konstellation vor.
| Anbieter | PSC-Auszahlung | Limit pro Transaktion | Bearbeitungszeit | Alternative Methoden |
|---|---|---|---|---|
| Bet365 | Ja | — | — | PayPal, Banküberweisung |
| Betano | Nein | — | — | PayPal, Banküberweisung |
| Interwetten | Ja | — | — | PayPal, Banküberweisung, Skrill, Neteller |
| bwin | Ja | 250 € | — | PayPal, Banküberweisung, Skrill, Neteller |
| Tipico | Nein | — | — | Banküberweisung, PayPal |
| Merkur Bets | Nein | — | — | Banküberweisung |
| Bet-at-home | Ja | 5.000 € | — | PayPal, Banküberweisung, Skrill |
| PlayZilla | Nein | — | — | Banküberweisung, Kryptowährungen |
Die Tabelle zeigt, dass Paysafecard-Auszahlung die Ausnahme ist. Vier von acht Anbietern schließen sie aus, und selbst bei den vier verbleibenden unterscheiden sich die Limits um den Faktor zwanzig. Bet-at-home bietet die höchste Flexibilität, bwin die geringste unter den PSC-fähigen Buchmachern. Wer ausschließlich per Paysafecard ein- und auszahlen möchte, hat faktisch die Wahl zwischen vier Anbietern, nicht acht.
Bei welchen Wettanbietern funktioniert die Paysafecard-Auszahlung tatsächlich?
Paysafecard-Auszahlung bieten in Deutschland nur Bet365, Interwetten, bwin und Bet-at-home an. Alle anderen GGL-lizenzierten Wettanbieter zahlen ausschließlich auf Banküberweisung oder PayPal aus, selbst wenn die Einzahlung per PSC erfolgte.
Wie lange dauert die Paysafecard-Auszahlung bei Bet365 und Interwetten?
Die Bearbeitungszeit für Paysafecard-Auszahlungen wird von Bet365 und Interwetten nicht öffentlich spezifiziert. In der Praxis hängt sie vom Verifikationsstatus des Kontos ab und liegt üblicherweise im Bereich von Banküberweisung, nicht von E-Wallet-Sofortauszahlung.
Bonusbedingungen bei Paysafecard-Einzahlung — was nach Steuer und Mindestquote übrig bleibt
Während Auszahlungsgeschwindigkeit und Limits technische Parameter sind, entscheidet sich der reale Wert eines Bonus an zwei Punkten, die in der Werbung nicht genannt werden: an der Mindestquote, die den Erwartungswert jeder Bonuswette senkt, und an der Wettsteuer, die den Gewinn um 5,3 Prozent reduziert, bevor er auf dem Konto landet. Der beste Bonus sportwetten mit Paysafecard ist derjenige, bei dem nach Abzug dieser beiden Positionen noch ein substanzieller Betrag übrig bleibt. Für Paysafecard-Nutzer kommt eine dritte Hürde hinzu: nicht jeder Buchmacher akzeptiert PSC als qualifizierende Einzahlung für den Neukundenbonus, und wo das der Fall ist, steht es im Kleingedruckten, nicht auf der Startseite.
Bet365-Wett-Credits: Rechnung mit Mindestquote und Wettsteuer
Bet365 vergibt 100 Euro in Wett-Credits bei einer qualifizierenden Einzahlung von 5 Euro. Die beworbene Summe ist korrekt, der realisierbare Wert liegt darunter. Wett-Credits werden nicht als Echtgeld ausgezahlt, sondern nur über Wetten umgesetzt, und jede Wette muss eine Mindestquote von 1,20 erfüllen. Eine Quote von 1,20 bedeutet eine Gewinnwahrscheinlichkeit von rund 83,3 Prozent, wenn man den Quotenschlüssel ignoriert und die implizite Wahrscheinlichkeit zugrunde legt. Der Erwartungswert der Credits liegt entsprechend bei etwa 83 Euro, nicht bei 100. Hinzu kommt die Wettsteuer: 5,3 Prozent werden vom Gewinn abgezogen, nicht vom Einsatz. Wer mit den 100 Euro Credits auf Quote 1,20 wettet und trifft, gewinnt 20 Euro Gewinn vor Steuer, nach Abzug der 5,3 Prozent bleiben 18,94 Euro. Auf den gesamten Bonus hochgerechnet sinkt der reale Wert auf 78 bis 82 Euro, abhängig davon, wie viele Wetten tatsächlich aufgehen. Die Differenz zur beworbenen Summe beträgt also 18 bis 22 Prozent.
Ein weiterer Punkt: Wett-Credits verfallen nach 30 Tagen, wenn sie nicht eingesetzt werden. Das ist bei einem Betrag von 100 Euro und Mindestquote 1,20 kein Problem für jemanden, der ohnehin mehrfach pro Woche wettet, aber es zwingt zum schnellen Umsetzen und lässt keinen Spielraum für selektive Wetten auf hochwertigen Value. Wer sich Zeit lässt und auf günstige Gelegenheiten wartet, riskiert, dass ein Teil des Bonus einfach verfällt.
Welche Anbieter den Bonus per PSC überhaupt freischalten
Von den acht Anbietern im Vergleich schließen drei eine Paysafecard-Einzahlung explizit von der Bonusaktivierung aus oder nennen PSC nicht in der Liste qualifizierender Zahlungsmethoden. Betano und Tipico zahlen zwar PSC-Einzahlungen an, aktivieren den Neukundenbonus jedoch nur bei Einzahlung per Banküberweisung oder bestimmten E-Wallets. Bet365, Interwetten und bwin akzeptieren Paysafecard als qualifizierende Methode, sofern die Mindesteinzahlung erreicht wird. Bei Bet365 sind das 5 Euro, bei Interwetten 10 Euro, bei bwin 10 Euro. Merkur Bets und Bet-at-home bieten derzeit keinen Neukundenbonus an, der Punkt ist dort neutral.
Die Bonusbedingungen unterscheiden sich nicht nur in Höhe und Rollover, sondern auch darin, wie die Wettsteuer behandelt wird. Während Bet365 und Interwetten die 5,3 Prozent vom Gewinn abziehen, übernimmt bwin die Steuer für den Kunden — was den Erwartungswert jeder Bonuswette rechnerisch um gut 5 Prozentpunkte nach oben verschiebt. Das macht bei einem 100-Euro-Bonus den Unterschied zwischen 78 und 83 Euro realisierbarem Wert aus.
| Anbieter | Nominalbetrag | Rollover | Mindestquote | Steuerabzug | Erwartungswert |
|---|---|---|---|---|---|
| Bet365 | 100 € Wett-Credits | 1x | 1,20 | 5,3 % vom Gewinn | 78–82 € |
| Interwetten | 100 € Bonus | 6x | 1,70 | 5,3 % vom Gewinn | 62–68 € |
| bwin | 100 € Bonus | 6x | 1,75 | übernommen | 68–74 € |
| Betano | 100 € Bonus | 5x | 1,65 | 5,3 % vom Gewinn | nicht per PSC |
| Tipico | – | – | – | – | kein Bonus per PSC |
| Merkur Bets | – | – | – | – | kein Neukundenbonus |
| Bet-at-home | – | – | – | – | kein Neukundenbonus |
| PlayZilla | 150 € Bonus | 8x | 1,60 | 0 % (Graumarkt) | ohne GGL-Schutz |
Der Erwartungswert ist ein theoretischer Mittelwert, der von der tatsächlichen Hitrate des Wettenden abhängt. Die Spannbreite in der Tabelle bildet ab, dass ein Teil der Bonuswetten verloren geht und damit der eingezahlte Betrag, nicht der Bonus selbst, reduziert wird. Interwetten verlangt einen sechsfachen Umsatz bei Mindestquote 1,70, was den Bonus über sechs Wetten streckt und die Wahrscheinlichkeit erhöht, dass mindestens eine davon nicht aufgeht. Der nominale 100-Euro-Bonus schrumpft dadurch auf real 62 bis 68 Euro. Bwin liegt mit 68 bis 74 Euro dazwischen, weil die Steuerübernahme die höhere Mindestquote teilweise kompensiert. PlayZilla bewirbt einen 150-Euro-Bonus ohne Wettsteuer, weil der Anbieter nicht der GGL-Jurisdiktion unterliegt — der Wert ist rechnerisch höher, steht aber ohne Einlagensicherung, OASIS-Spielerschutz und deutsches Vertragsrecht da.
Welcher Wettanbieter mit Paysafecard bietet den besten Bonus 2026?
Bet365 bietet den besten realisierbaren Bonus per PSC mit 78 bis 82 Euro Erwartungswert bei niedrigem Rollover von 1x und Mindestquote 1,20, gefolgt von bwin mit 68 bis 74 Euro dank Steuerübernahme bei höherem 6x-Rollover.
Neue Paysafecard-Wettanbieter 2026 — Merkur Bets als jüngster GGL-Zugang
Die Suche nach neuen Sportwettenanbietern mit Paysafecard führt zu einem ernüchternden Befund: Der deutsche Markt ist seit vier Jahren weitgehend unverändert. Tipico und Interwetten erhielten ihre GGL-Lizenz bereits im Oktober und November 2020, Bet365, bwin und Bet-at-home folgten 20261, Betano kam ebenfalls in dieser Gründungsphase hinzu. Drei Jahre lang passierte nichts. Erst im April 2024 trat mit Merkur Bets der achte Anbieter auf die Whitelist, der Paysafecard akzeptiert. Das war es. Kein Boom, keine Welle, keine Auswahl, die sich monatlich erneuert.
Merkur Bets bringt als jüngster Zugang keine strukturelle Neuerung. Die 1.000-€-LUGAS-Obergrenze gilt dort genauso wie bei jedem anderen GGL-Buchmacher, das monatliche Einzahlungslimit wirkt anbieterübergreifend, und auch die Frage nach Paysafecard-Auszahlung, Wettsteuer-Handling und Bonusfreischaltung beantwortet jeder Anbieter für sich — „neu“ bedeutet hier nicht „vorteilhafter“. Der Markteintritt unterliegt hohen regulatorischen Hürden, und die etablierten sieben Wettanbieter decken das Spektrum von niedrigen Margen über Steuerübernahme bis zu funktionierenden PSC-Auszahlungen bereits ab. Wer Paysafecard nutzen will, wählt den Buchmacher nach Auszahlungslimit, Quotenhöhe und Steuermodell — nicht nach dem Datum der Lizenzvergabe.
Von Bundesliga bis eSport — Sportarten und Live-Wetten mit Paysafecard
Fußball — Bundesliga, Champions League und internationale Ligen
Die acht Wettanbieter mit Paysafecard unterscheiden sich beim Sportangebot kaum. Fußball-Wetten mit Paysafecard funktionieren bei allen: Bundesliga, Champions League, Premier League, La Liga und Serie A gehören zum Standard, den jede GGL-Lizenz voraussetzt. Wer per PSC einzahlt, bekommt dieselben Märkte wie ein Bankkunde — die Zahlungsmethode beeinflusst die Sportwahl nicht. Bet365, Betano und bwin decken über 200 Ligen ab, Tipico und Interwetten konzentrieren sich auf die großen europäischen Wettbewerbe, doch selbst dort reicht das Angebot von Regionalligen bis zu WM-Qualifikationsspielen. Entscheidend ist die Quote, nicht das Vorhandensein der Liga selbst.
Turniere wie Europameisterschaft und Weltmeisterschaft stehen bei allen Anbietern im Mittelpunkt, sobald sie anstehen. Die Märkte dort gehen über Sieg, Unentschieden, Niederlage hinaus: Torschützen, Halbzeit-Ergebnis, Gesamttore, Handicap-Wetten — das Spektrum ist identisch, die Quoten unterscheiden sich. Ein konkretes Beispiel aus Abschnitt eins: Bet365 und Betano arbeiten mit 4,5 bis 5 Prozent Marge auf Bundesliga-Partien, Tipico und Interwetten mit 6 bis 7 Prozent. Langfristig kostet das höhere Overround 2 bis 2,5 Prozent mehr pro Wette. Paysafecard ändert daran nichts, aber die Buchmacherwahl sehr wohl.
US-Sport, Kampfsport und eSport
Basketball, American Football, Eishockey und Baseball gehören bei den größeren Anbietern — Bet365, bwin, Betano — zum festen Programm. NBA, NFL, NHL: alle drei Ligen laufen parallel zur europäischen Fußballsaison, und Paysafecard funktioniert dort genauso wie bei Bundesliga-Wetten. Die kleineren GGL-Anbieter wie Merkur Bets und Bet-at-home setzen andere Schwerpunkte, doch auch dort finden sich die wichtigsten US-Ligen. Wer gezielt auf UFC oder Bellator wettet, findet bei Bet365 und Betano die größte Markttiefe, während Tipico und Interwetten sich auf Hauptkämpfe beschränken.
eSport hat sich in den vergangenen fünf Jahren vom Nischenmarkt zum festen Bestandteil entwickelt. Counter-Strike, League of Legends, Dota 2 — diese Titel stehen bei Bet365, bwin und Betano zur Verfügung, meist mit denselben Wettarten wie im Fußball: Sieger, Handicap, Über/Unter auf Maps oder Kills. Die Verifizierung über MyPaysafecard gilt auch hier ab 50 Euro Einzahlung, das 1.000-€-LUGAS-Limit wirkt sportartenübergreifend, und die Wettsteuer von 5,3 Prozent wird unabhängig vom Wettobjekt fällig. Keine Sonderbehandlung.
Live-Wetten und Bet Builder per PSC
Paysafecard-Guthaben steht sofort nach Einzahlung zur Verfügung, und das gilt auch für Live-Wetten. Ob Bundesliga in der 78. Minute oder ein NBA-Spiel im dritten Viertel: die Zahlungsmethode beeinflusst weder Geschwindigkeit noch Zugang. Alle acht Anbieter bieten Live-Wetten an, bei den meisten mit Live-Streaming für ausgewählte Ereignisse — Voraussetzung ist ein gefülltes Wettkonto oder eine platzierte Wette. Bet365 und bwin haben das breiteste Live-Angebot, Betano und Interwetten folgen dicht dahinter. Merkur Bets und Bet-at-home konzentrieren sich auf Top-Ligen.
Bet Builder — die Kombination mehrerer Märkte innerhalb eines Spiels zu einer Wette — funktioniert technisch unabhängig von der Einzahlungsmethode. Bet365, Betano und bwin bieten diese Funktion für Fußball, teilweise auch für Tennis und Basketball. Die Quoten sinken dabei durch den Korrelationsfaktor: Heimsieg plus über 2,5 Tore ergibt keine echte Multiplikation der Einzelquoten, sondern einen reduzierten kombinierten Wert. Paysafecard-Nutzer erhalten denselben Kurs wie alle anderen, die kombinierte Marge liegt meist 1 bis 2 Prozentpunkte höher als bei Einzelwetten. Wer per PSC auszahlen will, stößt hier auf dieselben Limits wie bei jeder anderen Wette: bei bwin 250 Euro pro Transaktion, bei Bet-at-home bis 5.000 Euro, bei Betano und Tipico gar keine PSC-Rückzahlung.
High Stakes, VIP-Programme und was bei größeren Einsätzen gilt
Wer nach High-Limit-Anbietern für Paysafecard sucht, stößt auf ein grundsätzliches Problem: Die LUGAS-Deckelung von 1.000 Euro pro Monat gilt anbieterübergreifend für alle Einzahlungen, unabhängig von der Zahlungsmethode. Paysafecard ist dabei nur eine Schiene unter vielen, die diesem Limit unterliegt. Ein Spieler, der 1.000 Euro per PSC bei Bet365 einzahlt, hat sein monatliches Kontingent ausgeschöpft — nicht nur bei Bet365, sondern bei allen GGL-Anbietern zusammen. High Stakes im eigentlichen Sinn, also Einsätze im vierstelligen Bereich pro Wette, sind unter diesen Bedingungen schlicht nicht möglich. Die Bezeichnung „High-Limit-Anbieter“ trifft auf keinen der acht lizenzierten Buchmacher zu, solange man sich im Rahmen der deutschen Regulierung bewegt.
Selbst wer das monatliche Limit ausreizt und durch geschicktes Wetten einen größeren Gewinn erzielt, trifft auf die zweite Hürde: die Auszahlungslimits. Bei bwin sind es 250 Euro pro Transaktion, bei Bet-at-home immerhin 5.000 Euro. Ein Gewinn von 8.000 Euro würde bei bwin 32 einzelne Auszahlungen erfordern, bei Bet-at-home zwei. Betano, Tipico, Merkur Bets und Bet365 zahlen auf Paysafecard überhaupt nicht zurück, hier bleibt nur der Umweg über SEPA-Überweisung oder PayPal. Wer ernsthaft größere Summen bewegt, wählt von vornherein eine andere Einzahlungsmethode — Banküberweisung, PayPal oder Kreditkarte erlauben höhere Einzeltransaktionen und umgehen die PSC-spezifischen Engpässe bei der Auszahlung.
VIP-Programme existieren bei Bet365, bwin und Interwetten, setzen aber ein Wettvolumen voraus, das ein Paysafecard-Nutzer innerhalb der gesetzlichen Grenzen nicht erreichen kann. Typische VIP-Schwellen liegen im fünfstelligen Bereich pro Quartal, das LUGAS-Limit erlaubt jedoch nur 3.000 Euro Einzahlung in drei Monaten. Die beworbenen Vorteile — erhöhte Quoten, persönlicher Kontakt, schnellere Auszahlungen — bleiben für PSC-Spieler damit unerreichbar. PlayZilla, der einzige Graumarkt-Anbieter in dieser Übersicht, kennt weder LUGAS noch OASIS, bietet formal also unbegrenzte Einzahlungen. Das Risiko ist bekannt: keine Einlagensicherung, kein Rechtsschutz, ein Trustpilot-Score von 1,8 von 5 Sternen. Wer trotzdem dort spielt, tauscht die deutsche Aufsicht gegen die formale Konzession der Komoren und verzichtet auf jede Handhabe, falls der Anbieter die Auszahlung verweigert oder das Konto sperrt.
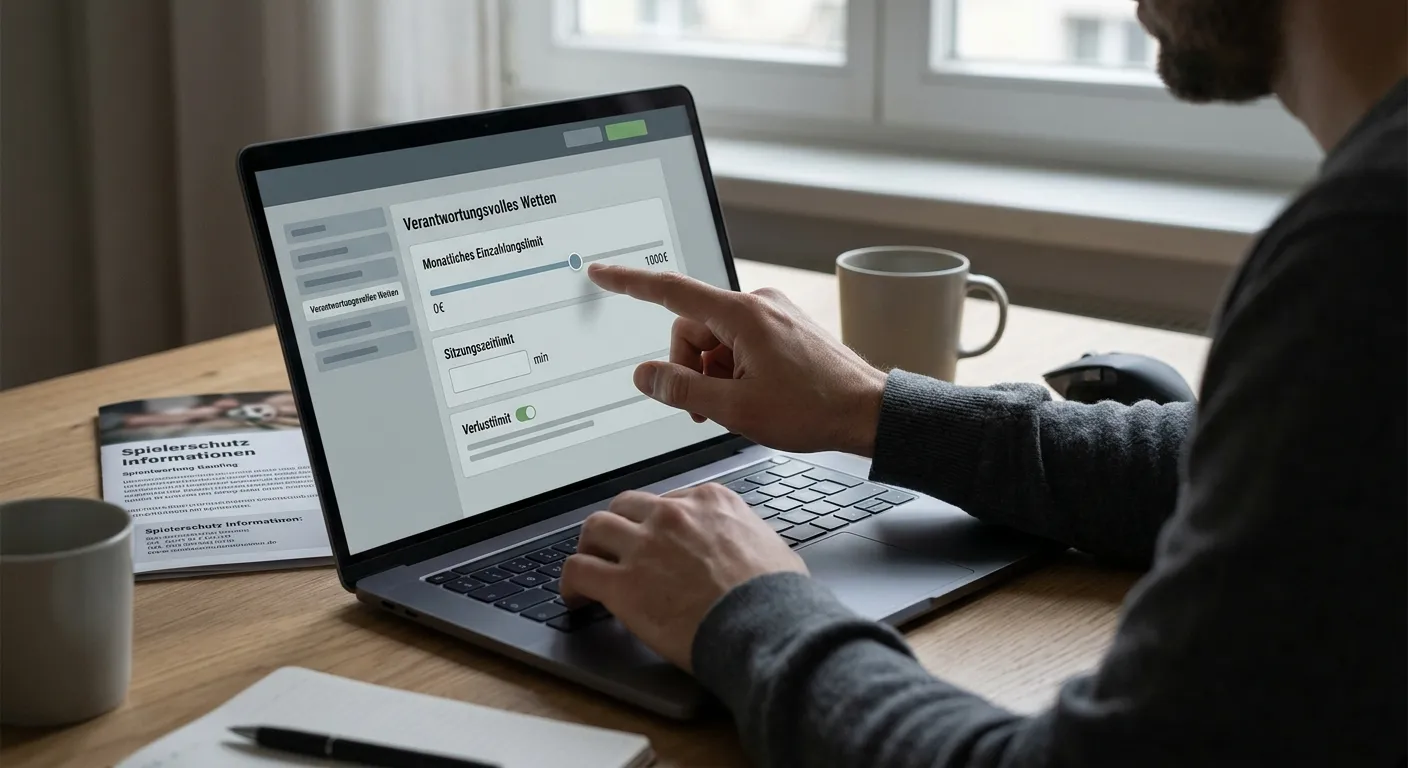
Fazit und verantwortungsvolles Wetten — was die Rechnung wirklich zeigt
Die Zahlen in diesem Vergleich führen zu einer Erkenntnis, die sich nicht wegdiskutieren lässt: Wetten kostet Geld, und zwar strukturell. Wer hundert Wetten à 50 Euro über eine Saison platziert, setzt 5.000 Euro um. Bei einem Anbieter mit 5 Prozent Marge gehen davon rechnerisch 250 Euro verloren, bei 6,5 Prozent sind es 325 Euro. Das ist kein Pech und kein schlechter Lauf. Das ist der Preis, den der Quotenschlüssel einbaut.
Die Wettsteuer kommt obendrauf. Wer bei einem Buchmacher spielt, der die 5,3 Prozent nicht übernimmt, zahlt bei jedem Gewinn. Über die hundert Wetten summiert sich das auf jene 265 Euro Differenz, die weiter oben berechnet wurden. Zusammen mit der Marge frisst sich das durch jede Bankroll, und wer mit kleinen Einsätzen arbeitet, spürt es schneller als jemand mit großem Polster. Ein Guthaben von 500 Euro schrumpft merklich, bevor sich eine Glückssträhne zeigen kann. Bei 200 Euro reichen ein paar verlorene Wetten.
Die Bonusbedingungen verschärfen das Bild. Ein beworbener 100-Euro-Bonus entpuppt sich bei Mindestquote 1,20 und Wettsteuer als Konstrukt mit real 78 bis 82 Euro Erwartungswert, und um ihn freizuspielen, muss man oft das Drei- bis Sechsfache umsetzen. Das bedeutet: mehr Wetten, längere Exposition gegenüber Marge und Steuer, höheres Risiko, das Kapital zu verlieren, bevor der Bonus überhaupt greift. Wer mit 50 Euro einsteigt und einen 6x-Rollover erfüllen muss, wagt sich auf dünnes Eis. Die Mathematik arbeitet gegen einen, nicht für einen.
Kein System ändert daran etwas. Kein Wettsystem, kein Staking-Plan, keine Strategie hebt die eingepreiste Marge auf oder umgeht die Steuer. Wer das Gegenteil behauptet, verkauft Illusionen. Sportwetten sind Unterhaltung mit Kosten, keine Einkommensquelle. Wer das akzeptiert und nur Geld einsetzt, dessen Verlust verkraftbar ist, handelt vernünftig. Wer hofft, langfristig Gewinn zu machen, kämpft gegen eine Rechnung, die nicht aufgeht.
Was sich lohnt
- Nur bei GGL-lizenzierten Anbietern spielen, die OASIS-Sperre und Einlagensicherung garantieren
- Anbieter mit Wettsteuer-Übernahme wählen, um 265 Euro Kosten pro Jahr bei typischem Wettvolumen zu sparen
- Auszahlungsfähigkeit per Paysafecard vorab prüfen — nur vier von acht Anbietern zahlen tatsächlich zurück
- Feste monatliche Limits setzen, die deutlich unter der LUGAS-Grenze von 1.000 Euro liegen
- Quotenvergleich nutzen, um Anbieter mit niedriger Marge zu finden und Kosten zu senken
Was man lässt
- Graumarkt-Anbieter ohne deutsche Lizenz nutzen, die weder Rechtsschutz noch Spielerschutz bieten
- Bonusbedingungen ignorieren oder Rollover-Anforderungen unterschätzen, die das Kapital gefährden
- Mit Geld wetten, das für Miete, Lebenshaltung oder andere feste Ausgaben vorgesehen ist
- Verlorene Einsätze durch höhere Wetten ausgleichen wollen — die Marge bleibt konstant
- An Wettsysteme glauben, die angeblich die eingebaute Marge überwinden oder Gewinne garantieren
